افزایش ذخایر گاز زیرزمینی اوکراین به ۱۶ میلیارد مترمکعب، بالاترین سطح از سال ۲۰۲۰، موقعیت این کشور را برای ورود به زمستان ۲۰۲۶–۲۰۲۷ تقویت کرده است. بااینحال، ارزیابی امنیت عرضه صرفاً بر مبنای حجم ذخایر کافی نیست؛ قابلیت برداشت در شرایط جنگی و دسترسی پایدار به واردات تعیینکنندهاند.
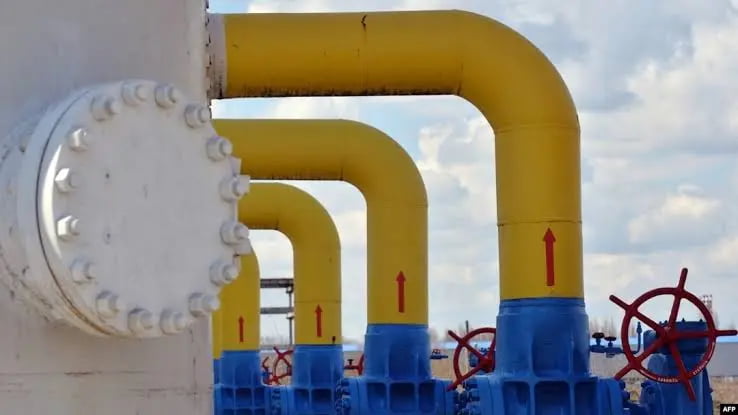
مسعود دشتی درخشان، کارشناس ارشد امور بین الملل و تحلیلگر حوزه انرژی: افزایش ذخایر گاز زیرزمینی اوکراین به ۱۶ میلیارد مترمکعب، بالاترین سطح از سال ۲۰۲۰، موقعیت این کشور را برای ورود به زمستان ۲۰۲۶–۲۰۲۷ تقویت کرده است. بااینحال، ارزیابی امنیت عرضه صرفاً بر مبنای حجم ذخایر کافی نیست؛ قابلیت برداشت در شرایط جنگی و دسترسی پایدار به واردات تعیینکنندهاند.
بر اساس اعلام نفتوگاز، ذخایر به ۱۶ میلیارد مترمکعب رسیدهاند؛ درحالیکه موجودی ابتدای فصل گرمایش گذشته کمتر از ۱۴ میلیارد مترمکعب و حداقل هدفگذاریشده دولت ۱۳٫۲ میلیارد مترمکعب بود. بیش از یک میلیارد مترمکعب واردات نیز قرارداد شده که حدود یکچهارم آن LNG است. این ترکیب، در صورت دسترسی عملیاتی به ظرفیت بازگازسازی و انتقال اروپا، امکان تنوعبخشی به منابع تأمین را افزایش میدهد.
ریسک محوری، فاصله میان گاز ذخیرهشده و گاز قابلتحویل است. بیش از ۴۰۰ حمله به داراییهای نفتوگاز در سال جاری، آسیبپذیری زیرساختهای تولید، فرآورش و انتقال را برجسته میکند. اختلال در کمپرسورها یا خطوط انتقال میتواند ظرفیت تحویل را محدود و واردات اضطراری را ضروری سازد.
مصرف سالانه گاز اوکراین برای سال ۲۰۲۶ حدود ۲۰ میلیارد مترمکعب برآورد شده است؛ در مقایسه با ۲۱ میلیارد مترمکعب در سال ۲۰۲۵. کاهش تقاضا فشار بر عرضه را تعدیل میکند، اما برای سنجش کفایت زمستانی باید نرخ برداشت روزانه، الگوی اوج مصرف و قابلیت عملیاتی شبکه را نیز در نظر گرفت. موجودی بالا بدون ظرفیت کافی برداشت و انتقال، تضمینکننده امنیت عرضه نیست.
سهم LNG نیز به معنای استقلال از محدودیتهای زیرساختی نیست. تامین گاز از این مسیر به ظرفیت پایانههای بازگازسازی اروپا، شبکه انتقال منطقهای و شرایط تجاری وابسته است. اختلال در زیرساختهای اوکراین ممکن است ابتدا بهصورت افزایش تقاضای وارداتی و فشار بر ظرفیت انتقال منطقهای ظاهر شود.
در سناریوی پایه، تداوم جریان واردات و برداشت متعارف از مخازن، نیاز به خرید اضطراری را محدود میکند و میتواند فشار صعودی بر قیمتهای منطقهای را مهار کند. در مقابل، تشدید حملات و افت قابلیت تحویل ممکن است تقاضای کوتاهمدت اوکراین را در مسیرهای اسلواکی و مجارستان افزایش دهد و به افزایش اختلاف قیمت میان هابهای منطقهای و تقویت صرف ریسک در بازارهای اروپای مرکزی منجر شود؛ اثری که به شدت اختلال و محدودیت مسیرهای جایگزین بستگی دارد. در این وضعیت، سطح ذخایر بهتنهایی مانع جهش قیمت نخواهد شد.
برای فعالان بازار، نامینیشنهای مرزی، نرخ برداشت مخازن، ظرفیت قابلاستفاده انتقال و تغییرات Regional Basis در هابهای اروپایی شاخصهای اصلی پایش هستند. افزایش برداشت همزمان با افت ذخایر و محدودیت واردات، علامت تشدید ریسک عرضه است؛ درحالیکه ثبات جریانها و برداشت متعارف میتواند رشد قیمتهای کوتاهمدت را مهار کند.
جمعبندی: ذخایر ۱۶ میلیارد مترمکعبی حاشیه امنیت اولیه اوکراین را نسبت به زمستان گذشته افزایش دادهاند، اما کانون اصلی ریسک همچنان به قابلیت تحویل، تابآوری زیرساخت و انعطافپذیری واردات وابسته است. برای بازار اروپا، متغیر تعیینکننده نه صرفاً حجم گاز موجود، بلکه توان اوکراین برای تبدیل این موجودی به عرضه پایدار در شرایط جنگی خواهد بود.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
حدود 5 ساعت قبل
حدود 5 ساعت قبل
حدود 5 ساعت قبل
حدود 5 ساعت قبل
حدود 5 ساعت قبل
ویدئو مرتبط
رسانه
رسانه
رسانه
رسانه
رسانه
