در آستانه بسته شدن بازارهای جهانی، نفت خام برنت با جهشی غیرمنتظره مرز ۱۰۹ دلار در هر بشکه را فتح کرد تا بار دیگر شکنندگی شدید زنجیره تأمین انرژی جهانی را به رخ بکشد. همزمانی افزایش ریسکهای منطقهای در خاورمیانه، افول صدها میلیون بشکهای ذخایر تجاری نسبت به سطوح استاندارد و هشدارهای جدید درباره تعمیق بحران سوختهای پالایشگاهی، معادله انرژی را پیچیدهتر از گذشته کرده وحالا این جهش قیمتی، فراتر از یک نوسان مقطعی، نشاندهنده تغییر جهت عمیق در مناسبات تجاری نفت و سوخت است یعنی وضعیتی که برای ایران، همزمان حامل فرصتهای درآمدی کوتاهمدت و هشدارهای ساختاری در بخش بالادستی و پاییندستی است.
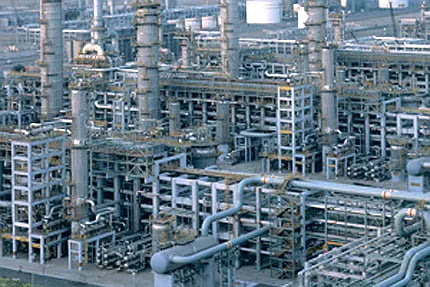
فرزین سوادکوهی: در آستانه بسته شدن بازارهای جهانی، نفت خام برنت با جهشی غیرمنتظره مرز ۱۰۹ دلار در هر بشکه را فتح کرد تا بار دیگر شکنندگی شدید زنجیره تأمین انرژی جهانی را به رخ بکشد. همزمانی افزایش ریسکهای منطقهای در خاورمیانه، افول صدها میلیون بشکهای ذخایر تجاری نسبت به سطوح استاندارد و هشدارهای جدید درباره تعمیق بحران سوختهای پالایشگاهی، معادله انرژی را پیچیدهتر از گذشته کرده وحالا این جهش قیمتی، فراتر از یک نوسان مقطعی، نشاندهنده تغییر جهت عمیق در مناسبات تجاری نفت و سوخت است یعنی وضعیتی که برای ایران، همزمان حامل فرصتهای درآمدی کوتاهمدت و هشدارهای ساختاری در بخش بالادستی و پاییندستی است.
جهش برنت و تغییر آرایش در لایههای پاییندستی،بار دیگر بده بستان های تجاری حوزه فرآورده ها را دگرگون کرده. بازار انرژی در دو سه روز گذشته شاهد نوساناتی سنگین و کمسابقه بود. نفت خام برنت با ثبت رشد چشمگیر به مرز ۱۰۹.۸۶ دلار در هر بشکه رسید و نفت خام شاخص آمریکا نیز از مرز ۱۰۱ دلار عبور کرد. این صعود قیمتی در حالی رخ میدهد که چشمانداز تقاضای جهانی نفت دستخوش تغییرات روانی شده، اما همزمان کمبود شدید فرآوردههای پالایشگاهی بهویژه گازوئیل و نفتگاز، معادلات بازار را به نفع فروشندگان سنگینتر کرده است. افت متوالی ذخایر جهانی نفت در یک ماه گذشته، مجموع ذخایر تجاری را به نازلترین سطح چند سال اخیر رسانده و معاملهگران بر این باورند که حتی برنامههای آزادسازی ذخایر استراتژیک توسط قدرتهای بزرگ نیز نتوانسته اثر روانی اختلال در خطوط مواصلاتی خاورمیانه و گلوگاههای حساس دریایی را خنثی کند.
آنچه در نوسانات اخیر بازار برجسته شده، نه فقط نرخ نفت خام، بلکه جهش بیسابقه «اسپرد پالایشی» و قیمت فرآوردههای سنگین و میانتقطیر است، به طوری که قیمت هر گالن گازوئیل در بازارهای مرجع به یک حد نصاب تاریخی جدید نزدیک شده است. از یک سو محدودیت در صادرات نفتگاز برخی تولیدکنندگان بزرگ و از سوی دیگر آسیبپذیری برخی پالایشگاههای منطقهای موجب شده تا بازار جهانی با ناهمترازی شدید در عرضه سوختهای حرارتی و حملونقل مواجه شود. در این میان، تحلیلگران تاکید میکنند که گلوگاه اصلی اکنون نه در چاههای نفت، بلکه در ظرفیت پالایشی و هزینههای سرسامآور حملونقل دریایی قرار دارد؛یعنی همان جایی که جهش چندبرابری نرخ کرایه حمل کشتیهای نفتکش، تخفیفهای قیمتی تولیدکنندگان برای حفظ سهم بازار در آسیا را بیاثر کرده است.
علاوه بر این، مسئله ساختار سنتی و فرسودگی بخشی از صنایع پالایشی غرب باعث شده تا توان پردازش نفت خامهای سنگین و ترش کاهش یابد. این تغییر الگوی خوراک، کششپذیری تولید فرآوردههای باکیفیت را به شدت محدود کرده و قیمت نهایی سوختهای صنعتی و ترابری را بیش از پیش متورم کرده است. تحولات جاری به وضوح نشان میدهد که حتی با وجود وفور نفت خام در بازارهای اولیه، عدم توازن در پاییندستی قادر است کل زنجیره ارزش جهانی انرژی را دچار بپیوستگی و تنش قیمتی کند.
همزمان با این تلاطمها، بررسی رفتارهای صادراتی نشان میدهد که کشورهای حاشیه خلیج فارس با سرعت در حال بازسازی و ایجاد انعطافپذیری در مسیرهای صادراتی خود هستند. برخی همسایگان با فعالسازی کامل خطوط لوله میانبرد و میانکشوری تلاش کردهاند وابستگی خود به مسیرهای پرریسک دریایی را به حداقل برسانند. در همین حال، تولیدکنندگانی مانند عراق و امارات متحده عربی در آخرین ارزیابیهای تولید ماهانه، افزایش محسوسی در عرضه خام به ثبت رساندهاند. این تحرکات اثبات میکند که رقبای منطقهای با بهرهگیری از زیرساختهای جایگزین و دیپلماسی فعال انرژی، در حال جذب تفاضل قیمت موجود در بازار و تثبیت سهم خود در بازارهای کلیدی آسیا بهویژه چین و هند هستند.
گرهخوردگی بازارهای آسیایی و شطرنج جدید خریداران بزرگ
نگاهی به نقشه تقاضا در قاره آسیا ابعاد تازهای از این بحران را روشن میسازد. پالایشگاههای مستقل چین و مجتمعهای بزرگ پالایشی هند که در طول دو سال گذشته کانون اصلی جذب نفتهای تخفیفدار و سنگین بودند، اکنون با فشارهای مضاعفی در حوزه تأمین خوراک و بازاریابی فرآورده روبرو شدهاند. افزایش ناگهانی هزینههای بیمه کشتیرانی و محدودیتهای لجستیکی در ترانزیت، حاشیه سود پالایشی این غولهای آسیایی را تحت شعاع قرار داده. در این میان، چین برای حفظ توازن در بازارهای داخلی، صادرات برخی فرآوردههای میانتقطیر را سهمیهبندی کرده که این تصمیم خود به عنوان یک محرک جدید، به گرانی بیشتر گازوئیل و نفتگاز در بازارهای منطقهای دامن زده است.
هند نیز که به یکی از صادرکنندگان اصلی سوخت پالایششده به اروپا تبدیل شده بود، اکنون با عبور از ظرفیتهای اسمی پالایشگاههای خود مواجه است. محدودیت در تأمین قطعات تحریمی و نیاز به اورهالهای دورهای سبب شده تا این کشور نتواند به تنهایی خلأ ناشی از ناهمترازی عرضه در غرب را پر کند. این پیچیدگی در جریان تجارت شرق به غرب، نشان میدهد که دستکاری در خطوط مبادلاتی و تغییر مسیرهای سنتی انرژی، هزینههای ثابت و متغیر تجارت بینالمللی را به طور دائم افزایش داده و ثبات را از بازار سلب کرده است.
ابعاد صعود نفت و تعمیق چالشها برای اقتصاد انرژی ایران هم تاثیراتی انکار ناپذیر را در پی خواهد داشت.ایستادن قیمت نفت در ایستگاه ۱۰۹ دلاری در نگاه نخست یک تنفس مالی و فرصتی برای افزایش درآمدهای ارزی حاصل از صادرات نفت خام به شمار میرود. با این حال، تحلیل عمیقتر لایههای این بازار پیچیده، چالشهای ساختاری صنعت نفت و گاز کشور را به رخ میکشد. نخستین لایه این چالش در تقابل میان درآمدهای نفتی و هزینههای لجستیک خودنمایی میکند؛ چراکه اگرچه قیمتهای بالای نفت ارزش هر بشکه صادراتی را بالا میبرد، اما جهش نرخ بیمه ناشی از ریسکهای منطقهای و رشد هزینههای حملونقل دریایی، بخش قابلتوجهی از این سود را بلعیده و تخفیفهای تحمیلی بازار را افزایش میدهد.
ابعاد این رویداد زمانی نگرانکنندهتر میشود که بحران سوختهای میانتقطیر به ناترازی داخلی پیوند میخورد. تمرکز بازار جهانی بر ناترازی گازوئیل و بنزین، زنگ خطری جدی برای صنعت پالایش ایران است. در شرایطی که ایران خود با ناترازی شدید بنزین و نفتگاز در داخل دستپنجه نرم میکند و سالانه مبالغ هنگفتی را صرف جبران این ناترازی میسازد، گرانی بیسابقه فرآوردهها در بازارهای جهانی فشار مالی سنگینی را بر بودجه واردات سوخت وارد میآورد. رشد مصرف داخلی که ناشی از ناوگان فرسوده، شدت بالای انرژی و ساختار ناکارآمد توزیع است، کشور را از یک صادرکننده بالقوه فرآورده به یک واردکننده اجباری در شدیدترین فاز گرانی بازار تبدیل میکند.
این وضعیت در کنار بهرهبرداری کامل همسایگان از خطوط لوله خشکی، ضرورت توسعه فوری و کامل طرحهای استراتژیک صادراتی کشور را دوچندان میکند تا توان مانور صادراتی ایران در شرایط بحرانی حفظ شود. عدم تکمیل به موقع پایانهها و طرحهای انتقال، وابستگی ایران به مسیرهای متداول دریایی را پابرجا نگه داشته و ریسکهای عملیاتی را در مقایسه با رقبا بالا میبرد. از سوی دیگر، رشد قیمت نفت اگرچه ممکن است قیمت برخی محصولات پتروشیمی را بالا ببرد، اما هزینههای تولید پتروشیمیهای خوراکمایع را افزایش داده و در صورت عدم تامین پایدار گاز خوراک در فصل سرما، رقابتپذیری این صنعت کلیدی را مخدوش خواهد ساخت.
همچنین، نوسانات قیمتی خوراکهای پالایشی و مجتمعهای پتروشیمی، انگیزه سرمایهگذاری بخش خصوصی در صنایع پاییندستی را کاهش میدهد. وقتی چشمانداز تامین گاز خوراک برای زمستان مبهم باشد و هزینههای تامین خوراک مایع بر اساس نرخهای جهانی افزایش یابد، زنجیره ارزش پتروشیمی از توسعه بازمیماند و ارزآوری غیرنفتی کشور دچار اختلال میشود. این چرخه معیوب نشان میدهد که بدون حل ریشهای ناترازی گاز و سوخت، نمیتوان از فرصتهای قیمتی بازار جهانی بهرهبرداری بهینه کرد.
چشمانداز آینده و لزوم بازنگری در دیپلماسی و ساختار انرژی
در نهایت، تحلیل پیشبینیهای کارشناسی نشان میدهد که بازار جهانی نفت دستکم تا دو سال آینده با مازاد عرضه ساختاری مواجه نخواهد شد و تلاطمهای قیمتی ادامه خواهد داشت. فشار بر ظرفیتهای پالایشی، عدم سرمایهگذاری کافی در بالادستی طی سالهای گذشته و چالشهای تغییر اقلیم و تحول انرژی، همگی دست به دست هم دادهاند تا دوره جدیدی از بیثباتی قیمتی را رقم بزنند. در این میان، کشورهایی برنده نهایی خواهند بود که علاوه بر داشتن ذخایر خام، از انعطافپذیری بالایی در لایههای پالایشی و زیرساختهای صادراتی برخوردار باشند.
بهرهمندی پایدار از این دوره قیمتهای بالا، برای ایران مستلزم عبور از راهکارهای مقطعی و اقدامات مسکنوار است. نوسازی فناوری در بخش بالادستی برای حفظ و نگهداشت تولید و جلوگیری از افت فشار میادین، سرمایهگذاری عاجل در ارتقای کیفی پالایشگاهها برای تولید فرآوردههای باارزش مانند نفتگاز یورو ۵ و بنزین استاندارد، و همچنین بهرهگیری از دیپلماسی هوشمند انرژی برای کاهش هزینههای مبادلاتی، تنها مسیرهایی هستند که میتوانند تهدیدهای ناشی از تلاطمهای منطقهای را به فرصتی برای توسعه پایدار صنعت انرژی کشور تبدیل کنند. اگر اصلاح ساختاری در نظام مصرف و نوسازی زیرساختهای پالایشی در اولویت قرار نگیرد، سود حاصل از نفت ۱۰۰ دلاری تنها صرف جبران هزینههای ناترازی داخلی خواهد شد.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
حدود 5 ساعت قبل
حدود 5 ساعت قبل
حدود 5 ساعت قبل
حدود 5 ساعت قبل
حدود 5 ساعت قبل
ویدئو مرتبط
رسانه
رسانه
رسانه
رسانه
رسانه
