فرزین سوادکوهی
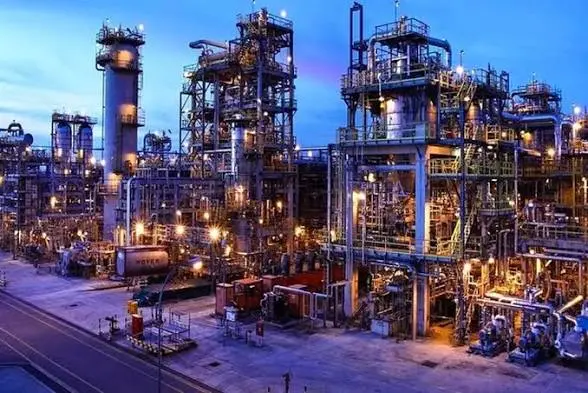
کاهش قیمت نفت خام بدون امکان جبران آن از طریق فروش فرآورده، زیان مضاعفی برای اقتصاد ایران به همراه دارد. در شرایطی که پالایشگاههای مستقل چین و پالایشگاههای مدرن هند و خلیج فارس با جذب نفت خام تخفیفخورده و تبدیل آن به نفت گاز گرانقیمت، سودهای افسانهای ثبت میکنند، صنعت نفت ایران به دلیل فقدان سرمایهگذاری در فناوریهای هیدروکراکینگ و ککسازی تاخیری، تنها نظارهگر این جهش درآمدی در منطقه است.
دیپلماتها در مجمع عمومی سازمان ملل متحد کلمات را وزن میکنند و معاملهگران در لندن و نیویورک، قیمتها را. عقبنشینی اخیر قیمت نفت خام برنت به محدوده ۹۸.۳ دلار بهازای هر بشکه و افت ۲ درصدی آن در معاملات ۴۸ ساعت گذشته، بیش از آنکه حاصل یک تغییر بنیادین در معادلات عرضه و تقاضا باشد، نتیجه مستقیم دستبهدست شدن سیگنالهای دیپلماتیک میان واشنگتن و تهران، در کنار بازگشایی کجدارومریز خط لوله شرق به غرب عربستان (East-West Pipeline) به سمت بندر ینبع است.
انتشار اخبار مربوط به احتمال فروکش کردن تنشهای نظامی و مطرح شدن پیشنهادهای مشروط جهت عبور ایمن نفتکشها از تنگه هرمز، بلافاصله حباب «پریمیوم ریسک جنگ» را کمی تخلیه کرد؛ اما در زیر پوست این آرامش شکننده، واقعیت سختتری در جریان است چرا که بازار جهانی نفت در حال عبور از یک شوک کوتاهمدت عرضه خام به یک بحران مزمن و ساختاری فرآوردههای میانتقطیر بهویژه گازوئیل و دیزل است؛ مسئلهای که نشان میدهد حاشیه سود اصلی طلای سیاه از حوزه نفت خام به بخش پالایشی کوچ کرده و ایران، دقیقاً در همین نقطه آسیبپذیر است.
جدیدترین گزارشهای آژانس بینالمللی انرژی (IEA) و گزارش ماهانه اوپک تصویر روشنی از آنچه در ۴۸ ساعت گذشته بر بازار گذشته ارائه میدهند. در حالی که به دلیل بازگشایی ناهمگون سامانههای انتقال، نگرانیها از انسداد کامل فیزیکی تا حدی کاهش یافته، اما بازارهای جهانی با کسری ساختاری حاد در حوزه سوختهای سنگین و دیزل روبهرو هستند. اطلاعات ردیابی نفتکشها در موسسات بلومبرگ و کپلر (Kpler) نشان میدهد که حتی با صدور سیگنالهای کاهش تنش، بازسازی زنجیرههای تامین فرآورده، فرآیندی زمانبر و نیازمند ماهها سرمایهگذاری و ثبات است.
در این میان، واکنش بازار به دادههای ۲۴ تا ۴۸ ساعت اخیر بسیار معنادار است. افت قیمت نفت خام برنت به زیر کانال ۱۰۰ دلار، پاسخ آنی بازار به مذاکرات دیپلماتیک احتمال در نیویورک و تحرکات جدید ناوگان تجاری بود. اما همزمان، شاخص "Diesel Crack Spread" یا همان مابهالتفاوت قیمت گازوئیل و نفت خام، در سطوح تاریخی چشمگیری باقی مانده است.
دادههای اداره اطلاعات انرژی آمریکا (EIA) حاکی از آن است که ذخایر فرآوردههای میانتقطیر به میزان ۱۲.۸ درصد پایینتر از میانگین پنجساله قرار دارد. تحلیلگران گلدمن ساکس و موسسه پژوهشهای بلومبرگ متفقالقولند که افت قیمت نفت خام لزوماً به معنای کاهش هزینه نهایی انرژی نیست؛ بلکه سود اصلی این بازار در حال حاضر به جیب صاحبان پالایشگاههای پیچیده و مدرن (Complex Refineries) میرود؛ پالایشگاههایی که توان فرآورش نفت خام سنگین و تبدیل آن به سوختهای استاندارد را دارند.
معادله پارادوکسیکال ایران
بررسی وضعیت ایران در این مختصات تازه بازارهای بینالمللی، طعم گس یک فرصتسوزی ساختاری را به همراه دارد. طبق آخرین آمارهای سازمان برنامهوبودجه و گزارشهای اختصاصی اوپک، درآمد ارزی حاصل از فروش نفت ایران در ماه سپتامبر به بالاترین سطح دو سال اخیر (فراتر از ۳ میلیارد دلار) رسیده. با این حال، شکنندگی مسیرهای صادراتی و فشارهای تحریمی، توان مانور مانور دیپلماتیک و اقتصادی کشور را بشدت محدود ساخته است.
هنگامی که سیگنالهای کاهش تنش صادرات خام را تحت تاثیر قرار میدهد، افت قیمت نفت خام مستقیماً درآمد ارزی ایران از صادرات نفت خام را کاهش میدهد، بیآنکه ایران بتواند از «کرک اسپرد» رویایی گازوئیل و بنزین سهمی ببرد. در واقع، ایران به دلیل عقبماندگی تاریخی در توسعه زیرساختهای پالایشی، عدم تکمیل زنجیره ارزش و عدم اجرای کامل طرحهای ارتقای کیفی (از جمله طرحهای کیفیسازی پالایشگاههای اصفهان، شیراز و ستاره خلیج فارس)، نهتنها صادرکننده عمده فرآوردههای باارزش نیست، بلکه خود با ناترازی شدید بنزین و گازوئیل در داخل دستوپنجه نرم میکند.
زیان مضاعف با کاهش قیمت نفت خام بدون امکان جبران آن از طریق فروش فرآورده برای اقتصاد ایران یک بلای تمام عیار است. چین ی ها و هندی ها با جذب نفت خام تخفیفخورده و تبدیل آن به نفت گاز گرانقیمت، سودهای آنچنانی کسب می کنند، صنعت نفت ایران در حوزه فناوریهای هیدروکراکینگ و ککسازی تاخیری، کماکان اندر خم یک کوچه است.
تحولات روزهای گذشته در خط لوله شرق به غرب عربستان سعودی با ظرفیت حمل بیش از ۵ میلیون بشکه نفت به سمت بندر ینبع در البحر الاحمر، یکی دیگر از قطعات پازل تغییر جغرافیا در بازار نفت است. بارگیری بیش از ۱۴ میلیون بشکه نفت توسط ابرنفتکشها در پایانههای منطقه طی ۴۸ ساعت اخیر، نشاندهنده احیای تدریجی شریانهای جایگزین است. ریاض با فعالسازی هوشمندانه این خطوط، وابستگی خود به گلوگاههای پرخطر دریایی را تا حد قابل توجهی مدیریت کرده است.
این تحرکات منطقهای نشان میدهد که همسایگان ایران در حال خروج از «تکمسیر بودن صادرات» هستند. اگر تنگه هرمز بهطور کامل بازگشایی شود، نفت عربستان، امارات (از طریق خط لوله حبشان-فجیره) و عراق با سرعت بیشتری به بازار بازمیگردند و فشار عرضه بر قیمت نفت خام را تشدید میکنند. در مقابل، ایران که عمده صادرات خود را از پایانه خارگ انجام میدهد، در صورت افت قیمتها، با افت شدیدتر درآمدهای نفتی مواجه خواهد شد، چرا که مجبور است برای حفظ سهم بازار خود، تخفیفهای قیمتی بیشتری اعمال کند.
سناریوهای پیشرو و سیاستگذاری در لبه پرتگاه
با تحلیل دادههای پیشبینی بازار توسط بانک جهانی و آژانس بینالمللی انرژی، سه سناریو برای ماههای پایانی سال در برابر صنعت نفت ایران قرار دارد بدین صورت که در سناریوی نخست؛ توافق تاکتیکی و بازگشایی کامل شریانهای مواصلاتی صورت می پذیرد و افت پریمیوم جنگی، قیمت نفت برنت را به محدوده ۸۵ تا ۹۰ دلار هدایت خواهد کرد. برای ایران، این سناریو به معنای کاهش درآمد فیبشکه است که تنها در صورت افزایش چشمگیر حجم صادرات قابل جبران خواهد بود.
سناریوی دوم؛ تداوم وضعیت «نه جنگ، نه صلح» و ماندگاری نفت در کانال ۹۵ تا ۱۰۵ دلار را معنی می کند چرا که در این حالت، نوسان شدید قیمتها ادامه خواهد یافت. سود اصلی همچنان در بخش فرآوردهها متمرکز میماند و ناترازی سوخت در داخل ایران به دلیل عدم توانایی در واردات گرانقیمت دیزل و بنزین، به یک چالش اقتصادی دامنهدار تبدیل خواهد شد.
سناریوی سوم؛ شوک مجدد و بنبست دیپلماتیک است و بر اساس آن هرگونه ناکامی در مذاکرات نیویورک یا بروز حادثه جدید در تاسیسات منطقهای، میتواند قیمتها را مجدداً به بالای ۱۰۵ دلار ببرد، اما هزینههای بیمه و ریسک حملونقل دریایی، سود قیمتی آن را برای ایران خنثی خواهد کرد.
گزارشهای تحلیلی موسسات مالی نشان میدهند که بازار جهانی انرژی وارد مرحله جدیدی از تغییر ساختار شده است. اتکای صرف به صادرات نفت خام در منطقهای که آبهای آن آبستن حوادث ژئوپلیتیک است، یک استراتژی با ریسک بالا به شمار میرود. برای صنعت نفت ایران، تحولات ۴۸ ساعت گذشته یک زنگ خطر جدی است چون کلید پایداری درآمدها و مصونسازی کشور در برابر نوسانات دیپلماتیک، نه فقط افزایش ظرفیت استخراج نفت خام، بلکه جهش در صنایع پاییندستی، تکمیل طرحهای پالایشی، رفع ناترازی سوخت و تنوعبخشی به مبادی صادراتی است. بدون این اصلاحات ساختاری، ایران همچنان در بازیهای دیپلماتیک قیمت نفت، بازنده اصلی حاشیههای سود بازار خواهد بود.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
حدود 4 ساعت قبل
حدود 4 ساعت قبل
حدود 4 ساعت قبل
حدود 4 ساعت قبل
حدود 4 ساعت قبل
ویدئو مرتبط
رسانه
رسانه
رسانه
رسانه
رسانه
