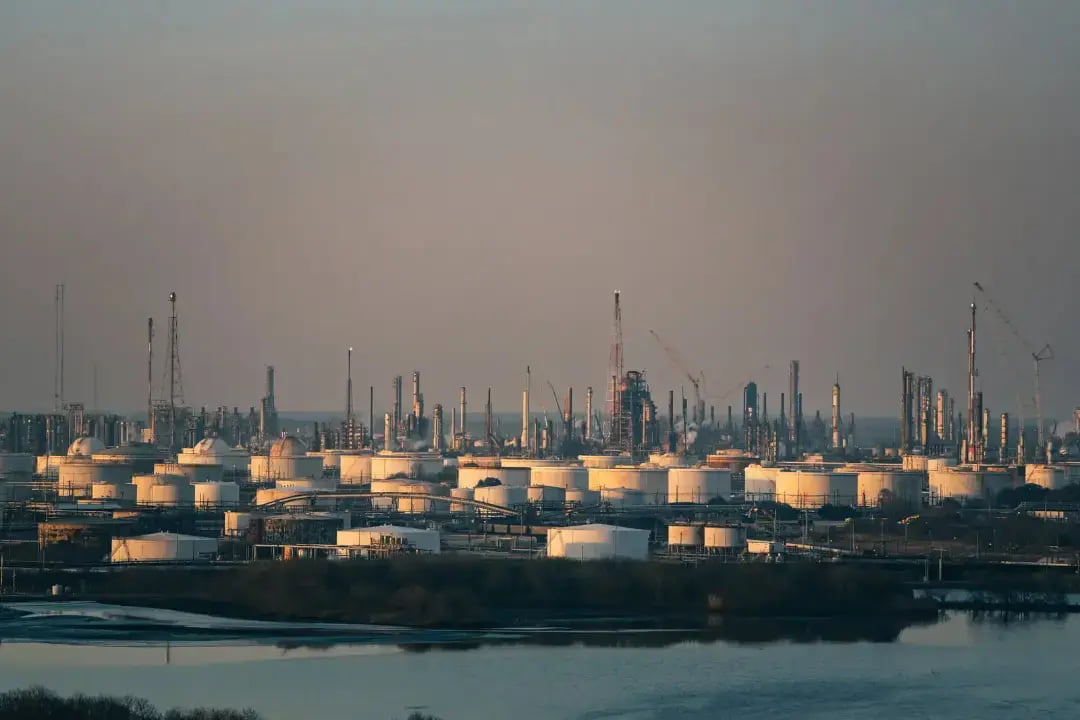
واردات نفت خام آسیا در اکتبر تقریباً به سطح پیش از جنگ بازگشته، اما جریان بنزین و گازوئیل همچنان عقبتر از نیاز بازار است. این واگرایی نشان میدهد احیای صادرات نفت، لزوماً به معنای پایان بحران سوخت نیست؛ زیرا بخش مهمی از اختلال، اکنون در پالایشگاهها و زنجیره تأمین فرآوردهها باقی مانده است.
فرزین سوادکوهی: واردات نفت خام آسیا در اکتبر تقریباً به سطح پیش از جنگ بازگشته، اما جریان بنزین و گازوئیل همچنان عقبتر از نیاز بازار است. این واگرایی نشان میدهد احیای صادرات نفت، لزوماً به معنای پایان بحران سوخت نیست؛ زیرا بخش مهمی از اختلال، اکنون در پالایشگاهها و زنجیره تأمین فرآوردهها باقی مانده است.
بازار نفت آسیا در حال تجربه وضعیتی است که در نگاه اول متناقض به نظر میرسد چون نفتکشهای حامل نفت خام دوباره با حجم بیشتری به بنادر منطقه میرسند، اما بازار همچنان برای تأمین سوختهایی مانند گازوئیل و بنزین با محدودیت روبهروست. آمارهای تازه نشان میدهد جریان نفت خام سریعتر از جریان فرآوردههای پالایشی احیا شده و همین فاصله، به یکی از مهمترین نشانههای ناتمام ماندن بازگشت بازار انرژی به شرایط عادی تبدیل شده است.
بر اساس دادههای شرکت ردیابی محمولههای نفتی کپلر که در گزارش دوم نوامبر رویترز منتشر شده، واردات نفت خام آسیا در اکتبر به روزانه ۲۶ میلیون و ۳۹۰ هزار بشکه رسید یعنی رقمی که تنها اندکی پایینتر از میانگین ۲۷ میلیون بشکهای سه ماه پیش از آغاز جنگ در ۲۸ فوریه است. این میزان همچنین نسبت به کف ۱۸ میلیون و ۹۳۰ هزار بشکهای آوریل، حدود ۳۹ درصد افزایش نشان میدهد. به این ترتیب، از منظر حجم واردات نفت خام، آسیا بخش بزرگی از افت ماههای نخست بحران را جبران کرده است.
اما این تصویر در بازار فرآوردهها تکرار نمیشود. واردات بنزین، گازوئیل و دیگر فرآوردههای سبک و میانتقطیر در اکتبر به روزانه ۶ میلیون و ۱۵۰ هزار بشکه رسید؛ در حالی که این رقم پیش از جنگ حدود ۶ میلیون و ۸۵۰ هزار بشکه بود. به بیان دیگر، با وجود افزایش واردات نسبت به ماه قبل، عرضه این گروه از فرآوردهها هنوز حدود ۱۰ درصد پایینتر از سطح پیش از بحران قرار دارد. فاصلهای که نشان میدهد بازگشت نفت خام به بازار، بهتنهایی نمیتواند کمبود سوخت را برطرف کند.
نفتکشها برگشتند وبازار در انتظار پالایشگاه هاست
بخشی از بهبود واردات نفت خام آسیا به افزایش محمولههای عبوری از تنگه هرمز مربوط است. در اکتبر، روزانه ۷ میلیون و ۴۲۰ هزار بشکه نفت خام از این مسیر به آسیا رسید به این معنی که رقمی که در مقایسه با کف ۱ میلیون و ۵۹۰ هزار بشکهای آوریل جهشی چشمگیر دارد. با این حال، این میزان هنوز فاصله زیادی با میانگین ۱۳ میلیون و ۶۰ هزار بشکهای پیش از جنگ دارد. بنابراین، حتی در بخش نفت خام نیز بازگشت عرضه کامل نشده و بخشی از جبران کمبود از مسیرهای جایگزین صورت گرفته است.
روسیه و کشورهای حوزه اقیانوس اطلس در این جابهجایی نقش پررنگتری پیدا کردهاند. واردات نفت خام آسیا از روسیه در اکتبر به روزانه ۳ میلیون و ۵۰۰ هزار بشکه رسید چون رقم آن بالاتر از میانگین ۳ میلیون و ۱۵۰ هزار بشکهای پیش از جنگ است. واردات از قاره آمریکا نیز در همین ماه ۴ میلیون و ۱۶۰ هزار بشکه در روز بود و پیشبینی کپلر از افزایش آن به ۶ میلیون و ۲۹۰ هزار بشکه در نوامبر حکایت دارد.
این تغییر مسیر، البته به معنای حل مسئله نیست. جایگزین کردن نفت خاورمیانه با محمولههایی که از فاصلههای طولانیتری حمل میشوند، هزینه و پیچیدگی لجستیکی بیشتری به همراه دارد. افزون بر آن، نفت خام و فرآوردههای پالایشی دو کالای قابل جایگزینی مستقیم نیستند. پالایشگاه باید نفت مناسب را دریافت کند و آن را با ظرفیت و ترکیب خوراک متناسب فرآوری کند و در نهایت محصولاتی مانند گازوئیل، بنزین و سوخت جت را به بازار برساند. اگر ظرفیت پالایش آسیب دیده باشد یا صادرات فرآورده از سوی تولیدکنندگان محدود شود، افزایش محمولههای نفت خام الزاماً به افزایش متناسب عرضه سوخت منجر نخواهد شد.
اطلاعات رویترز نشان میدهد کاهش عرضه فرآورده از پالایشگاههای خاورمیانه همچنان در بازار آسیا محسوس است. واردات فرآوردههای سبک و میانتقطیر این منطقه از خاورمیانه در اکتبر به روزانه یک میلیون و ۶۹۰ هزار بشکه رسید؛ در حالی که میانگین پیش از جنگ ۲ میلیون و ۷۰ هزار بشکه بود. این افت حدود ۱۸.۴ درصدی، نشان میدهد مسیر بازگشت صادرات فرآورده حتی از مسیر احیای صادرات نفت خام نیز دشوارتر بوده است.
بحران گازوئیل بیشتر خودنمایی میکند
در میان فرآوردههای نفتی، گازوئیل بیش از بسیاری از محصولات دیگر تحت فشار قرار گرفته است. این سوخت در حملونقل جادهای، فعالیت ماشینآلات صنعتی، کشاورزی و بخش مهمی از زنجیره تولید نقش دارد و کمبود آن میتواند هزینه فعالیت اقتصادی را در بخشهای مختلف افزایش دهد. از سوی دیگر، بخشی از عرضه جهانی گازوئیل نیز با مشکلات پالایشی روسیه روبهروست چون پالایشگاههایی که در جریان حملات اوکراین هدف قرار گرفتهاند و محدودیت فعالیت آنها بر بازار صادراتی اثر گذاشته است.
در چنین شرایطی، افزایش خرید از منابع جایگزین نتوانسته تمام کمبود را جبران کند. واردات فرآوردههای سبک و میانتقطیر آسیا از قاره آمریکا در اکتبر به روزانه ۲۲۵ هزار بشکه و از آفریقا به ۲۹۴ هزار بشکه رسید و در واقع عملا هر دو رقم بالاتر از میانگین سه ماه پیش از جنگ هستند. این افزایش نشان میدهد خریداران آسیایی برای یافتن محمولههای جایگزین دست به کار شدهاند، اما رشد عرضه از این مسیرها هنوز برای پر کردن شکاف ایجادشده کافی نبوده است.
بازتاب این وضعیت را میتوان در قیمتهای سنگاپور مشاهده کرد؛ بازاری که یکی از مهمترین مراکز قیمتگذاری و تجارت فرآوردههای نفتی در آسیاست. قیمت هر بشکه گازوئیل در ۳۰ اکتبر به ۱۶۸ دلار و ۶۲ سنت رسید. این رقم اگرچه از رکورد ۱۹۹ دلار و ۸۹ سنتی ۳۰ مارس پایینتر آمده، اما همچنان ۸۴ درصد بالاتر از قیمت ۹۱ دلار و ۴۲ سنتی پیش از آغاز جنگ است. بنزین نیز در همین تاریخ هر بشکه ۱۲۷ دلار و ۶۴ سنت معامله شد؛ قیمتی که با وجود عقبنشینی از رکورد ۱۵۱ دلار و ۶۰ سنتی مارس، هنوز ۶۱ درصد بالاتر از سطح پیش از بحران قرار دارد.
کاهش قیمتها نسبت به اوج بحران را نباید با بازگشت تعادل اشتباه گرفت. افزایش واردات از منابع جایگزین و بهبود نسبی عرضه، بخشی از فشار را کم کرده است، اما سطح بالای قیمتها نشان میدهد بازار همچنان برای تأمین سوخت با هزینه بیشتری روبهروست. بهویژه در مورد گازوئیل، محدودیت عرضه از چند مسیر همزمان ــ کاهش صادرات خاورمیانه، مشکلات پالایشگاهی روسیه و دشواری جایگزینی سریع محمولهها ــ امکان فروکش کردن سریع قیمتها را محدود میکند.
پایان بحران نفت و شاید آغاز مسئله پالایش
آنچه از آمار اکتبر میتوان دریافت، تغییر کانون بحران در بازار انرژی است. در ماههای نخست، نگرانی اصلی از دست رفتن جریان نفت خام و محدود شدن عبور محمولهها از تنگه هرمز بود؛ اکنون، با افزایش واردات نفت خام و بازگشت بخشی از مسیرهای حملونقل، مسئله کمبود فرآوردهها برجستهتر شده است. این تغییر به معنای پایان بحران نیست، بلکه نشان میدهد اختلال از یک حلقه زنجیره تأمین به حلقهای دیگر منتقل شده است.
برای بازگشت کامل بازار فرآوردهها، صرفاً افزایش صادرات نفت خام کافی نیست. پالایشگاههایی که آسیب دیدهاند باید به مدار تولید بازگردند، ظرفیتهای موجود باید بتوانند با دسترسی مطمئن به خوراک فعالیت کنند و صادرات فرآورده از سوی تولیدکنندگان بزرگ نیز به سطح باثباتتری برسد. در غیر این صورت، حتی با افزایش حجم نفت خام ورودی به آسیا، بازار بنزین و گازوئیل همچنان با محدودیت عرضه و قیمتهای بالا مواجه خواهد بود.
کشورهای صادرکننده نفت و فرآورده با این وضعیت سیگنال های خاصی دریافت می کنند بدین ترتیب که در بحرانهای انرژی، برخورداری از منابع نفت خام بهتنهایی مزیت تعیینکننده نیست چون ظرفیت پالایش، امکان صادرات پایدار و دسترسی به مسیرهای حملونقل نیز به همان اندازه اهمیت دارند. تجربه ماههای اخیر نشان داده است که بازار میتواند بخشی از کمبود نفت خام را با تغییر مبدأ خرید جبران کند، اما جایگزین کردن سریع ظرفیت پالایشی ازدسترفته و محمولههای فرآورده، بهمراتب دشوارتر است.
به هرحال آسیا هنوز نفت خام بیشتری دریافت میکند، اما برای تأمین سوخت مورد نیاز خود ناچار است هزینه بیشتری بپردازد و مسیرهای دورتر و پیچیدهتری را به کار بگیرد. بنابراین، تا زمانی که صادرات فرآوردهها و ظرفیت پالایش به وضعیتی باثبات بازنگردد، نمیتوان از پایان بحران انرژی در این منطقه سخن گفت؛ حتی اگر آمار واردات نفت خام، تصویری امیدوارکنندهتر از بازار ارائه کند.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
حدود 6 ساعت قبل
حدود 7 ساعت قبل
حدود 7 ساعت قبل
حدود 7 ساعت قبل
حدود 7 ساعت قبل
ویدئو مرتبط
رسانه
رسانه
رسانه
رسانه
رسانه
