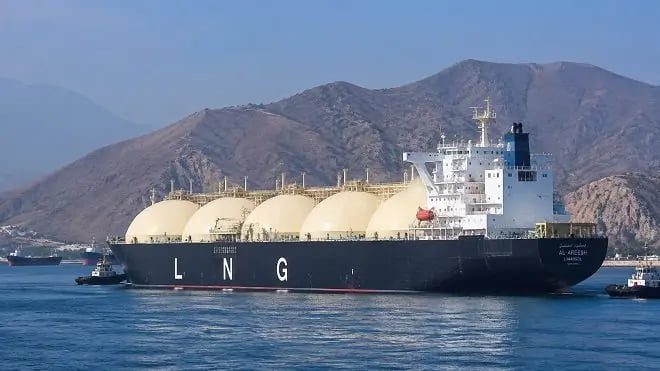
تنگه هرمز پس از ماهها انسداد تقریباً کامل، در سپتامبر بیشترین تردد تانکرهای حمل LNG از زمان آغاز جنگ را تجربه کرد؛ نشانهای که از بازگشت تدریجی جریان انرژی به بازار جهانی حکایت دارد. این بهبود اما شکننده است. ذخایر گازی اروپا در پایینترین سطح یک دهه اخیر قرار گرفته و زمستان سرد و لابد سخت هم که در راه است. معادلهای که ایران را در نقطهای حساس از قدرت چانهزنی قرار میدهد.
فرزین سوادکوهی
تنگه هرمز پس از ماهها انسداد تقریباً کامل، در سپتامبر بیشترین تردد تانکرهای حمل LNG از زمان آغاز جنگ را تجربه کرد؛ نشانهای که از بازگشت تدریجی جریان انرژی به بازار جهانی حکایت دارد. این بهبود اما شکننده است. ذخایر گازی اروپا در پایینترین سطح یک دهه اخیر قرار گرفته و زمستان سرد و لابد سخت هم که در راه است. معادلهای که ایران را در نقطهای حساس از قدرت چانهزنی قرار میدهد.
آمار و ارقام روزهای اخیر تصویری دوگانه از بازار گاز جهان ترسیم میکند؛ یک سو امید به بازگشت تدریجی ثبات را مشاهده می کنیم و از سوی دیگر اضطراب ناشی از کمبود ذخایر و ریسکهای ژئوپلیتیک را و البته در قلب این تصویر، تنگه هرمز قرار دارد؛ آبراهی که پیش از جنگ حدود یکپنجم کل عرضه الانجی جهان از آن عبور میکرد.
در ماه سپتامبر ۱۹ محموله الانجی از تنگه هرمز عبور کرد یعنی ۱۳ محموله از قطر و ۶ محموله از امارات. این رقم در مقایسه با ۱۵ محموله ماه ژوئن، بالاترین سطح از زمان آغاز درگیریها در اواخر فوریه است. اگر روند صعودی نیمه دوم سپتامبر در اکتبر نیز ادامه یابد، تردد ماهانه میتواند به حدود ۲۵ درصد سطح پیش از جنگ بازگردد. این بهبود اما در سایه همان ترفند «ترددهای تاریک» رخ میدهد؛ کشتیهایی که سیستم شناسایی خودکار خود را خاموش میکنند تا از رهگیری بگریزند. بسیاری از تانکرهای حمل LNG ، از جمله سه تانکر مرتبط با قطر انرژی که هفته گذشته در غرب هند دیده شدند، با همین شیوه از تنگه عبور کردهاند. این روش موقتاً جریان محمولهها را حفظ میکند، اما در عین حال ابهامات جدی درباره پایداری آن تا فصل زمستان نیز بوجود می آید.
پیامدهای انسداد هرمز فراتر از چند محموله ماهانه است. از زمان توقف تولید در تأسیسات رأس لفان قطر و جزیره داس امارات، حدود ۸۳ میلیون تن LNG — معادل ۲۰ درصد عرضه جهانی — توانایی رسیدن به بازارهای بینالمللی را از دست داده است. صادرات قطر که در ژانویه حدود ۷.۶۲ میلیون تن بود، در ماه مه به تنها ۰.۶ میلیون تن سقوط کرد و حتی با بهبود نسبی در ژوئن و ژوئیه، همچنان فاصلهای نجومی با ظرفیت اسمی ۷۷ میلیون تنی سالانه این کشور دارد.
بازار جهانی بخشی از این خلأ را با افزایش تولید در آمریکای شمالی و آفریقا پر کرده. صادرات الانجی قطر و امارات بین مارس تا ژوئن با کاهش ۳۵ میلیارد مترمکعبی روبهرو شد، اما تولید خارج از خلیج فارس با رشد حدود ۱۸ درصدی (معادل ۲۷ میلیارد مترمکعب) توانست حدود سهچهارم این کاهش را جبران کند. این جبران ناقص به معنای آن است که بازار همچنان با عرضهای محدودتر از پیش از جنگ روبهروست و این وضعیت مستقیماً بر قیمتها اثر گذاشته است.
در حالی که چشمها به تنگه هرمز دوخته شده، آمار ذخایر گازی اروپا هشدار جدیتری میدهد. سطح پرشدگی مخازن گاز اتحادیه اروپا در اوایل اکتبر حدود ۷۲ درصد است، در حالی که میانگین پنجساله این شاخص در همین زمان ۸۷.۷ درصد بوده. این شکاف ۱۵ درصدی، اروپا را در آستانه فصل گرمایش به شدت آسیبپذیر میکند. سطح ذخایر در پایان سپتامبر حدود ۶۰ درصد بوده، در حالی که انتظار میرفت به ۶۱ درصد برسد. اختلافی کوچک که در شرایط فعلی وزنهای سنگین بر تراز عرضه و تقاضای زمستانی است. آلمان به عنوان بزرگترین اقتصاد اروپا، با پرشدگی ۵۸.۷ درصدی مخازن۴ خود در مقایسه با میانگین پنجساله ۸۶ درصدی، یکی از آسیبپذیرترین کشورهای قاره به شمار میرود.
قیمت گاز در بازار تیتیاف هلند نیز بازتاب همین نگرانیهاست. در معاملات اوایل اکتبر، قیمت هر مگاواتساعت گاز به حدود ۷۵ یورو رسید یعنی قیمتی که اگرچه از اوج بحرانی فاصله گرفته، اما همچنان چند برابر سطح پیش از جنگ است.
تحلیلگران برای زمستان پیشرو دو سناریو ترسیم میکنند. در سناریوی خوشبینانه، تداوم بهبود تردد در هرمز و آغاز نسبتاً گرم اکتبر میتواند سطح ذخایر اروپا را به حدود ۶۲ درصد برساند و قیمت تیتیاف را در محدوده ۷۰ یورو در پایان سال تثبیت کند. در این حالت بازار با زمستانی معمولی روبهرو خواهد بود.
اما در سناریوی بدبینانه، اگر صادرات LNG از خلیج فارس در حدود ۲۵ درصد سطح عادی متوقف بماند و زمستان یک انحراف معیار سردتر از میانگین باشد، قیمت میتواند به ۱۵۰ یورو بازگردد. در این وضعیت اروپا با بحرانی مشابه تابستان ۲۰۲۲ مواجه میشود، با این تفاوت که این بار ذخایر به مراتب خالیتر و گزینههای جایگزین محدودتر است.
عامل تعیینکننده در هر دو سناریو، رفتار ایران در قبال تنگه هرمز است. نگرانی اصلی این است که آیا تردد تانکرهای حمل الانجی از هرمز در طول زمستان حفظ میشود یا نه. این معادله به آن بستگی دارد که تهران افزایش صادرات از هرمز را از دست دادن اهرم کنترلی خود تلقی کند و به تشدید تنش روی آورد، یا در چارچوب توافق موقت ژوئن مسیر فعلی را ادامه دهد.
برای ایران، تحولات بازار گاز جهانی بیشتر یک متغیر ژئوپلیتیک است تا فرصت صادراتی چون ایران صادرکننده گاز به ترکیه و عراق است و حتی در ماههای اخیر رکوردهایی نیز ثبت کرده، اما این صادرات در برابر حجم عظیم تجارت الانجی جهانی ناچیز است. به دلیل تحریمها و نبود زیرساختهای الانجی، ایران عملاً از معادله صادرات گاز مایع جهانی حذف شده. با این حال، کنترل غیررسمی بر تردد در تنگه هرمز، اهرمی است که در شرایط ذخایر ناکافی اروپا و تقاضای فصلی آسیا ارزشی دوچندان یافته. به هرحال هرگونه تشدید تنش در هرمز میتواند قیمتهای گاز را در حساسترین زمان ممکن به سطوح بحرانی برساند.
از منظر اقتصادی، ایران نیز از این وضعیت آسیب میبیند. تداوم بیثباتی در هرمز جذابیت سرمایهگذاری در پروژههای انرژی منطقه را کاهش میدهد و مسیر توسعه میادین مشترک گازی، از جمله فاز ۱۱ پارس جنوبی، را با موانع جدی روبهرو میکند. اما در محاسبات ژئوپلیتیک تهران، بقای اهرم فشار بر غرب ممکن است بر منافع اقتصادی کوتاهمدت اولویت داشته باشد.
بازار گاز جهان در آستانه زمستان در وضعیتی معلق قرار دارد. بهبود تردد تانکرهای حمل LNG در تنگه هرمز نشانهای از امکان بازگشت تدریجی به وضعیت عادی است، اما این بازگشت نه سریع خواهد بود و نه تضمینشده.
علی القاعده اروپا با ذخایری که به شدت کمتر از میانگین تاریخی است، به هر محموله LNG وابسته است و هرگونه توقف در جریان محمولهها میتواند به جهش قیمتی منجر شود. ایران با در دست داشتن کلید تنگه هرمز، در موقعیتی است که میتواند سرنوشت زمستان اروپا را تحت تأثیر قرار دهد. این اهرم در کوتاهمدت قدرت چانهزنی ایجاد میکند، اما در بلندمدت میتواند به انزوای بیشتر اقتصادی و کاهش جذابیت ایران به عنوان شریک انرژی منطقه بینجامد. معادلهای که تهران باید در محاسبات سرد زمستانی خود، وزن هر دو سوی آن را دقیق بسنجد.
انتهای پیام
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط

حدود 7 ساعت قبل
حدود 7 ساعت قبل
حدود 7 ساعت قبل
حدود 7 ساعت قبل
حدود 7 ساعت قبل
ویدئو مرتبط
رسانه
رسانه
رسانه
رسانه
رسانه
