بازار جهانی نفت در شرایطی وارد مرحله تازهای شده است که افزایش قیمتها دیگر با کاهش عرضه یا افزایش تقاضا توضیح داده نمیشود. تازهترین دادهها نشان میدهد حتی با بازگشت بخش قابلتوجهی از صادرات نفت خاورمیانه، اختلال در کشتیرانی، افزایش نرخ حمل نفتکشها، هزینه بیمه و طولانیتر شدن مسیرهای انتقال همچنان قیمت نفت را بالا نگه داشته است. به این ترتیب، لجستیک از یک هزینه جانبی در بازار نفت به یکی از متغیرهای اصلی قیمتگذاری تبدیل شده است.
تحریریه نفت خبر: بازار جهانی نفت در شرایطی وارد مرحله تازهای شده است که افزایش قیمتها دیگر با کاهش عرضه یا افزایش تقاضا توضیح داده نمیشود. تازهترین دادهها نشان میدهد حتی با بازگشت بخش قابلتوجهی از صادرات نفت خاورمیانه، اختلال در کشتیرانی، افزایش نرخ حمل نفتکشها، هزینه بیمه و طولانیتر شدن مسیرهای انتقال همچنان قیمت نفت را بالا نگه داشته است. به این ترتیب، لجستیک از یک هزینه جانبی در بازار نفت به یکی از متغیرهای اصلی قیمتگذاری تبدیل شده است.
به گزارش نفت خبر- بر اساس دادههای شرکت Kpler که رویترز گزارش داده است، صادرات نفت خام خاورمیانه در چند روز از هفته پایانی سپتامبر حتی از سطح پیش از جنگ نیز عبور کرد. صادرات نفت خام در ۲۴ سپتامبر و روزهای ۲۷ تا ۲۹ سپتامبر به حدود ۱۹.۵ تا ۲۲.۵ میلیون بشکه در روز رسید؛ در حالی که میانگین صادرات پیش از آغاز جنگ حدود ۱۸ میلیون بشکه در روز بود. میانگین هفتروزه صادرات نیز در اول اکتبر به ۱۸.۵ میلیون بشکه در روز رسید.
با این حال، قیمت برنت همچنان در محدوده بالای ۱۰۰ دلار در هر بشکه قرار دارد. این شکاف میان بازگشت نسبی عرضه و تداوم قیمت بالا، نشان میدهد بازار اکنون به پرسشی فراتر از «چقدر نفت تولید میشود؟» پاسخ میدهد: این نفت با چه هزینهای، از چه مسیری و با چه میزان ریسک به مصرفکننده میرسد؟
یکی از مهمترین نشانههای این تغییر، جهش نرخ حمل نفتکشهای غولپیکر یا VLCC است. بر اساس گزارش رویترز، نرخ حمل یک VLCC در مسیر خلیج عمان به چین در ماه سپتامبر به حدود ۴۵۰ واحد Worldscale رسید که معادل حدود ۱۱.۵ دلار به ازای هر بشکه بود و در آن زمان رکورد محسوب میشد.
اما فشار بازار حملونقل در روزهای اخیر شدیدتر شده است. بر اساس گزارش امروز رویترز، نرخ حمل نفتکشها در برخی مسیرهای خاورمیانه از حدود ۳۰ هزار دلار در روز به حدود ۱.۲ میلیون دلار در روز افزایش یافته است. این جهش به حدی رسیده که هزینه حمل میتواند نزدیک به ۲۷ درصد قیمت نفت تحویلشده را تشکیل دهد.
در چنین شرایطی، حتی اگر تولیدکننده بتواند نفت را تولید و در پایانه بارگیری کند، این الزاماً به معنای دسترسی بازار جهانی به همان بشکه با قیمت قبلی نیست. کاهش تمایل مالکان نفتکشها به ورود به مناطق پرریسک، کاهش ظرفیت مؤثر ناوگان، انتظار برای عبور ایمنتر و استفاده از مسیرهای طولانیتر، ظرفیت واقعی حمل را کاهش داده و هزینه انتقال را افزایش میدهد.
هرمز؛ تبدیل «ریسک جغرافیایی» به هزینه اقتصادی
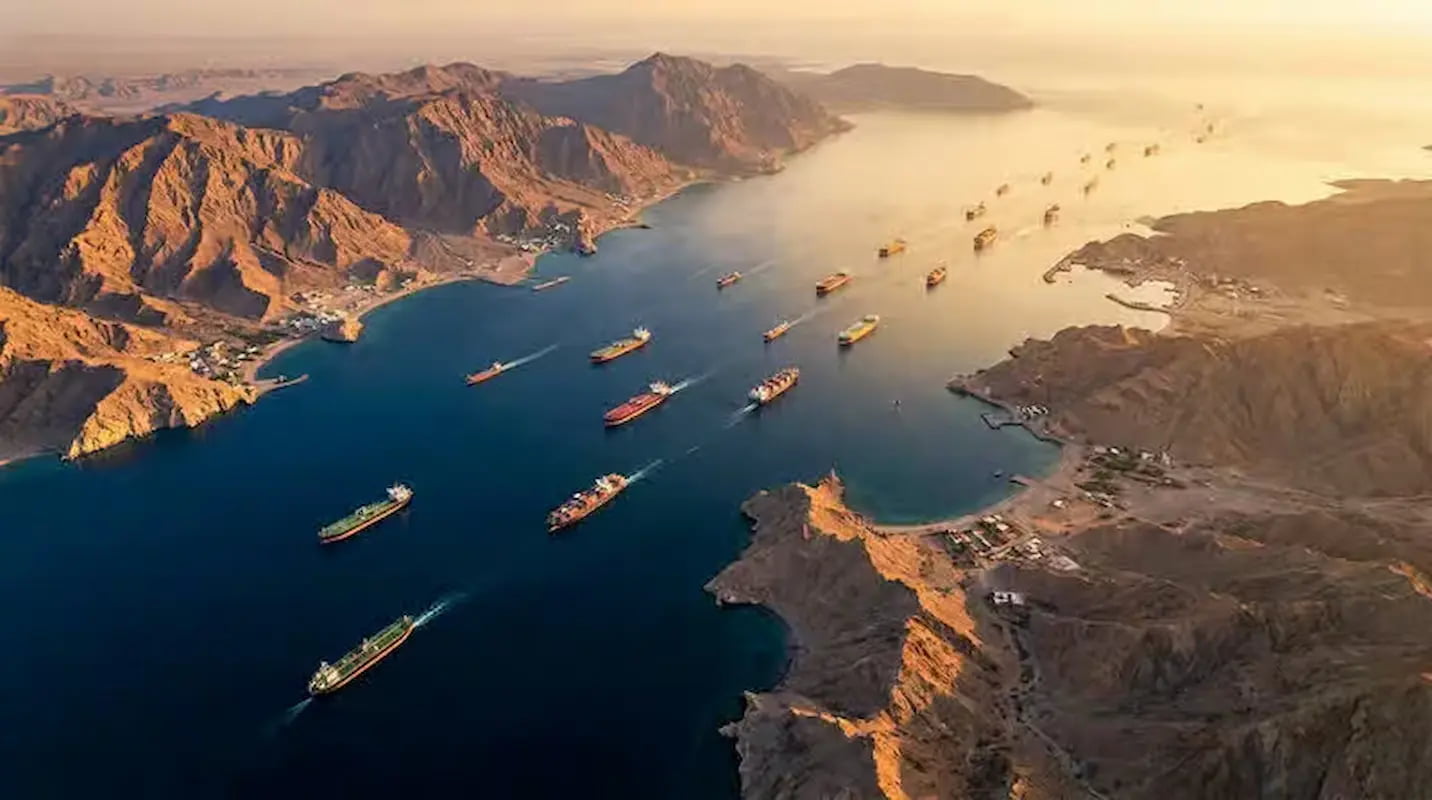
تنگه هرمز نمونه روشنی از این تغییر است. عبور نفت از این مسیر در هفتههای اخیر بهطور محسوسی افزایش یافته و در ۲۶ سپتامبر جریان نفت خام از هرمز به میانگین هفتروزه ۱۴.۲ میلیون بشکه در روز رسید؛ حدود ۸۰ درصد سطح پیش از جنگ. با این حال، افزایش حملات به کشتیها در روزهای اخیر بار دیگر ریسک عبور از این مسیر را بالا برده است. رویترز از دستکم هفت حادثه اخیر برای کشتیهای عبوری در منطقه خبر داده است.
این وضعیت باعث میشود بازار با «باز یا بسته بودن هرمز» سنجیده نشود. حتی زمانی که مسیر به طور کامل بسته نیست، ریسک عبور، هزینه بیمه، نرخ کرایه، زمان انتظار و احتمال تغییر مسیر میتواند هزینه نهایی نفت را افزایش دهد.
پیشتر نیز S&P Global گزارش داده بود که عبور کشتیها از هرمز پس از آغاز جنگ بیش از ۸۰ درصد کاهش یافته و تولیدکنندگان خلیج فارس برای حفظ صادرات خود ناچار به استفاده از مسیرهای طولانیتر و بهکارگیری ظرفیت بیشتری از ناوگان شدهاند.
بیمه جنگ نیز به یکی از مؤلفههای مهم این معادله تبدیل شده است. در ماه ژوئیه، هزینه بیمه ریسک جنگ برای کشتیهای عبوری از هرمز به حدود ۷.۵ تا ۱۰ درصد ارزش بدنه کشتی رسیده بود؛ در حالی که پیش از تشدید بحران، این رقم حدود ۱ تا ۳ درصد بود. هزینه حمل یک محموله ۲۷۰ هزار تنی نفت از خلیج فارس به چین نیز در آن مقطع به حدود ۷۷.۹۶ دلار به ازای هر تن رسید؛ بیش از چهار برابر میانگین پنجساله است.
بنابراین، قیمت نفت اکنون حاصل جمع چند متغیر است: قیمت خود بشکه، هزینه حمل، بیمه، زمان انتقال، ریسک مسیر و دسترسی به ظرفیت پالایشی.
این مسئله در بازار فرآوردهها نیز اهمیت بیشتری پیدا کرده است. محدودیت پالایشگاهها، بهویژه در بخش دیزل، همزمان با اختلال حملونقل فشار مضاعفی بر بازار سوخت وارد کرده است. در همین راستا، کشورهای G7 اعلام کردهاند که قصد دارند حدود ۱۰۰ میلیون بشکه نفت و فرآورده را از ذخایر آزاد کنند و بخش قابلتوجهی از این عرضه اولیه به دیزل اختصاص خواهد یافت.
بازار نفت وارد عصر «هزینه تحویل» شده است
تصمیم اخیر هفت عضو OPEC+ برای حفظ سطح تولید سپتامبر در ماه نوامبر نیز نشان میدهد تولیدکنندگان در شرایط فعلی همچنان به ثبات بازار از مسیر مدیریت عرضه توجه دارند. این کشورها قرار است اول نوامبر بار دیگر شرایط بازار را بررسی کنند.
اما تحولات اخیر نشان میدهد مدیریت عرضه بهتنهایی برای توضیح قیمت نفت کافی نیست. اگر نفت تولید شود اما انتقال آن پرهزینه، پرریسک یا زمانبر باشد، بازار در عمل با نوعی «کمبود لجستیکی» مواجه میشود؛ حتی اگر کمبود فیزیکی بشکه وجود نداشته باشد.
از این منظر، تحول مهم بازار نفت در سال ۲۰۲۶ آن است که جغرافیای انتقال نفت به اندازه حجم تولید اهمیت پیدا کرده است. تنگه هرمز، بابالمندب، مسیرهای جایگزین، ظرفیت نفتکشها، بیمه جنگ و هزینه سوخت کشتیها اکنون بخشی از معادله قیمت نفت هستند.
به بیان دیگر، در بازار جدید نفت، پرسش اصلی فقط این نیست که چند بشکه نفت وجود دارد؟؛ بلکه این است که چند بشکه را میتوان با چه هزینه و ریسکی به مقصد رساند؟ و همین تغییر، لجستیک را از یک متغیر حاشیهای به یکی از تعیینکنندههای اصلی قیمت نفت تبدیل کرده است.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
حدود 14 ساعت قبل
حدود 14 ساعت قبل
حدود 14 ساعت قبل

حدود 14 ساعت قبل
حدود 15 ساعت قبل
ویدئو مرتبط
رسانه
رسانه
رسانه
رسانه
رسانه
