پکن از ابتدای اکتبر مجوز صادرات فرآورده پالایشگاههای بزرگ را برای بازارهایی غیر از هنگکنگ و ماکائو متوقف کرده است. پتروچاینا هم بخشی از محمولههای بنزین و سوخت جت ماه اکتبر را لغو کرد.
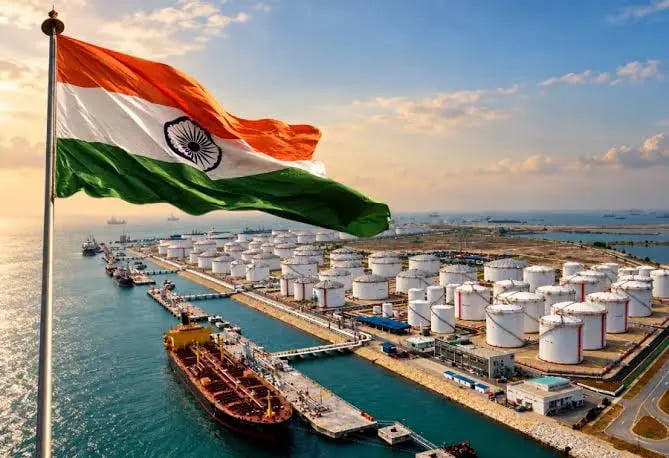
فرزین سوادکوهی: پکن از ابتدای اکتبر مجوز صادرات فرآورده پالایشگاههای بزرگ را برای بازارهایی غیر از هنگکنگ و ماکائو متوقف کرده است. پتروچاینا هم بخشی از محمولههای بنزین و سوخت جت ماه اکتبر را لغو کرد. هنوز معلوم نیست این محدودیت بعد از پایان تعطیلات یکهفتهای چین در هفتم اکتبر برداشته شود یا نه. تصمیم بعدی بیشتر به وضعیت ذخایر داخلی و میزان تولید پالایشگاهها بستگی دارد تا به قیمتهای صادراتی. تفاوت این توقف با کاهشهای معمولی صادرات هم همینجاست که فرآوردهای که تا چند ماه پیش میتوانست راهی بازار منطقه شود، فعلاً باید اول موجودی داخل چین را جبران کند.
بازار آسیا پیش از این هم با کمبود عرضه روبهرو بود. کاهش تولید بعضی پالایشگاهها، محدودیت عرضه روسیه و اختلال در جابهجایی نفت و فرآورده، دست خریداران را تنگ کرده بود. توقف صادرات چین این فشار را بیشتر کرد. حاشیه سود پالایش بنزین در آسیا در روزهای اول این تحول از ۵۰ دلار در هر بشکه نسبت به نفت برنت بالاتر رفت. حاشیه سود گازوئیل هم تا حدود ۷۵ دلار رسید. این اعداد فقط گرانی یک محصول را نشان نمیدهد بلکه بدان معناست که پالایشگر برای هر بشکه بنزین یا گازوئیل آماده، خیلی بیشتر از نفت خام پول میگیرد و خریدار هم چارهای جز پرداخت ندارد.
در این شرایط، هند که جایگاه چهارمین نظام بزرگ پالایشی جهان را در اختیار دارد بیش از بقیه کشورها امکان دارد بخشی از جای خالی چین را پر کند. ظرفیت پالایشی هند حدود ۵.۶ میلیون بشکه در روز است و ۲۳ پالایشگاه دارد؛. اما تفاوت اصلی در اندازه ظرفیت نیست. بخش مهمی از پالایش هند از ابتدا با نگاه به صادرات ساخته شده و مجتمعهایی مثل "جامنگار ریلاینس" عملاً برای تولید فرآورده صادراتی طراحی شدهاند. صادرات ترکیبی گازوئیل، بنزین و سوخت جت هند در سال ۲۰۲۵ حدود ۴۷ میلیون تن، یعنی نزدیک به دو برابر صادرات چین در همین سه محصول بوده و این نشان می دهد که هند تازه وارد این بازار نشده و از قبل هم یکی از تأمینکنندگان اصلی منطقه بوده و حالا، با فاصله گرفتن موقت چین، امکان افزایش سهم پیدا کرده است.
زمانبندی سیاست داخلی هند هم با این تحول همخوان شده. از اول اکتبر عوارض صادرات گازوئیل از ۲۰ روپیه به ۱۶ روپیه در هر لیتر کاهش یافته و عوارض سوخت هواپیما از ۱۵ به ۱۰.۵ روپیه رسیده است. این کاهش درست وقتی اعمال شده که بازار خارجی با کمبود مواجه است و صادرکنندگان هندی فشار مالی کمتری روی محموله دارند. صادرات فرآورده هند در ماههای اخیر تحت تأثیر جنگ و محدودیتهای تجاری کمرمق شده بود؛ پایین آمدن عوارض دستکم یکی از موانع را سبک میکند. اینکه این تخفیف عمداً با تصمیم پکن تنظیم شده باشد یا نه، چندان مهم نیست چون اثر عملیاش این است که هزینه خروج محموله از هند درست در هفتهای کم شده که خریدار آسیایی دنبال فروشنده جایگزین میگردد.
مسئله خوراک هم تا حدی تعدیل شده. واردات نفت هند از خاورمیانه در سپتامبر به بالاترین رقم از فوریه یعنی حدود ۱۱.۳ میلیون تن رسید. هند در ماههای گذشته با کاهش عرضه نفت روسیه و مشکلات حملونقل درگیر بود. بدون دسترسی مطمئن به نفت خام، بالا بردن صادرات فرآورده ممکن نیست و افزایش جریان خاورمیانه بخشی از این محدودیت را جبران کرده است. پالایشگاه صادراتی اگر خوراک نداشته باشد، ظرفیت اسمیاش فقط روی کاغذ معنا پیدا می کند. برگشت نفت خاورمیانه به سبد وارداتی هند، همان گزینه ای است که بدون آن حرف از تصاحب بازار چین بیشتر به آرزو شبیه بود تا به برنامه بارگیری.
خریدارانی که قبلاً بخشی از نیاز خود را از چین میگرفتند، از سنگاپور و مالزی تا استرالیا، ویتنام و بنگلادش، برای محمولههای بعدی باید سراغ عرضهکننده دیگری بروند. کرهجنوبی میتواند بخشی از این خلأ را پوشش دهد، اما قراردادهای بلندمدت و تعهدات قبلی، ظرفیت واکنش سریع آن را محدود میکند. هند از معدود کشورهایی است که هم ظرفیت آزاد نسبی دارد و هم سابقه صادرات در این مقیاس. با این حال جایگزینی کامل در کار نیست. هند برای صادرات بیشتر باید نفت بیشتری وارد کند، نرخ بهرهبرداری پالایشگاهها را بالا ببرد و هزینه حمل را بپذیرد. بازار داخلی هم بزرگ است و دولت نمیتواند بدون محاسبه، هر مقدار فرآورده را راهی بیرون کند. آنچه محتملتر است، جابهجایی بخشی از محمولههاست، نه پر شدن تمام شکافی که توقف صادرات چین ایجاد کرده.
برای صنعت پالایش منطقه، از جمله ایران، این اتفاق یک مفهوم دیگر را نیز به ذهن متبادر می کند و آن اینکه وقتی عرضه فرآورده کم میشود، ارزش ظرفیت پالایشی بالا میرود؛ به شرط آنکه پالایشگاه بتواند محصول را در زمان مناسب به بازار برساند. هند این ظرفیت را سالها پیش با ساخت واحدهای صادراتمحور ساخته است. چین هم کمبود ظرفیت ندارد؛ فعلاً حفظ ذخایر داخلی را بر درآمد صادراتی ترجیح داده است.
متاسفانه ایران همچنان با فرسودگی بخشی از واحدها، محدودیت سرمایهگذاری، کیفیت بعضی فرآوردهها و قیدهای تجاری مواجه است و در بازاری که خریدار به دنبال محموله آماده میگردد، این فاصله مهمتر از ظرفیت اسمی است.
اگر محدودیت چین چند هفته طول بکشد، اثر اصلیاش احتمالاً در حاشیه سود و تغییر مسیر چند محموله باقی میماند. اگر طولانیتر شود، بخشی از خریداران به تأمینکننده جدید عادت میکنند و بازگشت چین به بازار لزوماً به معنای بازگشت همه مشتریان قبلی نخواهد بود. در بازار فرآورده، رابطه خریدار و فروشنده فقط با قیمت بسته نمیشود. زمان تحویل، کیفیت محموله و اطمینان از تکرار بارگیری هم موضوعیت خاص خودش را دارد و همینهاست که گاهی سهم ازدسترفته را دیر برمیگرداند.
انتهای پیام
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
حدود 14 ساعت قبل
حدود 14 ساعت قبل
حدود 14 ساعت قبل

حدود 14 ساعت قبل
حدود 15 ساعت قبل
ویدئو مرتبط
رسانه
رسانه
رسانه
رسانه
رسانه
