آنچه را که امروز در آبهای عمان شاهد آن هستیم، باید نقطه عطفی در بحران هفتماهه انرژی خاورمیانه دانست: راهبردی که از آوریل بهعنوان راهحلی خلاقانه برای دورزدن ریسک عبور مستقیم از هرمز طراحی شده بود، اکنون خود به یک گلوگاه ثانویه تبدیل شده و علت آن تصمیم آرامکو برای فروش بیش از ۶۰میلیون بشکه نفت به روش انتقال کشتیبهکشتی (STS) در سواحل بندر صحارعمان است؛ واکنشی اضطراری به توقف صادرات از بندر ینبع پس از حمله ۱۳سپتامبر به خطلوله شرق-غرب.

دنیای اقتصاد: آنچه را که امروز در آبهای عمان شاهد آن هستیم، باید نقطه عطفی در بحران هفتماهه انرژی خاورمیانه دانست: راهبردی که از آوریل بهعنوان راهحلی خلاقانه برای دورزدن ریسک عبور مستقیم از هرمز طراحی شده بود، اکنون خود به یک گلوگاه ثانویه تبدیل شده و علت آن تصمیم آرامکو برای فروش بیش از ۶۰میلیون بشکه نفت به روش انتقال کشتیبهکشتی (STS) در سواحل بندر صحارعمان است؛ واکنشی اضطراری به توقف صادرات از بندر ینبع پس از حمله ۱۳سپتامبر به خطلوله شرق-غرب. بر اساس دادههای کپلر نتیجه این تصمیم جهشی چشمگیر در صادرات عربستان از مسیر تنگه هرمز بوده: از حدود ۹۰۰هزار بشکه در روز در ماه اوت به ۳.۶میلیون بشکه در روز در سپتامبر. نکتهای که این بحران را از دور قبلی متمایز میکند این است که اینبار مشکل، کمبود نفت یا حتی کمبود کشتی نیست؛ مشکل، کمبود ظرفیت عملیاتی خود سامانه انتقال کشتیبهکشتی (شاتلینگ)است؛ یک تنگنای لجستیک درجه دوم که از دل راهحلی برای تنگنای درجه اول سر برآورده است.
نیاز به ابرنفتکش اضافی
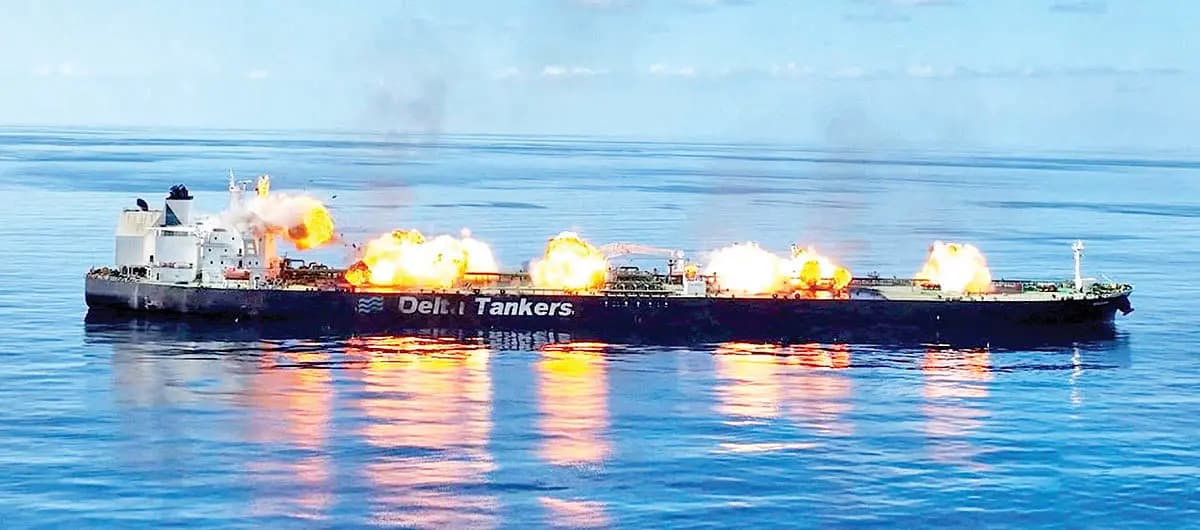
پاناگیوتیس کرونتیراس، تحلیلگر کپلر، محاسبه کرده که افزایش نزدیک به ۳میلیون بشکهای صادرات عربستان از هرمز، بهتنهایی به ۳۶ تا ۴۰فروند ابرنفتکش (VLCC) اضافی نیاز دارد. آنوپ سینگ، رئیس تحقیقات کشتیرانی جهانی در Oil Brokerage، این عدد را حتی دقیقتر شکافته: تعداد ابرنفتکشهای اضافی موردنیاز برای جابهجایی همان حجم نفت پیش از جنگ، از ۲۴فروند در ماه اوت به ۴۰فروند در سپتامبر رسیده و در این میان، تنها عملیات شاتلینگ نیاز به ۱۵ابرنفتکش تازه دارد؛ درحالیکه ۲۰فروند دیگر عملا در مدیترانه گرفتار ماندهاند و منتظر از سرگیری کامل عملیات ینبع هستند.
این تصویر، یک تضاد ساختاری آشکار میکند: عربستان برای حفظ ثبات صادراتی خود، ناوگانی را به خدمت گرفته که همزمان توسط عراق و امارات نیز برای عملیات مشابه STS خارج از هرمز مورد تقاضاست؛ یعنی این کشورها اکنون بر سر منابع محدودی از یدککش، نیروی کار و کشتیهای واسط با یکدیگر رقابت میکنند؛ رقابتی که پیش از جنگ با ایران عملا وجود نداشت؛ چراکه بیشتر محمولههای خلیجفارس (بهجز ایران) بهطور مستقیم توسط خریداران بارگیری میشد. برندگان آشکار این وضعیت، مالکان ابرنفتکشها هستند: نرخ اجاره روزانه یک ابرنفتکش در مسیر خاورمیانه-چین هفته گذشته به رکورد ۱.۲۷میلیون دلار رسید -رقمی که خود گواه شدت این تنگنا است.
صفهای ۱۰روزه
تحلیلگران ورتکسا، از جمله اما لی، به نکتهای اشاره کردهاند که در گزارشهای متمرکز بر قیمت نفت کمتر دیده میشود: بهدلیل ازدحام فزاینده در نزدیکی تنگه هرمز خود عملیات انتقال کشتیبهکشتی که پیشتر پنج روز طول میکشید، اکنون نزدیک به ۱۰روز به طول میانجامد.
این تاخیر، پیامد ملموسی داشته: خریداران چینی اکنون از فروشندگان میخواهند مکانهای جایگزین برای انتقال STS -مانند سواحل غربی هند یا مالزی- را پیشنهاد دهند یا نفت را مستقیما به پالایشگاه تحویل دهند.
نمونه عینی این تغییر مسیر را میتوان در حرکت نفتکش «گلدشاین» متعلق به شرکت کشتیرانی بحری دید که پس از بارگیری ۲میلیون بشکه نفت عربستان از رأستنوره، مستقیما بهسمت کوانژو در چین شرقی حرکت کرده -مقصدی که پالایشگاههای سینوکم و فوجیان (با مالکیت جزئی آرامکو) در آن مستقرند.
اس-اویل کرهجنوبی، که اکثریت سهام آن متعلق به آرامکو است، نیز دو فروند ابرنفتکش را برای انتقال STS به سواحل وادینار در غرب هند اعزام کرده؛ نشانهای از اینکه حتی زیرمجموعههای مستقیم آرامکو نیز بهدنبال مسیرهای جایگزین صحار هستند.
سناریوهای پیش رو
بر اساس دادههای کپلر، ورتکسا و Oil Brokerage، چند مسیر برای هفتههای آینده محتمل بهنظر میرسد:
اگر خطلوله شرق-غرب عربستان با همان روند محتاطانه فعلی بهتدریج بازسازی و صادرات ینبع احیا شود، برخی تحلیلگران انتظار دارند بخشی از فشار بر ناوگان STS عمان کاسته و ۲۰ابرنفتکش گرفتار در مدیترانه بتوانند به چرخه عادی بازگردند؛ فرض کلیدی این سناریو، عدم تکرار حمله به همین خطلوله است.
اگر صادرات عربستان از هرمز در سطح فعلی (نزدیک به ۳.۶میلیون بشکه در روز) تثبیت شود؛ درحالیکه عراق و امارات نیز به افزایش استفاده از STS ادامه دهند، تحلیلگران ورتکسا هشدار دادهاند که صفهای انتظار ممکن است حتی از ۱۰روز کنونی نیز فراتر رود؛ وضعیتی که میتواند خریداران بیشتری را مانند نمونه چینیها، بهسمت مسیرهای جایگزین در هند و مالزی سوق دهد.
در سناریویی که برخی کارگزاران بازار مطرح کردهاند، اگر تنگنای STS تشدید شود، ممکن است الگوی اقتصادی جدیدی شکل بگیرد: تخلیه محموله ابرنفتکشها به کشتیهای کوچکتر که مستقیما به شمال آسیا میروند، بهجای حمل مستقیم توسط ابرنفتکشها؛ رویکردی که به گفته یک کارگزار سنگاپوری، میتواند در برخی موارد حتی مقرونبهصرفهتر از مسیر فعلی باشد. این سناریو مشروط به تداوم شکاف قیمتی میان اجاره ابرنفتکش و کشتیهای کوچکتر است.
رقابت تولیدکنندگان خلیجفارس
نکتهای که در بحثهای متمرکز بر نرخ کرایه معمولا نادیده گرفته میشود، اثر زمانبر ریسک واقعی بازار است: افزایش مدت عملیات STS از پنج روز به ۱۰روز، بهمعنای آن است که حجم بیشتری از نفت جهان، در هر لحظه معین، در حالت «معلق روی آب» و در معرض ریسکهای عملیاتی، آبوهوایی و امنیتی قرار دارد؛ ریسکی که در آمار رسمی موجودی نفت منعکس نمیشود، اما میتواند در صورت بروز حادثه، اثر تشدیدکنندهای بر بازار داشته باشد. نکته دوم، رقابت پنهان میان تولیدکنندگان خلیج فارس بر سر منابع محدود لجستیک است: وقتی عربستان، عراق و امارات همزمان به یک تعداد محدود از یدککش و ابرنفتکش نیاز دارند، این رقابت میتواند بهتدریج شکاف قیمتی میان نفت خام این تولیدکنندگان را نیز بازتعریف کند؛ کشوری که زودتر بتواند ظرفیت STS تضمینشده رزرو کند، عملا مزیت رقابتی تازهای بهدست میآورد که پیش از جنگ اساسا وجود نداشت.
اگر حتی سامانهای که برای دورزدن یک بحران طراحی شده بود، اکنون خود به یک تنگنای مستقل تبدیل شده، آیا باید نتیجه گرفت که ظرفیت واقعی ناوگان جهانی نفتکش، نه محدودیتهای ژئوپلیتیک، اکنون سقف واقعی عرضه نفت خاورمیانه به بازار جهانی را تعیین میکند؟ و پرسش عمیقتر برای تولیدکنندگان منطقه: اگر رقابت بر سر منابع محدود STS ادامه یابد، آیا خلیج فارس -برای نخستینبار در تاریخ مدرن انرژی- با کمبود «ظرفیت جابهجایی» مواجه شده که حتی اگر جنگ فردا پایان یابد، بهاینسرعت برطرف نخواهد شد؟
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
حدود 7 ساعت قبل

حدود 7 ساعت قبل
حدود 7 ساعت قبل
حدود 8 ساعت قبل

حدود 8 ساعت قبل
ویدئو مرتبط
رسانه
رسانه
رسانه
رسانه
رسانه
