حملونقل دریایی نفت که در هفتههای گذشته یکی از پرهزینهترین دورههای خود را تجربه میکرد، حالا با چرخشی قابلتوجه روبهرو شده است. کرایه نفتکشهای غولپیکر در مسیر خلیج عمان به چین طی حدود پنج هفته ۶۴ درصد سقوط کرده؛ کاهشی که در نگاه اول میتواند نشانه بازگشت آرامش به تجارت جهانی نفت باشد، اما در واقع حاصل همزمان چند تحول در معادلات عرضه نفت، امنیت کشتیرانی و توازن عرضه و تقاضا برای نفتکشهاست.
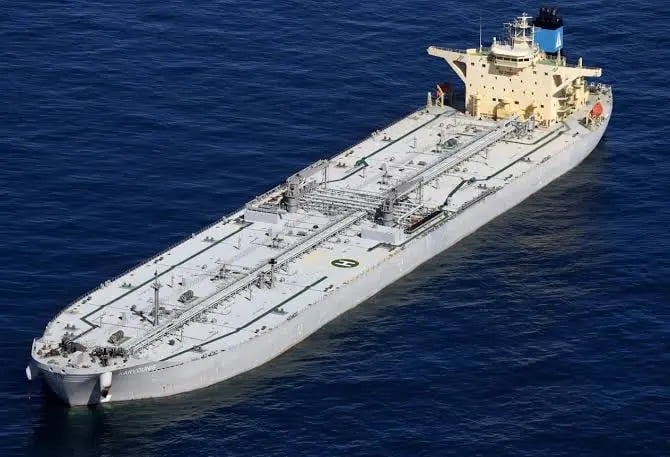
فرزین سوادکوهی: حملونقل دریایی نفت که در هفتههای گذشته یکی از پرهزینهترین دورههای خود را تجربه میکرد، حالا با چرخشی قابلتوجه روبهرو شده است. کرایه نفتکشهای غولپیکر در مسیر خلیج عمان به چین طی حدود پنج هفته ۶۴ درصد سقوط کرده؛ کاهشی که در نگاه اول میتواند نشانه بازگشت آرامش به تجارت جهانی نفت باشد، اما در واقع حاصل همزمان چند تحول در معادلات عرضه نفت، امنیت کشتیرانی و توازن عرضه و تقاضا برای نفتکشهاست.
بر اساس دادههای بالتیک اکسچنج که رویترز دیروز (۱۶ نوامبر) منتشر کرده، نرخ حمل نفت با نفتکشهای بسیار بزرگ موسوم به VLCC در مسیر خلیج عمان به چین، از رکورد ۸۴۱ واحد ورلداسکیل در هشتم اکتبر به حدود ۳۰۸ واحد در ۱۳ نوامبر رسیده است. به این ترتیب، بازار حمل نفت در این مسیر تنها طی حدود ۳۶ روز، بیش از سهپنجم ارزش خود را از دست داده است؛ عقبنشینیای که پس از یکی از پرتنشترین دورههای فعالیت ناوگان نفتکشها در خاورمیانه اتفاق میافتد.
برای درک ابعاد این تغییر، باید به چند هفته قبل بازگشت؛ زمانی که تشدید درگیریهای نظامی میان ایران و آمریکا و اسرائیل، حملات به کشتیها و نگرانی از اختلال در عبور نفتکشها از تنگه هرمز، بازار حملونقل دریایی را به وضعیت فوقالعادهای کشاند. در آن مقطع، مالکان کشتیها برای پذیرش محمولههای خاورمیانه با احتیاط بیشتری عمل میکردند، شرکتهای بازرگانی برای تأمین نفت مورد نیاز پالایشگاهها به دنبال نفتکشهای بیشتری بودند و طولانی شدن مسیرهای حمل، ظرفیت عملیاتی ناوگان موجود را کاهش داده بود.
در چنین شرایطی، کرایه حمل دیگر فقط تابع فاصله جغرافیایی میان مبدأ و مقصد نبود؛ ریسک جنگ، احتمال آسیب دیدن کشتیها، افزایش هزینه بیمه و دشوار شدن دسترسی به مسیرهای معمول نیز به قیمت نهایی اضافه میشد. به همین دلیل، هزینه حمل نفت خام از خاورمیانه به بازارهای آسیایی در اواسط اکتبر به رقمی بیش از پنج برابر سطح پیش از آغاز جنگ یعنی بیش از ۳۷ دلار برای هر بشکه رسید.
این جهش فقط برای شرکتهای کشتیرانی به معنای درآمدهای بالاتر نبود. پالایشگاههای آسیایی نیز با واقعیتی دشوار مواجه شدند چون حتی اگر نفت خام مورد نیاز خود را با قیمت مناسبی خریداری میکردند، هزینه رساندن آن به مقصد میتوانست بخش بزرگی از مزیت خرید را از بین ببرد. در نتیجه، برخی خریداران در انتخاب محمولههای دوردست تجدیدنظر کردند و هزینه حمل به یکی از عوامل تعیینکننده در رقابت نفتهای صادراتی تبدیل شد.
بازگشت نفت خاورمیانه و کاهش تقاضا برای نفتکشها
اما سوال اینجاست که چرا بازاری که تا همین چند هفته پیش با کمبود شدید ظرفیت حمل مواجه بود، حالا چنین سقوطی را تجربه میکند؟ شاید یکی از مهمترین پاسخها را باید در تغییر مسیر جریان صادرات نفت جستوجو کرد. برخلاف روزهای اوج بحران که محدودیتهای عملیاتی و نگرانیهای امنیتی، صادرات نفت منطقه را مختل کرده بود، بخشی از جریان عرضه خاورمیانه دوباره احیا شده و به سطوح نزدیک به پیش از جنگ بازگشته است. استفاده از انتقال محموله از یک کشتی به کشتی دیگر در دریا و همچنین خاموش کردن سامانههای ردیابی برخی نفتکشها، از جمله روشهایی بوده که به ادامه جابهجایی محمولهها کمک کرده است.
این تغییر، بازار حمل و نقل را با سیگنال هایی همراه می سازد، از جمله اینکه وقتی نفت بیشتری از خاورمیانه به بازارهای آسیایی میرسد، خریداران چینی و دیگر پالایشگران منطقه نیاز کمتری به خرید نفت از مسیرهای طولانیتر، از جمله آمریکا، غرب آفریقا و دریای شمال خواهند داشت.
در دوره اوج بحران، بخشی از این پالایشگاهها برای جبران محدودیت عرضه منطقهای ناچار بودند به سراغ منابع دورتر بروند. چنین تغییری به معنای اشغال ظرفیت نفتکشها برای سفرهای طولانیتر و افزایش تقاضا برای ناوگان حمل بود. اکنون با بازگشت بخشی از عرضه خاورمیانه، این نیاز کاهش یافته و تقاضا برای نفتکشهایی که باید نفت را از آن سوی جهان به آسیا منتقل کنند، تحت فشار قرار گرفته است.
عامل دوم، افزایش تعداد کشتیهای آماده فعالیت است. نفتکشهایی که در هفتههای گذشته محمولههای خود را در شرق آسیا تخلیه کردهاند، اکنون دوباره وارد چرخه عرضه شدهاند. در شرایطی که تقاضا برای اجاره کشتی کاهش یافته، افزایش تعداد نفتکشهای در دسترس قدرت چانهزنی مالکان را محدود کرده و دست شرکتهای اجارهکننده را برای پایین آوردن نرخها باز گذاشته است.
به بیان دیگر، همان اختلالی که پیشتر با طولانی کردن زمان سفر و گرفتار کردن کشتیها در مسیرهای غیرمعمول، ظرفیت مؤثر ناوگان را کاهش داده بود، حالا تا اندازهای در حال معکوس شدن است.
با این حال، توضیح سقوط کرایهها بدون در نظر گرفتن عامل ژئوپلیتیکی کامل نیست. بخش مهمی از افزایش قیمت حمل در ماههای گذشته، ناشی از ریسکی بود که شرکتهای کشتیرانی برای فعالیت در آبهای منطقه در نظر میگرفتند. حمله به کشتیها، نگرانی از گسترش درگیری و احتمال اختلال طولانیمدت در مسیرهای صادراتی، هزینه پذیرش محمولههای خاورمیانه را بالا برده بود.
اکنون با تقویت انتظارات درباره کاهش تنشها و فروکش کردن بخشی از نگرانیها، آن اضافههزینهای که بازار برای ریسک جنگ مطالبه میکرد نیز در حال کاهش است. افت قیمت نفت در بازار جهانی طی ماه نوامبر، در کنار کاهش هزینه حمل، بازتابی از همین تغییر انتظارات است.
البته این به معنای بازگشت کامل امنیت به آبراههای منطقه نیست. حملات به کشتیها همچنان گزارش میشود و وضعیت تردد دریایی در خلیج فارس و اطراف تنگه هرمز همچنان با عدم قطعیت همراه است. بنابراین، کاهش کرایهها را نباید با پایان ریسکهای امنیتی یکسان دانست. آنچه تغییر کرده، ارزیابی بازار از احتمال و شدت تداوم اختلالات است.
برندگان و بازندگان چرخش بازار
افت کرایهها در درجه نخست برای پالایشگاههای آسیایی و واردکنندگان نفت خبر مثبتی است. کاهش هزینه حمل میتواند قیمت تمامشده نفت وارداتی را پایین بیاورد و بخشی از فشار مالی ماههای گذشته را جبران کند. این موضوع برای پالایشگاههایی که حاشیه سود آنها زیر فشار افزایش قیمت خوراک و هزینههای لجستیکی قرار گرفته بود، اهمیت ویژهای دارد.
در مقابل، شرکتهای مالک نفتکش که در اوج بحران از نرخهای استثنایی بهرهمند شده بودند، اکنون با کاهش درآمد بالقوه مواجهاند. البته این کاهش لزوماً به معنای بازگشت بازار به شرایط عادی نیست؛ زیرا حتی پس از افت اخیر نیز نرخهای حمل در برخی مسیرها همچنان تحت تأثیر شرایط امنیتی و محدودیتهای عملیاتی قرار دارند.
برای صادرکنندگان نفت نیز ماجرا دو وجه دارد چرا که کاهش هزینه حمل میتواند قدرت رقابت نفتهای صادراتی را افزایش دهد، اما در عین حال بخشی از مزیتی را که فروشندگان نفت در دوره کمبود نفتکش و افزایش هزینه حمل از طریق شرایط خاص بازار به دست آورده بودند، از بین میبرد.
ایران نیز از این تحول تاثیر می پذیرد چون هزینه حمل و دسترسی به ناوگان، از عوامل مؤثر بر قیمت نهایی صادرات نفت و قدرت رقابت محمولههای ایرانی در بازار آسیاست. کاهش نرخ حمل میتواند بخشی از فشار لجستیکی بر تجارت نفت منطقه را کم کند، هرچند هزینههای مرتبط با تحریم، بیمه، شیوه تسویه و محدودیت دسترسی به ناوگان همچنان معادله صادرات ایران را از شرایط معمول بازار متمایز میکند.
آنچه در بازار نفتکشها اتفاق افتاده، بیش از آنکه صرفاً یک اصلاح قیمتی باشد، نشانه تغییر در نقشه تجارت جهانی نفت است. در هفتههای گذشته، جنگ و ناامنی مسیرهای حمل را طولانیتر و ظرفیت ناوگان را محدود کرده بود؛ اکنون بازگشت بخشی از صادرات خاورمیانه و کاهش نیاز آسیا به نفتهای دوردست، همان بازار را در جهت مخالف حرکت داده است.
با این حال، تجربه چند هفته اخیر نشان داده که بازار حملونقل نفت تا چه اندازه در برابر تحولات سیاسی و امنیتی آسیبپذیر است. اگر تنشها دوباره شدت بگیرد یا مسیرهای صادراتی با اختلال تازهای مواجه شوند، بازگشت کرایهها به سطوح بالا دور از انتظار نخواهد بود.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
حدود 4 ساعت قبل

حدود 4 ساعت قبل
حدود 4 ساعت قبل
حدود 4 ساعت قبل
حدود 4 ساعت قبل
ویدئو مرتبط
رسانه
رسانه
رسانه
رسانه
رسانه
