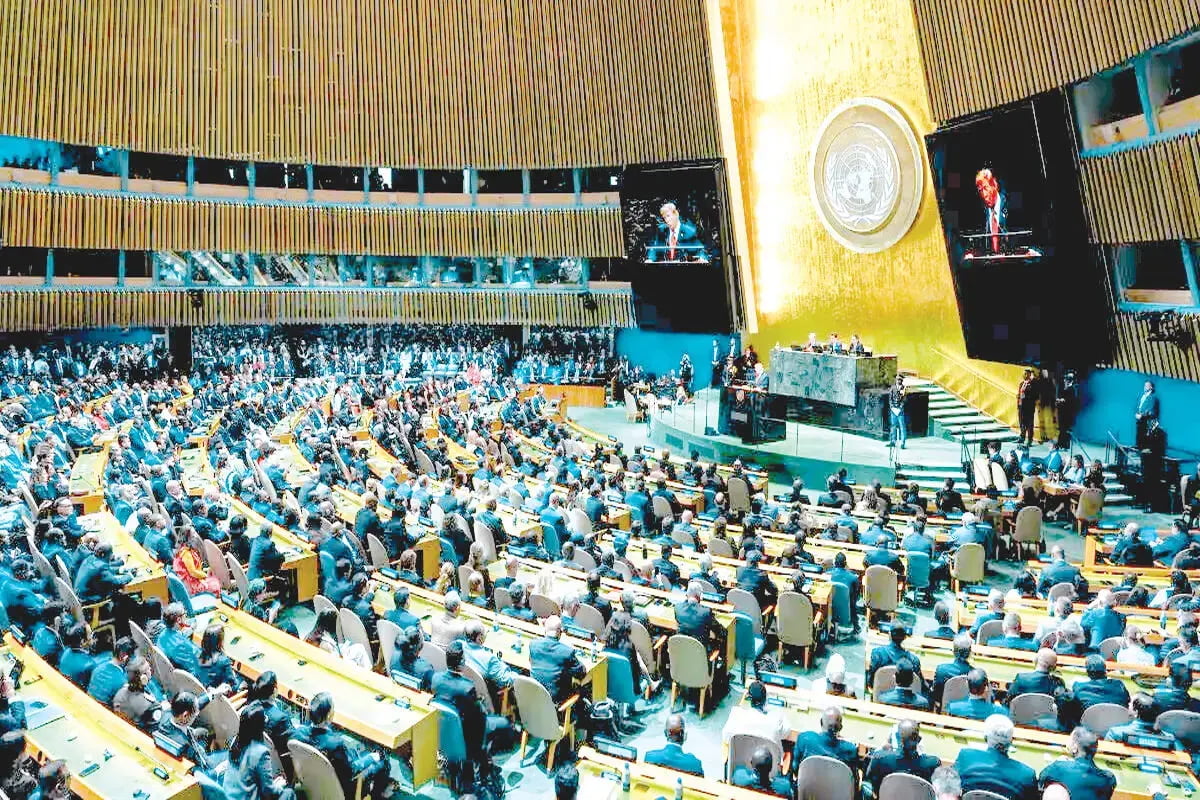
بازار جهانی انرژی بار دیگر نشان داد که نسبت به سخنرانیها و گمانهزنیهای دیپلماتیک در نیویورک چقدر حساس و انعطافناپذیر است. در حالی که گمان میرفت نشستهای حاشیهای مجمع عمومی سازمان ملل متحد بتواند از بار هیجانات بازار بکاهد اما مواضع سرسختانه طرفین و بروز حوادث جدید در شریانهای اصلی صادرات نفت، قیمت هر بشکه نفت برنت را بار دیگر به بالای کانال ۱۰۶ دلار پرتاب کرد تا رویای نفت ارزان برای کشورهای مصرفکننده دستکم در کوتاهمدت تعبیر نشود.
فرزین سوادکوهی
بازار جهانی انرژی بار دیگر نشان داد که نسبت به سخنرانیها و گمانهزنیهای دیپلماتیک در نیویورک چقدر حساس و انعطافناپذیر است. در حالی که گمان میرفت نشستهای حاشیهای مجمع عمومی سازمان ملل متحد بتواند از بار هیجانات بازار بکاهد اما مواضع سرسختانه طرفین و بروز حوادث جدید در شریانهای اصلی صادرات نفت، قیمت هر بشکه نفت برنت را بار دیگر به بالای کانال ۱۰۶ دلار پرتاب کرد تا رویای نفت ارزان برای کشورهای مصرفکننده دستکم در کوتاهمدت تعبیر نشود.
آخرین تحلیلهای بلومبرگ، گزارشهای خبری رویترز ، آمار ردیابی نفتکشهای کپلر و دادههای رسمی اداره اطلاعات انرژی آمریکا (EIA) نشان می دهد در دو سه روز گذشته، تمام نگاههای معاملهگران بازار انرژی به مقر سازمان ملل متحد در نیویورک دوخته شده بود. همان محلی که دیپلماتها و رهبران ارشد تلاش میکردند چشماندازی از کاهش تنش یا دستیابی به یک چارچوب سیاسی ارائه دهند. با این حال، لحن صریح و عدم عقبنشینی از مواضع اصولی در نیویورک، پیام واضحی به معاملهگران رمپهای نفتی ارسال کرد مبنی بر اینکه هیچ توافق سریعی در کار نیست.
نتیجه این پیام در کمتر از چند ساعت در نمودارهای قیمتی ظاهر شد. نفت برنت که پس از چند روز کاهش نسبی به زیر ۱۰۰ دلار خزیده بود، با جهشی ناگهانی مواجه شد و روندی صعودی را تجربه کرد. این رفتار بازار اثبات کرد که معافیتهای موقت یا بیانیههای خوشبینانه سیاسی، بدون ضمانتهای واقعی روی زمین، توانایی مهار ریسکهای ژئوپلیتیک خاورمیانه را ندارند.
بخش دیگری از دلایل این جهش قیمتی، به اخبار نگرانکننده از خطوط انتقال انرژی بازمیگردد. در شرایطی که تنگه هرمز با افت محسوس ترافیک نفتکشها روبهروست و هزینه بیمه حملونقل دریایی به ارقام بیسابقهای رسیده، برخی تولیدکنندگان منطقه تلاش کردند صادرات خود را به پایانههای دریای سرخ مانند بندر ینبع منتقل کنند. اما تحولات این روزها و بروز حوادث جدید در تاسیسات پشتیبانی این مسیر، نشان داد که گره زدن امنیت انرژی به جغرافیا کار سادهای نیست.
خطوط لوله فرامنطقهای که قرار بود نقش صندوق نجات را برای عبور از گلوگاههای پرتنش بازی کنند، خود به هدفهای شکننده جدیدی تبدیل شدهاند. این مسئله عملاً گزینههای روی میز بزرگترین صادرکنندگان خلیج فارس را محدودتر کرده و حبابناشی از ریسک یا همان (Risk Premium) را در معاملههای آتی نفت بالا نگه داشته است.
تنها نفت خام نیست که در مرکز این طوفان قرار دارد؛ زنجیره پالایش و فرآوردههای نفتی، بهویژه بخش گازوئیل و دیزل، وضعیت به مراتب نگرانکنندهتری دارند. کاهش شدید ذخایر سوخت در ایالات متحده و اروپا باعث شده تا کاخ سفید با یک دوگانه سخت بنام مهار قیمت سوخت در داخل یا تداوم صادرات به متحدان مواجه شود.
بحثهای مطرحشده در مورد احتمال اعمال محدودیت یا ممنوعیت بر صادرات گازوئیل آمریکا، اگرچه با تکذیبهای نصفهونیمه مواجه شد، اما خود نشاندهنده عمق ناترازی در بازار پالایشی جهان است. پالایشگاههای اروپایی و آسیایی در غیاب خروجیهای پایدار خاورمیانه، با کمبود شدید خوراک سنگین مواجهند و این موضوع، قیمت تمامشده سوخت حملونقل را به سطوحی رسانده که خطر رکود تورمی را در اقتصاد جهانی پررنگتر میکند.
جایگاه ایران در معادله جدید
برای ایران، این شرایط آمیزهای از فرصتهای مالی و چالشهای ساختاری را به همراه دارد. از یک سو، باقی ماندن قیمت نفت در قله ۱۰۰ دلاری به معنای تداوم درآمدهای ارزی ناشی از صادرات نفت و فرآورده است. افزایش حاشیه سود پالایشگاهی (Crack Spread) در بازارهای آسیایی، ارزش محصولات پتروشیمی و سوختهای صادراتی ایران را بالا برده است.
اما از سوی دیگر، تداوم این انسداد منطقهای هزینههای لجستیک، تخفیفهای اجباری و ریسکهای حملونقل را برای تهران افزایش میدهد. علاوه بر این، نوسانات شدید بازار جهانی میتواند بر محاسبات تامین سوخت زمستانی در داخل کشور نیز سایه بیندازد؛ بهویژه در شرایطی که صنعت پالایش داخلی برای جبران ناترازی بنزین و گازوئیل با تمام ظرفیت در حال فعالیت است.
در عین حال دادههای ردیابی محمولهها نشان میدهد بازار هنوز بهطور کامل از شوک عرضه عبور نکرده است. رویترز گزارش داده که پس از حمله به خط لوله شرق ـ غرب عربستان در ۱۳ سپتامبر، ریاض بخشی از صادرات خود را از مسیر پایانههای شرقی و تنگه هرمز جبران کرده و جریان عبوری از هرمز در روزهای اخیر به حدود ۲.۹ میلیون بشکه در روز رسیده است؛ رقمی که نسبت به حدود ۷۰۰ هزار بشکه در روز در ماه اوت افزایش محسوسی دارد. با این حال، این بازگشت با هزینه بالای حملونقل و استفاده گستردهتر از انتقال کشتیبهکشتی در نزدیکی عمان همراه شده است؛ رویهای که به گفته رویترز در سپتامبر به حدود ۲.۵ میلیون بشکه در روز رسیده و هزینه حمل نفتکشهای بزرگ را بهشدت افزایش داده است.
در واقع، مسئله اصلی بازار دیگر صرفاً مقدار نفت موجود نیست، بلکه هزینه و اطمینان از رساندن آن به مصرفکننده موضوع چالش برانگیز این روزهاست. اداره اطلاعات انرژی آمریکا در تازهترین چشمانداز خود پیشبینی کرده که محدودیتهای صادراتی خاورمیانه تا پایان سال ادامه داشته باشد و تولید نفت منطقه نیز پایینتر از میانگین پیش از بحران باقی بماند. اطلاعات همین نهاد نشان میدهد جریان کل نفت از تنگه هرمز در سهماهه دوم ۲۰۲۶ به حدود ۴.۹ میلیون بشکه در روز سقوط کرده، در حالی که این رقم در سهماهه نخست ۱۴.۹ میلیون بشکه بود. بنابراین حتی اگر دیپلماسی نیویورک بتواند به بازگشایی تدریجی مسیرها کمک کند، بازار برای بازگشت پایدار قیمتها به سطوح پایینتر، بیش از بیانیه سیاسی به مشاهده چند هفته جریان باثبات نفت، کاهش هزینه حمل و بیمه و بازسازی ذخایر نیاز دارد.
بازار نفت فعلاً از مرحله امید به دیپلماسی عبور کرده و وارد مرحله ارزیابی واقعیتهای میدانی شده است. سخنرانیها در نیویورک تمام شده و رهبران به پایتختهای خود بازمیگردند، اما معاملهگران نفت خوب میدانند که معضل واقعی، میلیونها بشکه نفتی است که باید روزانه از میان خطوط پرخطر عبور کند.
تا زمانی که یک نقشه راه عملی و پایدار برای امنیت دریانوردی و تضمین جریان انرژی در خاورمیانه شکل نگیرد، هرگونه کاهش قیمتی، موقت و شکننده خواهد بود. بازار انرژی نشان داده که به حرفهای قشنگ روی پشت تریبون پاداش نمیدهد چون عملا قیمتها فقط با جریان واقعی نفت آرام میگیرند.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
حدود 7 ساعت قبل

حدود 7 ساعت قبل
حدود 8 ساعت قبل
حدود 8 ساعت قبل

حدود 8 ساعت قبل
ویدئو مرتبط
رسانه
رسانه
رسانه
رسانه
رسانه
