تصمیم تازه دولت آمریکا برای تسهیل صادرات سوخت روسیه، در نخستین واکنشها فتیله قیمت نفت را پایین کشید ؛ اما اینک بازار فرآوردهها با داستانی پیچیدهتر از تحریم و سیاست روبهروست
فرزین سوادکوهی
تصمیم تازه دولت آمریکا برای تسهیل صادرات سوخت روسیه، در نخستین واکنشها فتیله قیمت نفت را پایین کشید ؛ اما اینک بازار فرآوردهها با داستانی پیچیدهتر از تحریم و سیاست روبهروست. گزارش تازه آژانس بینالمللی انرژی نشان میدهد کمبود گازوئیل، افت ذخایر و اختلال در صادرات خاورمیانه چنان عمیق شده که حتی بازگشت بخشی از عرضه روسیه نیز نمیتواند بهتنهایی بازار را به تعادل برساند. و حالا این پرسش پیش آمده که آیا واقعا جهان با کمبود سوخت مواجه است یا با محدودیت توان تولید و رساندن آن به مصرفکننده؟ علی القاعده بازار نفت در هفتههای اخیر بار دیگر نشان داده که قیمتها همیشه روایت کاملی از وضعیت واقعی عرضه ارائه نمیکنند.
خبر تسهیل صادرات سوخت روسیه از سوی دولت آمریکا، روز دوشنبه ۱۹ اکتبر به کاهش قیمت نفت کمک کرد و برنت در معاملات آسیایی به محدوده ۱۰۸ دلار و ۸۰ سنت در هر بشکه رسید و در عین حال نفت آمریکا نیز نزدیک ۱۰۱ دلار معامله شد. البته که واکنش بازار قابل انتظار بود چون وقتی احتمال عرضه بیشتر مطرح میشود، معاملهگران بخشی از نگرانی خود درباره کمبود را از قیمتها کنار میگذارند. اما در بازار گازوئیل، فاصله میان انتظار و واقعیت همچنان زیاد است.
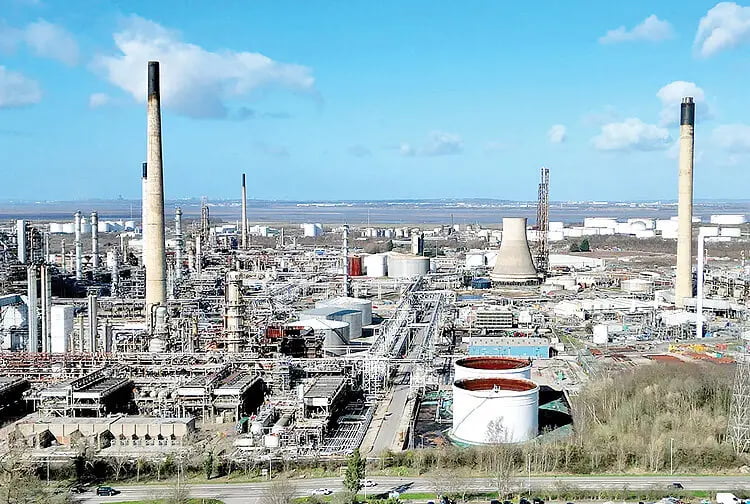
این فاصله را باید در شرایطی بررسی کرد که بحران خاورمیانه، اختلال در مسیرهای صادراتی و آسیبدیدن زیرساختهای انرژی، فقط نفت خام را تحت فشار نگذاشته، بلکه جریان فرآوردههای آماده مصرف را نیز محدود کرده است. نفت خام را میتوان از مسیرهای مختلف خریداری کرد، اما تبدیل آن به گازوئیل، سوخت جت و دیگر فرآوردهها به پالایشگاه فعال، خوراک مناسب، انرژی، قطعات و مسیر حملونقل مطمئن نیاز دارد. اگر هر حلقه از این زنجیره آسیب ببیند، افزایش عرضه نفت خام الزاماً به معنای افزایش عرضه سوخت نیست.
روسیه؛ عرضه بیشتر یا ظرفیت کمتر؟
تصمیم واشنگتن برای کاهش موقت محدودیتهای مرتبط با صادرات سوخت روسیه در ظاهر میتواند بخشی از فشار بازار را کم کند. روسیه یکی از بازیگران مهم بازار جهانی فرآوردههاست و بازگشت هر مقدار عرضه اضافی، بهویژه در شرایطی که ذخایر کاهش یافتهاند، اهمیت دارد. با این حال، مسئله تعیینکننده این است که روسیه چه میزان سوخت آماده صادرات در اختیار دارد، نه اینکه صرفاً امکان حقوقی یا سیاسی صادرات آن فراهم شود.
گزارش اکتبر آژانس بینالمللی انرژی به همین تناقض اشاره میکند با این منطق که تسهیل محدودیتهای صادراتی روسیه بهتنهایی بعید است توازن بازار گازوئیل را بهطور معناداری تغییر دهد، زیرا محدودیت عرضه این کشور تا حد زیادی به کاهش ظرفیت عملیاتی پالایشگاهها مربوط است. به بیان دیگر، اگر بخشی از پالایشگاهها به دلیل حملات، خسارت یا مشکلات عملیاتی نتوانند با ظرفیت عادی کار کنند، تغییر مقررات صادراتی سوختی تولید نمیکند که اساساً وجود ندارد.
این نکته برای تحلیل بازار اهمیت زیادی دارد. در سالهای گذشته، تحریمها یکی از عوامل اصلی تغییر مسیر صادرات روسیه بود و مسکو توانست بخش قابلتوجهی از تجارت نفت خود را به سمت خریداران آسیایی هدایت کند. اما اکنون محدودیتهای فیزیکی تولید و اختلال در زیرساختها نیز به همان اندازه مهم شدهاند. بازار نمیتواند تنها با بازشدن یک مسیر تجاری، کمبود ناشی از کاهش تولید را جبران کند. ضمن آنکه معافیت یا تسهیل موقت نیز لزوماً به معنای لغو پایدار تحریمها نیست و شرکتهای حملونقل، بیمهگران و خریداران همچنان باید ریسک حقوقی و تجاری معامله را بسنجند.
از این منظر، واکنش نزولی قیمت نفت را نباید با حلشدن بحران فرآوردهها اشتباه گرفت. قیمت نفت خام به انتظارات سیاسی، معاملات آتی و احتمال تغییر جریان عرضه واکنش نشان میدهد؛ اما قیمت و دسترسی به گازوئیل به شرایط پالایش، موجودی انبارها، هزینه حمل و تقاضای فصلی وابسته است. ممکن است بازار نفت با انتشار یک خبر آرامتر شود، درحالیکه خریداران سوخت همچنان برای تأمین محمولههای مورد نیاز خود رقابت کنند.
ذخایردیگر حاشیه امن سابق نیست
آمار این آژانس تصویر روشنتری از عمق بحران ارائه میکند. صادرات جهانی گازوئیل در سپتامبر نسبت به مدت مشابه سال قبل حدود ۷۰۰ هزار بشکه در روز کاهش یافته است. افت عرضه از روسیه و خاورمیانه بهتنهایی حدود یک میلیون و ۳۰۰ هزار بشکه در روز بوده و افزایش عرضه از مناطق دیگر تنها بخشی از این کاهش را جبران کرده است. به این ترتیب، فشار بازار فقط حاصل نگرانی معاملهگران نیست چون حجم واقعی سوختی که به بازار جهانی میرسد نیز کاهش یافته است.
همزمان، ذخایر جهانی نفت تا پایان سپتامبر حدود ۵۰۹ میلیون بشکه پایینتر از سطح پایان فوریه قرار داشت. این کاهش، اهمیت بیشتری از یک عدد آماری دارد.در واقع ذخایر همان ضربهگیر بازارند که اجازه میدهند اختلال موقت در تولید یا حملونقل فوراً به کمبود در جایگاهها و صنایع تبدیل نشود. وقتی این ضربهگیر کوچک میشود، هر حادثه تازه میتواند اثر شدیدتری بر قیمتها و دسترسی به سوخت بگذارد.
گازوئیل نیز از آن دسته فرآوردههایی نیست که کاهش مصرف آن بهسادگی امکانپذیر باشد.افزایش قیمت ممکن است در کوتاهمدت مصرف را کاهش دهد، اما این کاهش اغلب به بهای گرانترشدن حمل کالا، افزایش هزینه تولید و فشار تورمی تمام میشود. در چنین وضعیتی، بحران سوخت از بازار انرژی فراتر میرود و به مسئلهای اقتصادی تبدیل میشود.
آژانس پیشبینی کرده تقاضای جهانی نفت در سهماهه چهارم سال ۲۰۲۶ نسبت به دوره مشابه سال گذشته حدود ۲.۵ میلیون بشکه در روز کاهش یابد. بخشی از این افت به گازوئیل مربوط میشود؛ والبته نه لزوماً به این دلیل که اقتصادها دیگر به سوخت نیاز ندارند، بلکه چون قیمتهای بالا و چشمانداز ضعیفتر اقتصاد، مصرف را محدود میکند. بنابراین بازار با وضعیتی متناقض روبهروست. کمبود عرضه قیمتها را بالا میبرد، قیمتهای بالا تقاضا را فرسوده میکند، اما افت تقاضا هم الزاماً به معنای بازگشت سریع تعادل نیست.
در این بحران، پالایشگاهها موقعیت یکسانی ندارند. آژانس برآورد کرده که فعالیت پالایشگاههای جهان در اکتبر به پایینترین سطح فصلی خود، حدود ۸۱.۳ میلیون بشکه در روز، میرسد و تا پایان سال بخشی از افت جبران خواهد شد. بااینحال، هزینه بالای حمل نفت و گرانشدن خوراک تحویلی، حاشیه سود پالایشگاههای اروپا و آسیا را تحت فشار گذاشته است. در آمریکا، دسترسی به خوراک ارزانتر به بهبود حاشیه سود کمک کرده؛ تفاوتی که نشان میدهد در بازار پالایش، تنها ظرفیت اسمی اهمیت ندارد و محل استقرار، نوع خوراک و هزینه رساندن آن به واحد صنعتی نیز تعیینکننده است.
حالا برای ایران، این وضعیت هم فرصت دارد و هم هشدار. کمبود فرآورده در بازارهای منطقهای میتواند اهمیت ظرفیت پالایش داخلی و صادرات محصولات باارزشتر را افزایش دهد؛ اما بهرهبرداری از چنین فرصتی به توان تولید پایدار، کیفیت محصول، دسترسی به بازار و امکان حملونقل بستگی دارد. اگر پالایشگاه نتواند بهطور مطمئن خوراک دریافت کند یا به دلیل محدودیتهای فنی با ظرفیت پایین کار کند، افزایش قیمت جهانی بهتنهایی درآمد صادراتی را بالا نمیبرد.
از سوی دیگر، در بازاری که گازوئیل و سوخت جت با محدودیت عرضه مواجهاند، نگاه صرف به حجم تولید نفت خام کافی نیست. ارزش اقتصادی هر مقدار خوراک به ترکیب محصولاتی که از آن به دست میآید و امکان رساندن آنها به خریدار وابسته است. به همین دلیل، ارتقای کیفیت پالایش، کاهش توقفهای عملیاتی، تکمیل زنجیرههای پاییندستی و افزایش انعطاف در سبد خوراک باید در کنار افزایش ظرفیت مورد توجه قرار گیرد. در شرایط بحران، پالایشگاهی که بتواند با خوراکهای متنوعتر و هزینه عملیاتی کمتر کار کند، موقعیت بهتری از واحدی خواهد داشت که به یک مسیر تأمین یا ترکیب محدود خوراک وابسته است.
بااینحال، نباید از این واقعیت غافل شد که بازار فرآوردهها در دوره کمبود، الزاماً بازاری با سود تضمینشده نیست. افزایش هزینه نفت خام و حملونقل میتواند بخشی از حاشیه سود را از بین ببرد و محدودیتهای تجاری نیز دسترسی به مشتری را دشوار کند. بنابراین، فرصت ایران بیش از آنکه در انتظار جهش قیمتها باشد، در افزایش قابلیت اطمینان تولید و صادرات نهفته است.
تصمیم آمریکا درباره روسیه ممکن است در کوتاهمدت بر انتظارات بازار اثر بگذارد، اما بازگشت پایدار تعادل به بازار گازوئیل به احیای ظرفیت پالایش، عادیشدن جریان صادرات خاورمیانه و ترمیم ذخایر نیاز دارد. آژانس هشدار داده حتی در سناریوی بهبود تولید پالایشگاهی در ابتدای سال آینده، کسری انباشتهشده در سال ۲۰۲۶ بهسرعت جبران نخواهد شد و بازار میتواند تا بخش مهمی از سال ۲۰۲۷ همچنان محدود بماند.
بنابراین کاملا مشخص است که گازوئیل روسیه شاید بخشی از فشار را کم کند، اما تا زمانی که پالایشگاهها، مسیرهای صادراتی و ذخایر جهانی به وضعیت باثباتتری برنگردند، یک تصمیم سیاسی نمیتواند جای یک زنجیره تأمین سالم را بگیرد.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط

حدود 9 ساعت قبل

حدود 9 ساعت قبل
حدود 9 ساعت قبل
حدود 9 ساعت قبل

حدود 9 ساعت قبل
ویدئو مرتبط
رسانه
رسانه
رسانه
رسانه
رسانه
