تلاطمهای ژئوپلیتیکی و ناامنیهای ترانزیتی در شریانهای اصلی خلیج فارس، اینبار دامنه و اثرات خود را از نفت خام فراتر برده و به عمق زنجیره ارزش صنعت پتروشیمی و صنایع پاییندستی کشانده است. جدیدترین گزارشهای تحلیلی و اطلاعات بازارهای بینالمللی نشان میدهند که افت جدی عرضه متانول، اختلال در تحویل خوراکهای پایه و صعود شدید هزینههای لجستیک دریایی، بازارهای بزرگ مصرفی در آسیا و اروپا را با شوک قیمتی جدیدی روبهرو کرده ؛ آنهم بحرانی که در یکسو فرصتهای بینظیر قیمتی برای تولیدکنندگان خوراک گازی ایجاد کرده و در سوئی دیگر، صادرکنندگان منطقهای از جمله ایران را در دوگانه جذابیت صادراتی و چالش ناترازی گاز قرار داده است.
فرزین سوادکوهی
تلاطمهای ژئوپلیتیکی و ناامنیهای ترانزیتی در شریانهای اصلی خلیج فارس، اینبار دامنه و اثرات خود را از نفت خام فراتر برده و به عمق زنجیره ارزش صنعت پتروشیمی و صنایع پاییندستی کشانده است. جدیدترین گزارشهای تحلیلی و اطلاعات بازارهای بینالمللی نشان میدهند که افت جدی عرضه متانول، اختلال در تحویل خوراکهای پایه و صعود شدید هزینههای لجستیک دریایی، بازارهای بزرگ مصرفی در آسیا و اروپا را با شوک قیمتی جدیدی روبهرو کرده ؛ آنهم بحرانی که در یکسو فرصتهای بینظیر قیمتی برای تولیدکنندگان خوراک گازی ایجاد کرده و در سوئی دیگر، صادرکنندگان منطقهای از جمله ایران را در دوگانه جذابیت صادراتی و چالش ناترازی گاز قرار داده است.
در دو سه روز گذشته ، انتشار گزارشهای اختصاصی و آمار ردیابی شناورها در حوزه پتروشیمی، از وقوع یک جابهجایی ساختاری و ملموس در تامین خوراکهای اصلی بهویژه متانول، اتن و الفینها خبر میدهد. ناامنی در شریانهای اصلی دریانوردی خلیج فارس و توقف یا تاخیر طولانیمدت در حرکت محمولههای بزرگ شیمیایی باعث شده تا چندین مجتمع بزرگ تبدیل متانول به الفین (MTO) در شرق آسیا و بهویژه در بنادر شرقی چین با افت شدید ظرفیت تولید روبهرو شوند.
این انسداد ترانزیتی موجب جهش ناگهانی و چشمگیر قیمت متانول در بازارهای تحویل فوری شد. همزمان، اعلام رسمی شرایط اضطراری یا همان فورسماژور توسط برخی خریداران و تامینکنندگان منطقه، معاملهگران و خریداران بزرگ چینی و هندی را شتابزده به سمت جایگزینی محمولههایی از مبدأ خلیج مکزیک در آمریکا و سواحل کارائیب سوق داده است؛ مسائلی که زمان تحویل و هزینه نهایی کالا را به میزان بیسابقهای افزایش داده است.
شکاف مرگبار نفتا و اتان؛ زلزله در ساختار هزینهای کراکرهای اروپایی
در شرایطی که قیمت نفت خام برنت در کانالهای بالایی تثبیت شده و نوسانات ژئوپلیتیک اجازهای برای کاهش قیمت نمیدهد، هزینه خوراک نفتا برای واحدهای شکست بخار در اروپا و بخشهای وسیعی از آسیا به سطوحی رسیده که تولید بسیاری از پلیمرها و مواد شیمیایی پایه را غیراقتصادی کرده است. دادههای معتبر نشان میدهد کراکرهای اروپایی که متکی بر خوراک نفتا هستند، نرخ بهرهبرداری خود را به حداقل ممکن و مرز تعطیلی کاهش دادهاند، زیرا تورم شدید انرژی و گرانی خوراک اولیه اجازه رقابت را از آنها سلب کرده است.
در نقطه مقابل این ساختار هزینهای، مجتمعهای پتروشیمی متکی بر خوراک اتان و گاز طبیعی در منطقه خلیج فارس و آمریکا، با وجود تمامی هزینههای لجستیکی و بیمهای، از مزیت قیمتی بسیار بالایی نسبت به رقبای متکی بر نفت خام برخوردار شدهاند. این شکاف عمیق و کمنظیر میان خوراک نفتا و گاز، نقشه سودآوری شرکتهای بزرگ پتروشیمی را دگرگون ساخته و تقاضا برای محصولات پایه نظیر متانول، اوره و اتیلن متکی بر گاز را به قلههای قیمتی جدیدی فرستاده است.
چالش اصلی صنعت پتروشیمی در مقطع فعلی، دیگر صرفاً محدود به قیمت خوراک یا میزان تقاضای نهایی نیست، بلکه ورود متغیری تعیینکننده به نام صرف ریسک یا همان پریمیوم ریسک در بخش حملونقل و لجستیک است. جابهجایی و حمل مواد شیمیایی تخصصی و گازهای مایعشده (نظیر LPG، آمونیاک و متانول) نیازمند شناورهای بسیار مدرن و ایزوله است؛ شناورهایی که نرخ اجاره روزانه و هزینه پوشش بیمه جنگی آنها در همین روزهای اخیر به ارقام بیسابقهای سوق پیدا کرده است.
تحلیلگران بازار بر این باورند که حتی با وجود قیمتهای بسیار بالا و جذاب متانول و اوره در بازارهای هدف، بخش قابل توجهی از این افزایش قیمت توسط هزینههای سرسامآور حملونقل، کرایه کشتی و تخفیفهای اجباری برای پوشش ریسک خریدار بلعیده میشود. این مسئله باعث شده تا سود خالص نهایی تولیدکنندگان خاورمیانه برخلاف ظاهر پررونق و صعودی تابلوهای قیمت جهانی، تحت فشارهای سنگین هزینههای جانبی و لوجستیکی قرار گیرد.
واکاوی پیامدها بر بازار منطقهای و زنجیرههای تامین آسیا
این اختلالات تجاری تنها محدود به خاورمیانه نمانده و اثرات زنجیرهای خود را در سراسر آسیا نمایان ساخته است. بزرگترین مصرفکنندگان متانول و مواد پایه شیمیایی در هندوستان، چین و کشورهای جنوب شرقی آسیا اکنون با طولانیتر شدن مسیرهای جایگزین تامین روبهرو هستند.
وقتی خریداران آسیایی مجبور میشوند بهجای مسیر کوتاه خلیج فارس، محمولههای متانول و محصولات گازی را از ایالات متحده یا ترینیداد رزرو کنند، زمان سفر شناورها از دو هفته به بیش از چهل روز افزایش مییابد.
این شناور ماندن محمولهها روی آب، حجم عظیمی از سرمایه در گردش شرکتهای پتروشیمی را مسکوت نگه داشته و موجب کاهش ذخایر استراتژیک در بنادر مقصد شده است. در نتیجه این وضعیت، کارخانجات پاییندستی تولیدکننده رزینها، چسبها، قطعات خودرو و صنایع بستهبندی در شرق آسیا ناچار شدهاند محصولات خود را با قیمتهای بالاتری پیشفروش کنند که این امر موج جدیدی از تورم ساختاری را در صنایع مصرفی منطقه ایجاد کرده است.
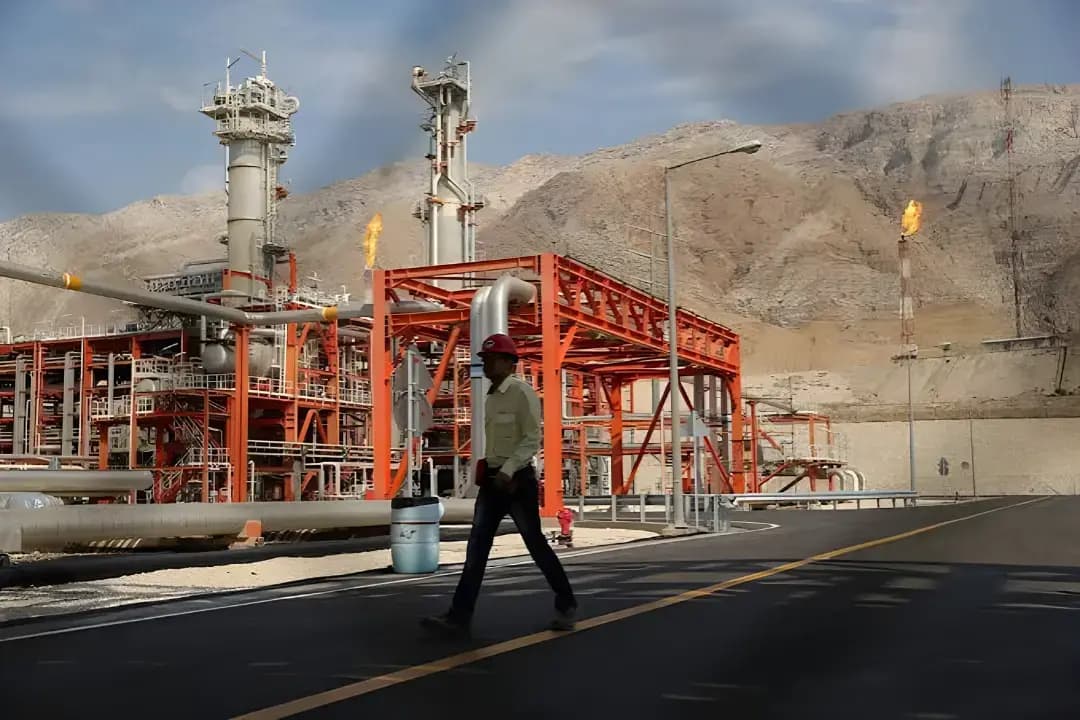
حالا در ارتباط با صنایع نفت، گاز و پتروشیمی ایران، تحولات اخیر و پرش قیمتهای بینالمللی یک تصویر دوچهره و در عین حال پیچیده خلق کرده.قضیه این است که از یک طرف، جهش قیمت جهانی متانول، اوره و محصولات الفینی در بازارهای هدف آسیایی، فرصتی استثنایی برای جهش درآمدهای ارزی و رشد ارزشآفرینی شرکتهای پتروشیمی بورسی فراهم کرده است. صعود حاشیه سود محصولات پایه گازی باعث شده تا جذابیت صادراتی این محصولات به بالاترین حد خود در ماههای اخیر برسد.
اما در لایه زیرین و عملیاتی این معادله، چالشهای ساختاری داخلی کشور توان بهرهبرداری کامل از این فرصت طلایی را با محدودیتهای جدی مواجه میسازد و آنهم اینکه اولا سایه سنگین و زودهنگام قطعی گاز زمستانی بیشتر پیش چشم نمایان شده چون با افت دما و نزدیک شدن به فصل سرما، ناترازی گسترده گاز در کشور بار دیگر به متغیر اصلی تبدیل شده است. واحدهای متانولساز و مجتمعهای تولیدکننده اوره طبق روال سالهای گذشته، در صدر فهرست محدودیت یا قطع کامل خوراک گاز جهت تامین بخش خانگی قرار دارند. قطع خوراک در اوج قیمتهای جهانی، به معنای از دست رفتن طلاییترین پنجره درآمدی سال برای صنعت پتروشیمی کشور خواهد بود.
در ثانی محدودیت ها در ناوگان حملونقل تخصصی و هزینههای دور زدن تحریم هم یک بخش بزرگ دیگر ماجراست. صعود بیسابقه کرایه کشتیهای حمل متانول و گاز مایع و پرهیز برخی خطوط کشتیرانی بینالمللی از ورود به گلوگاههای پرتنش، هزینههای لجستیک، نقلوانتقالات مالی و تخفیفهای فروش ایران را سنگینتر از گذشته کرده است. این مسئله فاصله میان قیمت واقعی در مقصد و درآمد خالص دریافتی در مبدأ را افزایش میدهد.
ثالثا ضرورت تسریع در طرحهای گاز مشعل (NGL) و پایداری خوراک نیز هست که نمی توان نسبت به آن بی توجه بود. ناپایداریهای فعلی در بازار جهانی و شبکه داخلی بار دیگر اثبات کرد که اتکای محض پتروشیمیها به خوراک گازی شبکه سراسری آسیبپذیر است. تسریع در اجرا و بهرهبرداری از طرحهای جمعآوری گازهای مشعل و صیانت از گازهای همراه نفت، تنها راهکار راهبردی برای تامین خوراک پایدار اختصاصی و واکسینه کردن این صنعت در برابر نوسانات اقلیمی و ریسکهای بیرونی است.
اینک ارزیابی دقیق این اطلاعات در همین روزهای اخیر روشن میسازد که بازار جهانی پتروشیمی وارد یک دوره عدم قطعیت عمیق و عدم تعادل ساختاری شده است. خریداران بزرگ انرژی و محصولات شیمیایی در آسیا با بازطراحی خطوط تامین خود، در حال خلق راههای جدید برای کاهش اتکا به گلوگاههای پرخطر هستند و تغییر جغرافیا در مبادلات تجاری با سرعت در حال رخ دادن است.
در این میان، صنعت پتروشیمی ایران در یک مسابقه حساس و سرنوشتساز با زمان قرار دارد. اگر سیاستگذاران و مدیران ارشد انرژی در کشور بتوانند با اتخاذ راهکارهای اضطراری، بهینهسازی مصرف و مدیریت سوختهای جایگزین در نیروگاهها، قطعی خوراک گاز پتروشیمیها را در زمستان پیشرو به حداقل ممکن برسانند، شرکتهای ایرانی قادر خواهند بود از موج فعلی گرانی متانول و فرآوردههای پایه بیشترین بهرهبرداری مالی را داشته باشند. در غیر این صورت، بازار منتظر رفع مشکلات داخلی نخواهد ماند و رقبای منطقهای و آمریکایی با سرعت بالا سهم ایران را در بازارهای استراتژیک هدف تصاحب خواهند کرد.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
1 روز قبل
2 روز قبل
2 روز قبل
3 روز قبل
4 روز قبل
ویدئو مرتبط
