افزایش عبور محمولههای LNG از تنگه هرمز در سپتامبر، نخستین نشانه جدی از بازگشت تدریجی جریان تجارت گاز طبیعی مایع پس از ماهها اختلال ناشی از جنگ ایران و آمریکا و اسرائیل است. با این حال، دادههای بازار نشان میدهد که افزایش تردد کشتیها هنوز به معنای بازگشت بازار LNG به شرایط پیش از جنگ نیست زیرا هم حجم عبور محمولهها همچنان فاصله زیادی با سطح قبل از جنگ دارد و هم اختلال در ظرفیت تولید قطر، هزینه بالای حمل و بیمه و رقابت اروپا و آسیا برای محمولههای جایگزین، بازار را در آستانه زمستان همچنان آسیبپذیر نگه داشته است.
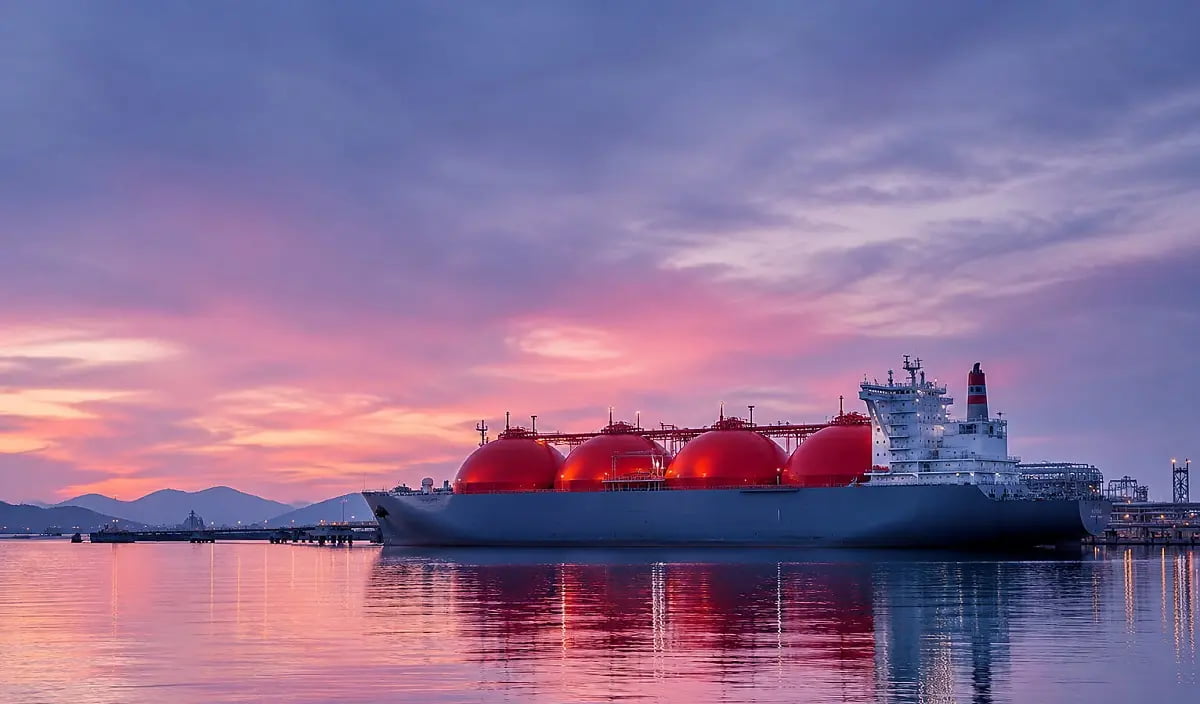
تحریریه نفت خبر: افزایش عبور محمولههای LNG از تنگه هرمز در سپتامبر، نخستین نشانه جدی از بازگشت تدریجی جریان تجارت گاز طبیعی مایع پس از ماهها اختلال ناشی از جنگ ایران و آمریکا و اسرائیل است. با این حال، دادههای بازار نشان میدهد که افزایش تردد کشتیها هنوز به معنای بازگشت بازار LNG به شرایط پیش از جنگ نیست زیرا هم حجم عبور محمولهها همچنان فاصله زیادی با سطح قبل از جنگ دارد و هم اختلال در ظرفیت تولید قطر، هزینه بالای حمل و بیمه و رقابت اروپا و آسیا برای محمولههای جایگزین، بازار را در آستانه زمستان همچنان آسیبپذیر نگه داشته است.
به گزارش نفت خبر- بر اساس دادههای S&P Global Energy، در سپتامبر ۲۰۲۶، در مجموع ۱۹ محموله LNG از تنگه هرمز عبور کرد که ۱۳ محموله از قطر و ۶ محموله از امارات متحده عربی بود. دادههای Kpler تعداد محمولههای خروجی را ۲۱ محموله برآورد میکند، در حالی که این رقم در ژوئن ۱۵ محموله بود. همچنین رویترز این افزایش را بالاترین سطح ماهانه عبور LNG از هرمز از زمان آغاز جنگ در فوریه عنوان کرده است.
اما همین ارقام یک نکته مهم را آشکار میکنند و آن این است که رشد ماهانه به معنای عادیشدن جریان صادرات نیست. طبق داده Kpler، حجم عبور LNG در سپتامبر همچنان حدود ۸۰ درصد پایینتر از فوریه بود. پیش از جنگ، هرمز حدود یکپنجم تجارت جهانی LNG و نفت خام را در خود جای میداد.
در نتیجه، آنچه در سپتامبر مشاهده شد را میتوان بیشتر بازگشت نسبی جریان تجارت دانست تا بازگشت کامل بازار به شرایط پیش از جنگ.
چرا کشتیها دوباره حرکت کردهاند؟
بخشی از پاسخ را باید در افزایش تلاش صادرکنندگان و خریداران برای عبور از وضعیت اضطراری جستوجو کرد. گزارش رویترز در ۲۸ سپتامبر نشان می دهد که چندین کشتی مرتبط با QatarEnergy از بندر رأسلفان خارج شده و پس از عبور از هرمز در مسیر هند، پاکستان و چین قرار گرفتهاند. برخی از این کشتیها در زمان عبور، سیستم شناسایی خودکار یا AIS را خاموش کردهاند؛ روشی که به «عبور تاریک» یا Dark Transit معروف است.
برای نمونه، کشتی Milaha Qatar پس از عبور از هرمز در نزدیکی هند مشاهده شد و محموله خود را در بندر هازیره تخلیه کرد. کشتیهای دیگری نیز محمولههای قطر را به هند، پاکستان و چین منتقل کردند.
بنابراین افزایش تردد به معنای کاهش ریسک نیست؛ بلکه میتواند نشاندهنده پذیرش ریسک بالاتر برای جلوگیری از اختلال کامل در زنجیره تأمین باشد.
قطر، حلقه آسیبپذیر بازار
مسئله مهمتر این است که حتی اگر عبور کشتیها از هرمز افزایش یابد، ظرفیت صادرات LNG قطر فوراً به سطح پیش از جنگ بازنمیگردد.
حملات به تأسیسات رأسلفان دو واحد تولید LNG قطر را آسیب زد و حدود ۱۷ درصد ظرفیت تولید این کشور، معادل حدود ۱۲.۸ میلیون تن در سال، از مدار خارج شد. بر اساس برآوردهای منتشرشده در سپتامبر، بازسازی این ظرفیت میتواند چند سال طول بکشد.
از سوی دیگر، قطر در ۲۸ سپتامبر اعلام کرد که وضعیت Force Majeure برای برخی قراردادهای LNG را ادامه میدهد. بر اساس گزارش رویترز، صادرات LNG قطر از آوریل تا پایان اوت تقریباً ۹۶ درصد کاهش یافته و تنها ۱۸ محموله در این دوره تحویل شده، در حالی که در مدت مشابه سال قبل ۵۰۹ محموله تحویل شده بود.
اروپا و آسیا، رقابت بر سر محمولههای جایگزین
پیامد اصلی این وضعیت اکنون در بازار جهانی LNG دیده میشود. اروپا در آستانه زمستان به دنبال افزایش ذخایر گاز است، در حالی که آسیا نیز برای تأمین انرژی خود به LNG نیاز دارد. فایننشالتایمز در پایان سپتامبر گزارش داد که قیمت LNG آسیا در اواسط سپتامبر به نزدیک ۳۰ دلار به ازای هر MMBtu رسید و قیمت تحویل LNG به اروپا حدود ۲۴.۶۲ دلار بود. این وضعیت رقابت برای محمولههای آزاد را تشدید کرده است.
در اروپا، مسئله تنها قیمت نیست. طبق تحلیل ACER، اتحادیه اروپا در زمستان ۲۰۲۵-۲۰۲۶ حدود ۷ درصد LNG مورد نیاز خود را از قطر تأمین کرده بود؛ بنابراین اختلال طولانیمدت در صادرات قطر مستقیماً به امنیت انرژی اروپا مربوط میشود. ACER همچنین هشدار داده که بحران هرمز میتواند تا حدود ۲۰ درصد تجارت جهانی LNG را تحت تأثیر قرار دهد.
از سوی دیگر، شرکت ژاپنی JERA که بزرگترین خریدار LNG جهان است، در ۲ اکتبر هشدار داد که انتظار ندارد عرضه LNG قطر بهسرعت به بازار بازگردد و احتمال تشدید رقابت اروپا و آسیا برای محمولههای جایگزین در زمستان وجود دارد.
قیمت LNG، بازگشت کشتیها هنوز کافی نیست
بازار قیمت نیز نشان میدهد که افزایش عبور از هرمز هنوز به معنای رفع ریسک نیست. گلدمن ساکس در ۲۳ سپتامبر اعلام کرد قیمت LNG اروپا از ژوئیه حدود ۷۰ درصد افزایش یافته و پیشبینی کرده بود میانگین قیمت گاز اروپا در سهماهه چهارم ۲۰۲۶، در سناریوی بهبود تدریجی صادرات LNG خلیج فارس، حدود ۷۰ یورو به ازای هر مگاواتساعت باشد. این مؤسسه همچنین تأکید کرده بود که افزایش سریع جریان LNG از هرمز میتواند قیمتهای زمستانی را به حدود ۵۰ یورو کاهش دهد.
این مسئله نشان میدهد که بازار LNG اکنون نه فقط به حجم عرضه بلکه به قابلیت اطمینان مسیر عرضه قیمت میدهد. به عبارت دیگر، حتی یک کشتی که از هرمز عبور میکند فقط یک محموله گاز حمل نمیکند؛ بلکه بخشی از ریسک ژئوپلیتیک بازار را نیز با خود حمل میکند.
آیا LNG به شرایط قبل از جنگ برمیگردد؟
پاسخ فعلی بازار را نمیتوان مثبت دانست، هرچند افزایش عبور LNG در سپتامبر یک علامت مثبت برای تجارت انرژی است، اما سه مانع همچنان وجود دارد؛ اول، ظرفیت تولید قطر بهطور کامل بازنگشته است. مسئله دیگر عبور از هرمز هنوز با ریسک امنیتی و هزینه بالای بیمه همراه است وسوم، اروپا و آسیا وارد رقابت برای محمولههای جایگزین شدهاند.
از این منظر، افزایش عبور LNG در سپتامبر بیشتر از آنکه نشانه بازگشت به وضعیت عادی باشد، نشانه شکلگیری یک «عادیشدن پرریسک» است؛ یعنی بازار دوباره حرکت میکند، اما با هزینه، بیمه، ریسک و عدمقطعیت بسیار بالاتر.
این موضوع برای قطر اهمیت ویژهای دارد، زیرا برخلاف نفت برخی کشورهای منطقه، LNG قطر و امارات مسیر جایگزین دریایی مستقیمی برای خروج از خلیج فارس ندارند. بنابراین هرمز برای LNG نه یک مسیر مهم، بلکه یک گلوگاه تقریباً اجتنابناپذیر است.
آنچه در سپتامبر اتفاق افتاد را باید بازگشت محدود جریان LNG، نه بازگشت بازار LNG به وضعیت قبل از جنگ دانست. عبور ۱۹ تا ۲۱ محموله از هرمز در مقایسه با ماههای نخست جنگ پیشرفت قابل توجهی است، اما فاصله آن با جریانهای پیش از جنگ همچنان بسیار زیاد است. از سوی دیگر، خسارت به ظرفیت تولید قطر، ادامه محدودیت قراردادها، هزینه بیمه و امنیت کشتیرانی و رقابت اروپا و آسیا برای LNG باعث شده است که بازار حتی با افزایش تردد کشتیها همچنان با کمبود حاشیه امن مواجه باشد.
بنابراین پرسش اصلی بازار LNG دیگر فقط این نیست که آیا هرمز باز است؟؛ پرسش مهمتر این است که آیا میتوان جریان LNG از هرمز را در طول زمستان، بهصورت مستمر، قابل پیشبینی و با هزینه قابلقبول حفظ کرد؟
اگر پاسخ این سؤال منفی باشد، افزایش عبور محمولهها در سپتامبر میتواند یک وقفه موقت در بحران LNG باشد، نه پایان آن.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط

حدود 4 ساعت قبل

حدود 4 ساعت قبل

حدود 4 ساعت قبل

حدود 4 ساعت قبل
حدود 4 ساعت قبل
ویدئو مرتبط
رسانه
رسانه
رسانه
رسانه
رسانه
