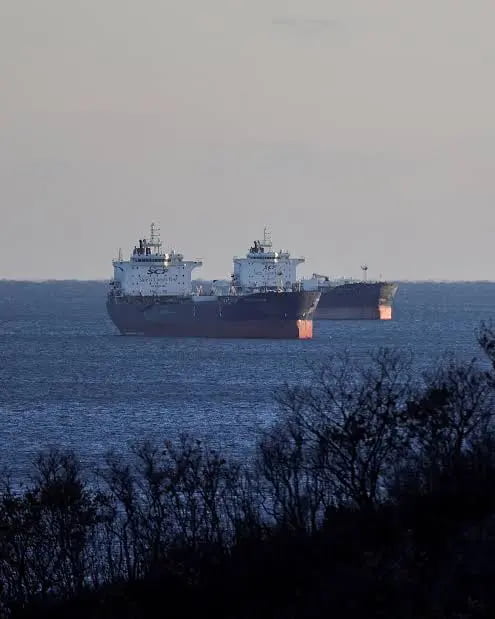
بر اساس دادههای شرکت ردیابی و تحلیل بازار نفت کپلر (Kpler)، واردات نفت خام هند از کشورهای حوزه خلیج فارس در نوامبر ۲۰۲۶ برای نخستین بار از زمان آغاز جنگ ایران، از واردات این کشور از روسیه پیشی گرفته است.
منبع: بلومبرگ | نویسنده: راکش شارما | ۱۲ نوامبر ۲۰۲۶*
*خلاصه خبر و دادههای کلیدی*
بر اساس دادههای شرکت ردیابی و تحلیل بازار نفت کپلر (Kpler)، واردات نفت خام هند از کشورهای حوزه خلیج فارس در نوامبر ۲۰۲۶ برای نخستین بار از زمان آغاز جنگ ایران، از واردات این کشور از روسیه پیشی گرفته است.
میزان جریان نفت خام از خلیج فارس به هند در روزهای ابتدایی نوامبر به حدود ۲.۱ میلیون بشکه در روز رسیده، درحالیکه واردات نفت روسیه به حدود ۱.۸ میلیون بشکه در روز کاهش یافته است.
مهمترین تحولات عبارتاند از:
- پیش از جنگ، جریان نفت از تنگه هرمز به مقصد هند بهطور متوسط حدود ۲.۸ میلیون بشکه در روز بود.
- در آوریل ۲۰۲۶، این رقم در پی حملات به کشتیها و اختلال در تردد دریایی به حدود ۲۴۷ هزار بشکه در روز سقوط کرد.
- صادرات مجموع عربستان سعودی، امارات، عراق و کویت در اکتبر به ۱۵.۵۳ میلیون بشکه در روز رسید که تقریباً معادل سطح ابتدای سال است.
- صادرات دریایی روسیه نیز در چهار هفته منتهی به ۸ نوامبر، با کاهش ۴۰ هزار بشکهای به ۳.۶۳ میلیون بشکه در روز رسید.
در مقابل، افزایش هزینه حمل نفت روسیه، طولانیتر بودن مسیر انتقال و کاهش مزیت قیمتی آن، جذابیت نفت خاورمیانه را برای پالایشگران هندی افزایش داده است.
*۱. تحلیل فنی و عملیاتی*
مهمترین تحول این خبر، بازیابی انعطافپذیری زنجیره تأمین نفت خلیج فارس است.
یکی از سازوکارهای مؤثر در این بازیابی، استفاده از عملیات انتقال کشتی به کشتی (Ship-to-Ship Transfer) است. در این روش، نفتکشهای حامل محموله در خارج از محدوده پرریسک تنگه هرمز، محموله را به نفتکشهای دیگر منتقل میکنند تا انتقال نفت به مشتریان با انعطاف بیشتری انجام شود.
این سازوکار، ضمن افزایش امکان تداوم صادرات، به مدیریت محدودیتهای تردد نفتکشها و کاهش وابستگی به عبور مستقیم همه محمولهها از مسیرهای پرتراکم کمک میکند.
از منظر اقتصادی، معیار اصلی انتخاب نفت خام برای پالایشگاهها صرفاً قیمت فروش در مبدأ نیست؛ بلکه هزینه نهایی تحویل نفت (Landed Cost) اهمیت دارد.
این هزینه شامل موارد زیر است:
- قیمت خرید نفت خام و تخفیف فروشنده.
- هزینه انتقال کشتی به کشتی و عملیات بندری.
در شرایط فعلی، افزایش هزینه حمل نفت روسیه و طولانیتر بودن مسیرهای صادراتی آن، بخشی از مزیت قیمتی گذشته را از بین برده است.
بنابراین، نفت خاورمیانه حتی بدون برخورداری از تخفیفهای بسیار بالا نیز میتواند از نظر اقتصادی برای پالایشگاههای هندی رقابتیتر باشد.
*۲. تحلیل استراتژیک بازار نفت*
این تحول نشاندهنده بازگشت تدریجی تولیدکنندگان خلیج فارس به سهم سنتی خود در بازار آسیاست.
روسیه پس از اختلال در عرضه نفت خاورمیانه، توانسته بود با افزایش صادرات به هند، بخشی از خلأ ایجادشده را جبران کند. اما این مزیت تا حد زیادی به شرایط غیرعادی بازار و اختلال در مسیرهای متعارف تأمین وابسته بود.
اکنون سه عامل در حال تغییر موازنه هستند:
- افزایش هزینه لجستیک و ریسک حمل نفت روسیه.
نکته مهم آن است که افزایش صادرات چهار تولیدکننده عمده خلیج فارس به ۱۵.۵۳ میلیون بشکه در روز، بیانگر بازیابی ظرفیت صادراتی منطقه است؛ نه اینکه تمام این حجم به مقصد هند ارسال شده باشد.
*۳. تحلیل تجاری و رقابتی*
بازار هند یکی از مهمترین میدانهای رقابت نفت خام در جهان است؛ زیرا پالایشگاههای این کشور در انتخاب مبدأ خرید، انعطاف قابلتوجهی دارند و میتوانند بر اساس قیمت تحویلی، کیفیت نفت خام و شرایط حمل، ترکیب سبد تأمین خود را تغییر دهند.
در این شرایط، رقابت میان روسیه و تولیدکنندگان خلیج فارس بیش از گذشته بر مبنای اقتصاد واقعی تحویل محموله شکل میگیرد.
برای روسیه، مسئله اصلی حفظ رقابتپذیری نفت صادراتی در شرایط افزایش هزینه حمل و ریسکهای عملیاتی است.
برای عربستان، عراق، کویت و امارات، فرصت اصلی بازپسگیری سهم بازار پالایشگاههای آسیایی و تثبیت روابط تجاری بلندمدت است.
همچنین انتقال نفت در خارج از تنگه هرمز، در کنار مسیرهای صادراتی جایگزین، به یک مؤلفه مهم در رقابت لجستیکی تولیدکنندگان منطقه تبدیل شده است.
*۴. ارزیابی سیاسی و ژئوپلیتیکی*
این تغییر را نباید بهمعنای چرخش سیاسی هند از روسیه به کشورهای عربی تلقی کرد.
سیاست خرید نفت هند همچنان تابع مجموعهای از عوامل شامل امنیت انرژی، قیمت، قابلیت اطمینان عرضه، هزینه حمل و ملاحظات تجاری است.
بااینحال، تغییر ترکیب واردات نشان میدهد که اختلالات ژئوپلیتیکی میتوانند حتی روابط تجاری تثبیتشده در بازار انرژی را بهسرعت تحت تأثیر قرار دهند.
همچنین حملات اوکراین به زیرساختهای انرژی روسیه و پیامدهای آن برای صادرات این کشور، نشان میدهد که ریسکهای ژئوپلیتیکی دیگر صرفاً به مسیرهای دریایی محدود نیستند و امنیت زیرساختهای تولید و صادرات نیز در رقابت تجاری نقش تعیینکننده دارد.
پیشیگرفتن نفت خلیج فارس از روسیه در بازار هند، صرفاً یک جابهجایی آماری در فهرست تأمینکنندگان نیست؛ بلکه نشانه تغییر مجدد موازنه رقابت در بازار نفت آسیاست.
- *بازگشت مزیت لجستیکی خلیج فارس:* احیای جریان نفت از تنگه هرمز و استفاده از روشهای جایگزین انتقال محموله، موقعیت عرضهکنندگان منطقه را تقویت کرده است.
- *کاهش مزیت رقابتی روسیه:* افزایش هزینه حمل، طولانیتر بودن مسیر و ریسکهای صادراتی، جذابیت اقتصادی نفت روسیه را برای پالایشگاههای هندی کاهش داده است.
- *تقویت قدرت انتخاب پالایشگران هند:* امکان دسترسی مجدد به منابع متنوع خاورمیانه، قدرت چانهزنی خریداران هندی را افزایش داده است.
*ارزیابی نهایی:*
به نظر میرسد بازار نفت آسیا در حال عبور از دورهای است که اختلال در عرضه خلیج فارس به نفع صادرات روسیه تمام شده بود.
با بازگشت عرضه منطقهای و تغییر موازنه هزینه حمل، مزیت رقابتی بار دیگر به سمت تولیدکنندگان خلیج فارس متمایل شده است.
البته این تحول را نباید بازگشت قطعی و دائمی هند به الگوی پیش از جنگ دانست. استمرار این روند به امنیت تردد دریایی، هزینه بیمه و حمل، قیمتگذاری فروشندگان و پایداری عرضه نفت روسیه بستگی خواهد داشت.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط

حدود 1 ساعت قبل

حدود 1 ساعت قبل
حدود 19 ساعت قبل
حدود 19 ساعت قبل
حدود 19 ساعت قبل
ویدئو مرتبط
رسانه
رسانه
رسانه
رسانه
رسانه
