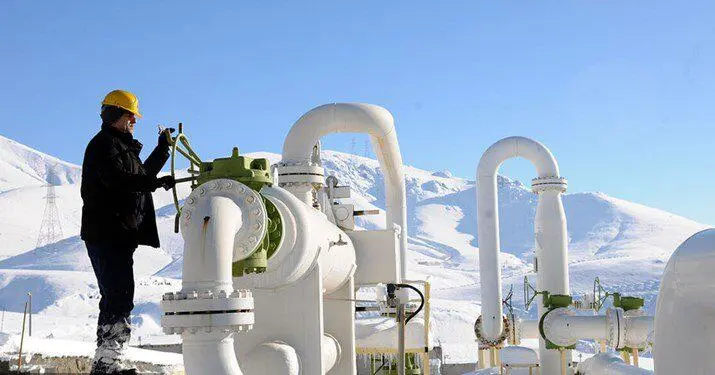
فرزین سوادکوهی: در شرایطی که جنگ و اختلال در صادرات نفت بیش از هر چیز بازار جهانی نفت را تحت تأثیر قرار داده، یک تحلیل از مرکز سیاستگذاری انرژی دانشگاه کلمبیا هشدار میدهد که برای ایران، تبعات جنگ در بخش گاز میتواند بهمراتب پیچیدهتر و پرهزینهتر باشد؛ زیرا کاهش تولید گاز فقط به معنای افت یک محصول صادراتی نیست و میتواند دولت را ناچار کند میان تأمین گاز خانگی، خوراک صنایع و سوخت مورد نیاز نیروگاهها یکی را انتخاب کند؛ آنهم انتخابی که در صورت تداوم اختلالها، مستقیماً به امنیت انرژی و فعالیت اقتصادی کشور گره خواهد خورد.
در وهله اول، شاید نفت مهمترین قربانی جنگ انرژی ایران به نظر برسد. اختلال در تردد نفتکشها در تنگه هرمز، کاهش صادرات و دشواری دسترسی به بازارهای خارجی، درآمدهای نفتی و جریان عرضه را تحت فشار قرار داده اما تفاوت اساسی نفت با گاز در این است که نفت را میتوان برای مدتی ذخیره کرد، تولید آن را کاهش داد و بعد از برطرف شدن محدودیتها دوباره به میدان بازگرداند اما برای گاز چنین امکانی به راحتی در دسترس نیست. تحلیل مرکز سیاستگذاری انرژی دانشگاه کلمبیا نیز بر همین تفاوت تأکید دارد و معتقد است بخش نفت ایران از نظر امکان کاهش موقت تولید و بازگرداندن آن، انعطاف بیشتری نسبت به گاز دارد.
گاز چنین حاشیه امنی ندارد. بخش بزرگی از گاز تولیدی ایران در داخل کشور مصرف میشود و در زنجیرهای بههمپیوسته به نیروگاهها، صنایع، مجتمعهای پتروشیمی، مصارف خانگی و همچنین تزریق به میادین نفتی میرسد. بنابراین اگر تولید گاز در نقطهای از این زنجیره دچار اختلال شود، مسئله فقط کاهش تولید یک کالای انرژی نیست بلکه فشار به بخشهای مختلف اقتصاد همزمان آغاز میشود.
اهمیت این مسئله زمانی بیشتر میشود که بدانیم بخش بزرگی از ظرفیت گازی ایران به میدان مشترک پارس جنوبی و تأسیسات فرآورش وابسته است. در جنگ، آسیب به تأسیسات فرآورش در عسلویه باعث شد بخشی از ظرفیت تولید از مدار خارج شود، حتی در شرایطی که برخی سکوهای دریایی خود میدان آسیب ندیده بودند. در اردیبهشتماه نیز اعلام شد که تولید از سه سکوی فراساحلی پارس جنوبی از سر گرفته شده، اما گاز تولیدی آنها به دلیل آسیب به ظرفیت فرآورش در خشکی ناچار بود به واحدهای دیگر هدایت شود. این تجربه بهخوبی نشان داد که در صنعت گاز، سالم ماندن خود چاه یا سکو الزاماً به معنای امکان ادامه تولید نیست.
بر اساس اعلام وزارت نفت ایران، آسیبهای جنگ حدود ۲۳۰ میلیون مترمکعب در روز از ظرفیت تولید گاز کشور کاسته بود. دولت در تیرماه اعلام کرد که قصد دارد حدود ۱۰۰ میلیون مترمکعب در روز از این ظرفیت را طی ماههای بعد بازگرداند و در مردادماه وزیر نفت از برنامه بازگرداندن ۹۵ میلیون مترمکعب در روز تا پایان شهریور خبر داد. با این حال، خود وزارت نفت هم تأکید کرده که بخشی از ظرفیت بازسازیشده ممکن است در زمستان در دسترس نباشد و مدیریت همزمان عرضه و مصرف ضروری خواهد بود.
این نکته از آن جهت مهم است که ایران اکنون به آستانه فصل سرد نزدیک میشود؛ فصلی که بهطور طبیعی فشار بر شبکه گاز افزایش پیدا میکند. اگر بخشی از ظرفیت آسیبدیده هنوز به مدار کامل بازنگشته باشد،آنوقت مسئله صرفاً جبران یک خسارت جنگی نخواهد بود، بلکه کشور باید با همان ظرفیت محدود، تقاضای فزاینده خانگی، نیروگاهها و صنایع را مدیریت کند.
در چنین شرایطی، اولویتبندی مصرف گاز به مسئلهای اجتنابناپذیر تبدیل میشود. گاز خانگی را نمیتوان بهسادگی قطع کرد، نیروگاهها برای تأمین برق به سوخت نیاز دارند و صنایع بزرگی مانند فولاد، سیمان و پتروشیمی نیز بدون گاز نمیتوانند با ظرفیت عادی فعالیت کنند. از سوی دیگر، در بخش نفت، گاز برای تزریق به برخی مخازن اهمیت دارد و کاهش تزریق میتواند در بلندمدت بر توان تولید نفت اثر بگذارد. بنابراین تصمیم درباره اینکه کدام مصرفکننده باید سهم کمتری دریافت کند، در عمل به تصمیمی میان چند بخش حیاتی اقتصاد تبدیل میشود.
پتروشیمی یکی از نخستین بخشهایی است که در چنین شرایطی میتواند تحت فشار قرار گیرد. کاهش خوراک گازی نهتنها تولید متانول و سایر محصولات را محدود میکند، بلکه درآمد ارزی حاصل از صادرات محصولات پتروشیمی را نیز تحت تأثیر قرار میدهد. این مسئله در شرایطی اهمیت بیشتری دارد که صنعت پتروشیمی ایران خود با محدودیتهای ناشی از کمبود خوراک، فرسودگی بخشی از زیرساختها و مشکلات سرمایهگذاری مواجه است. اختلال جنگی میتواند این فشارهای ساختاری را تشدید کند.
نیروگاهها نیز در موقعیت حساسی قرار دارند. هر میزان کاهش گاز تحویلی به نیروگاهها میتواند نیاز به سوخت مایع را افزایش دهد. تجربه سالهای گذشته در ایران نشان داده است که در دورههای اوج مصرف گاز، استفاده از گازوئیل و نفت کوره در نیروگاهها افزایش مییابد. این تغییر سوخت علاوه بر هزینه اقتصادی، فشار بیشتری بر شبکه تأمین فرآوردههای نفتی وارد میکند؛ موضوعی که در شرایط فعلی بازار جهانی نفت و فرآوردهها، اهمیت مضاعفی دارد.
در واقع، بحران گاز میتواند به شکلی غیرمستقیم دوباره به بحران نفت تبدیل شود. اگر گاز کافی برای نیروگاهها وجود نداشته باشد، مصرف سوخت مایع افزایش پیدا میکند؛ اگر گاز برای تزریق به میادین نفتی محدود شود، تولید نفت در معرض فشار قرار میگیرد؛ و اگر خوراک صنایع گازی کاهش یابد، تولید و صادرات محصولات پتروشیمی افت میکند. زنجیره اثرگذاری گاز بسیار گستردهتر از یک واحد تولیدی یا یک میدان گازی است.
مشکل دیگری که تحلیل کلمبیا بر آن دست میگذارد، به وضعیت خود میدانهای گازی ایران مربوط میشود. پارس جنوبی با کاهش فشار مخزن مواجه است و برای حفظ سطح تولید در سالهای آینده به تجهیزات و فناوریهای تقویت فشار در بخش فراساحل نیاز دارد. تحریمها و محدودیت دسترسی به تجهیزات پیشرفته، اجرای چنین پروژههایی را دشوار کرده. بنابراین جنگ تنها یک آسیب مقطعی به زیرساختهای موجود ایجاد نمیکند؛ در صورت طولانی شدن، میتواند سرمایهگذاری و تعمیرات مورد نیاز برای حفظ ظرفی تولید آینده را نیز عقب بیندازد.
اهمیت این موضوع زمانی روشنتر میشود که به تجربه ماههای گذشته نگاه کنیم. در اردیبهشت، ایران توانست تولید برخی سکوهای پارس جنوبی را با استفاده از ظرفیت فرآورش جایگزین از سر بگیرد. در مرداد نیز اعلام شد حدود ۴۰ درصد از ظرفیت آسیبدیده پارس جنوبی به چرخه تولید بازگشته. با این حال، روند بازسازی همه واحدها یکسان نیست و بازگشت ظرفیت اسمی به معنای آن نیست که تمام ظرفیت در دوره اوج مصرف زمستانی بدون محدودیت در دسترس خواهد بود.
از سوی دیگر، بحران گاز ایران در خلأ بازار جهانی اتفاق نمیافتد. جنگ منطقهای همزمان بازار جهانی گاز را نیز تحت فشار قرار داده. رویترز در ۱۵ سپتامبر امسال گزارش داد که اختلال ناشی از جنگ حدود ۳۶ میلیون تن از عرضه LNG را از بازار خارج کرده و قیمت نقدی LNG آسیا از حدود ۱۰ دلار به نزدیک ۳۰ دلار به ازای هر میلیون واحد حرارتی بریتانیا رسیده است. چین، هند و پاکستان نیز برای جبران کمبود عرضه، به دنبال منابع جایگزین رفتهاند.
در چنین بازاری، امکان جبران کمبود گاز از طریق واردات برای ایران بسیار محدودتر از بسیاری از کشورهای مصرفکننده است. ایران تولیدکننده بزرگ گاز است و شبکه مصرف آن بر تولید داخلی بنا شده است. بنابراین اگر اختلال در تولید داخلی ادامه پیدا کند، راهحل اصلی نه واردات گسترده LNG، بلکه مدیریت تقاضا، استفاده از ظرفیتهای جایگزین و تقسیم محدودیت میان بخشهای مختلف خواهد بود.
همین تفاوت، آسیبپذیری گاز را در شرایط جنگی بیشتر میکند. نفت ایران اگر نتواند صادر شود، بخشی از تولید را میتوان کاهش داد و نفت خام را در مخازن نگهداری کرد؛ هرچند این راهحل نیز محدودیتهای خود را دارد. اما گاز را نمیتوان با همان مقیاس ذخیره کرد و تولید آن نیز به شبکهای از چاهها، خطوط انتقال، واحدهای شیرینسازی و فرآورش وابسته است. هرگاه یکی از حلقههای اصلی این زنجیره از کار بیفتد، اثر آن میتواند خیلی سریع به مصرفکننده نهایی برسد.
به همین دلیل، برای ایران مسئله گاز در جنگ تنها حفاظت از تأسیسات پارس جنوبی یا بازسازی چند پالایشگاه آسیبدیده نیست. مسئله اصلی حفظ تعادل یک شبکه بسیار بزرگ و بههمپیوسته است؛ شبکهای که باید همزمان خانهها را گرم کند، برق نیروگاهها را تأمین کند، چرخ صنایع را بچرخاند، خوراک پتروشیمیها را برساند و برای استمرار تولید نفت نیز بخشی از گاز مورد نیاز را تأمین کند.
ایران اکنون در حال بازگرداندن بخشی از ظرفیت ازدسترفته است و مقامهای نفتی از پیشرفت بازسازی تأسیسات آسیبدیده خبر میدهند، اما نزدیک شدن به فصل سرد اهمیت زمانبندی این بازسازیها را بیشتر کرده است. اگر جنگ یا اختلالهای زیرساختی ادامه پیدا کند، فاصله میان ظرفیت اسمی تولید گاز و گازی که واقعاً در اختیار شبکه مصرف قرار میگیرد میتواند به یک مسئله جدی تبدیل شود. تحلیل مرکز سیاستگذاری انرژی دانشگاه کلمبیا دقیقاً روی همین نقطه دست میگذارد بدین معنا که در مورد نفت، توقف موقت تولید قابل مدیریتتر است؛ اما در مورد گاز، اختلال در تولید میتواند خیلی سریع به مسئلهای برای برق، صنعت، مصرف خانگی و حتی تولید نفت تبدیل شود.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
حدود 15 ساعت قبل
حدود 15 ساعت قبل
حدود 15 ساعت قبل
حدود 15 ساعت قبل
حدود 15 ساعت قبل
ویدئو مرتبط
رسانه
رسانه
رسانه
رسانه
رسانه
