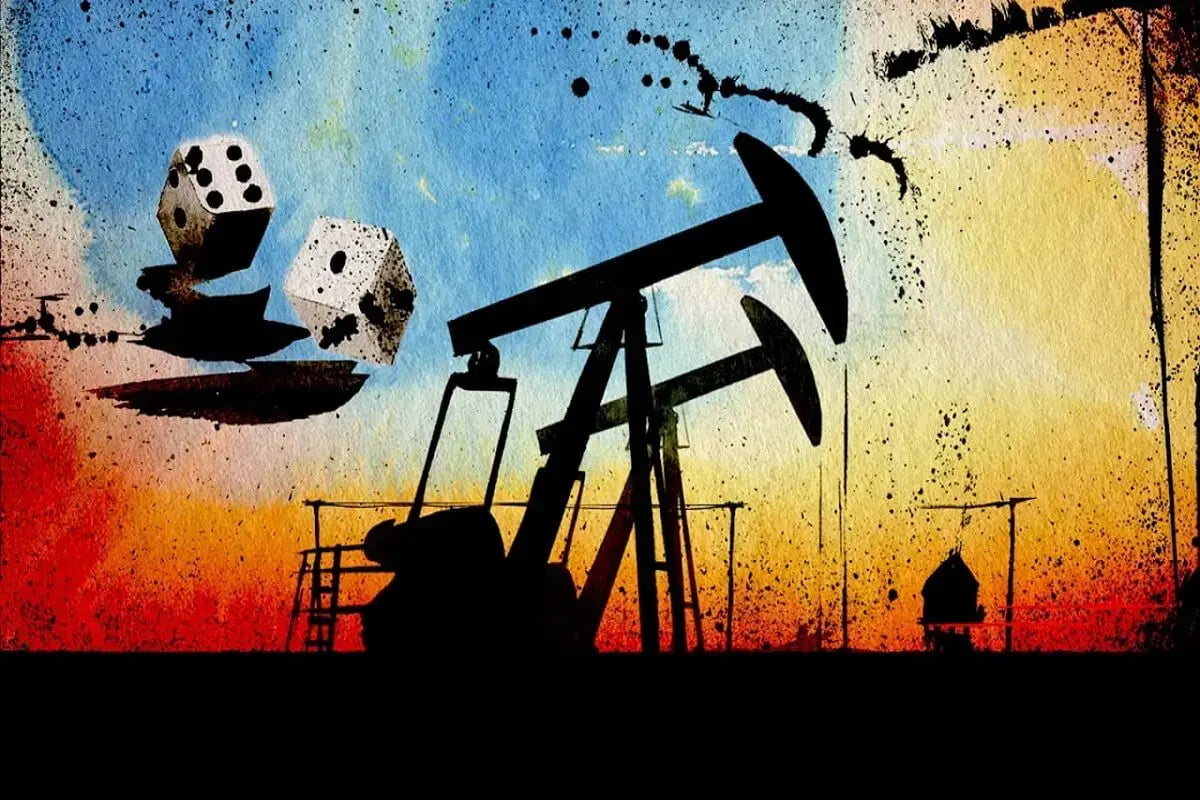
صادرات نفت خام خلیج فارس در سپتامبر ۲۰۲۶، با وجود تداوم درگیریها، در برخی روزها به سطح پیش از بحران نزدیک شد. با این حال، این بهبود حاصل بازگشت کامل شرایط عادی نیست، بلکه نتیجه استفاده از مسیرهای جایگزین، انتقال نفت از کشتی به کشتی در خلیج عمان و ترتیبات امنیتی پیچیدهتر است.
منبع: ریگزون (Rigzone)، بر پایه تحلیل بانک استاندارد چارترد و شرکت کپلر؛ ۱۲ اکتبر ۲۰۲۶
صادرات نفت خام خلیج فارس در سپتامبر ۲۰۲۶، با وجود تداوم درگیریها، در برخی روزها به سطح پیش از بحران نزدیک شد. با این حال، این بهبود حاصل بازگشت کامل شرایط عادی نیست، بلکه نتیجه استفاده از مسیرهای جایگزین، انتقال نفت از کشتی به کشتی در خلیج عمان و ترتیبات امنیتی پیچیدهتر است.
برآورد اولیه بانک استاندارد چارترد نشان میدهد صادرات نفت خام و میعانات گازی منطقه، بهاستثنای ایران، در سپتامبر به حدود ۱۶.۵ میلیون بشکه در روز رسیده است. با این حال، سهم محمولههایی که از تنگه هرمز عبور کردهاند، از ۸۳ درصد پیش از بحران به حدود ۶۰ درصد کاهش یافته است.
پیام اصلی گزارش این است که بازار توانسته جریان صادرات را تا حدي احیا کند، اما هزینه حمل، بیمه، زمان سفر و ریسک امنیتی همچنان بالاست. بنابراین، بازگشت حجم صادرات را نباید با عادیشدن زنجیره تأمین یکسان دانست.
تحلیل فنی و عملیاتی
▪️ ۱. احیای حجم، بدون بازگشت کارایی
حجم صادرات بهتنهایی معیار کافی برای سنجش وضعیت بازار نیست. تعداد کشتیهای مورد نیاز، زمان گردش ناوگان، مدت سفر، هزینه حمل و میزان ریسک امنیتی نیز باید ارزیابی شوند.
انتقال کشتیبهکشتی، موسوم به «استیاس»، امکان جابهجایی نفت میان دو کشتی در دریا را فراهم میکند؛ اما به شناورهای بیشتر، هماهنگی عملیاتی و زمان اضافی نیاز دارد. در نتیجه، صادرات میتواند افزایش یابد، بدون آنکه بهرهوری حملونقل به سطح قبلی بازگردد.
▪️ ۲. تشدید محدودیت ناوگان نفتکش
طولانیشدن سفرها به این معناست که هر نفتکش در یک بازه زمانی مشخص، دفعات کمتری میتواند محموله جابهجا کند. بنابراین، حتی با ثابتماندن حجم صادرات، تقاضا برای ظرفیت ناوگان افزایش مییابد.
در چنین شرایطی، افزایش صادرات میتواند بهجای کاهش فشار لجستیکی، رقابت برای دسترسی به نفتکشها را تشدید کند و نرخ کرایه، هزینه بیمه و هزینه نهایی تحویل نفت را بالا نگه دارد.
▪️ ۳. تفاوت قیمت نفت خام با هزینه واقعی تأمین
احیای عرضه فیزیکی نفت میتواند احتمال کمبودهای شدید را کاهش دهد و بخشی از صرف ریسک کمبود عرضه را از قیمتهای بازار حذف کند. با این حال، هزینه بالای حمل و بیمه همچنان بر قیمت نهایی نفت تحویلی به پالایشگاهها اثر میگذارد.
ازاینرو، کاهش قیمت قراردادهای آتی نفت الزاماً به معنای کاهش متناسب هزینه تأمین خوراک پالایشگاه نیست. قیمت نفت در بازار مالی و هزینه واقعی تحویل آن دو شاخص متفاوتاند.
تحلیل استراتژیک
▪️ ۱. تابآوری بیشتر، اما شکنندگی بالاتر
بازار انرژی نشان داده است که میتواند با تغییر مسیرها و روشهای حمل، بخشی از اختلال را جبران کند. با این حال، این سازگاری به معنای بازسازی کامل امنیت و کارایی شبکه نیست. اتکا به مسیرهای جایگزین و استفاده فشرده از ناوگان، ظرفیت تحمل شوک بعدی را محدود میکند.
▪️ ۲. احیای تجارت بدون توافق سیاسی جامع
تحلیل کپلر نشان میدهد افزایش تردد کشتیها در شرایط تداوم خصومتها، فرض وابستگی کامل بازگشایی عملی تنگه هرمز به توافق سیاسی جامع را زیر سؤال میبرد.
اسکورت دریایی، ترتیبات موقت و سازگاری عملیاتی میتوانند بخشی از جریان تجارت را حفظ کنند؛ اما جایگزین پایدار کاهش تنش نیستند. در نتیجه، احیای نسبی صادرات ممکن است پیش از حلوفصل سیاسی رخ دهد، بیآنکه ریسک بازار از میان برود.
▪️ ۳. تفاوت آسیبپذیری نفت خام، گاز و فرآوردهها
بر اساس تحلیل کپلر، فرآوردههای نفتی همچنان یکی از محدودیتهای اصلی بازار هستند. بازار گاز طبیعی مایعشده نیز ممکن است اختلال طولانیتر را تحمل کند، اما این وضعیت میتواند توازن عرضه و تقاضا، بهویژه در اروپا، را تحت فشار قرار دهد.
بنابراین، بهبود صادرات نفت خام لزوماً به معنای رفع محدودیت در تأمین گاز، سوختهای پالایشی و فرآوردههای مورد نیاز مصرفکنندگان نیست. گلوگاههای پالایش، حمل و توزیع میتوانند قیمت برخی فرآوردهها را حتی در شرایط بهبود عرضه نفت خام بالا نگه دارند.
ارزیابی اجرایی
▪️ ارزیابی بازار باید علاوه بر حجم صادرات، سهم عبور از تنگه هرمز، نرخ کرایه نفتکشها، هزینه بیمه، زمان سفر و قیمت نفت تحویلی را نیز در بر گیرد.
▪️ کاهش قیمت نفت در بازارهای مالی بهتنهایی نشانه رفع اختلال نیست؛ هزینه بالای حمل و بیمه میتواند هزینه خوراک پالایشگاهها و تأمین فرآوردهها را همچنان افزایش دهد.
▪️ افزایش صادرات زمانی نشانه عادیشدن پایدار است که با بهبود کارایی حملونقل، کاهش هزینهها و افزایش قابلیت اطمینان مسیرها همراه شود.
جمعبندی
بازار انرژی در حال سازگاری با بحران است، نه بازگشت کامل به شرایط عادی. جریان صادرات نفت خلیج فارس گاها كمي بهبود یافته، اما کارایی حملونقل، هزینه تأمین و امنیت مسیرها هنوز به وضعیت پیش از بحران بازنگشتهاند.
در نتیجه، ممکن است صرف ریسک کمبود نفت خام کاهش یابد، در حالی که هزینه تحویل نفت و فرآوردهها همچنان بالا بماند. معیار واقعی عادیشدن بازار، صرفاً افزایش حجم صادرات نیست؛ بلکه بازگشت همزمان حجم، کارایی، هزینه و قابلیت اطمینان زنجیره تأمین است.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
حدود 8 ساعت قبل
حدود 8 ساعت قبل
حدود 9 ساعت قبل
حدود 9 ساعت قبل
حدود 9 ساعت قبل
ویدئو مرتبط
رسانه
رسانه
رسانه
رسانه
رسانه
