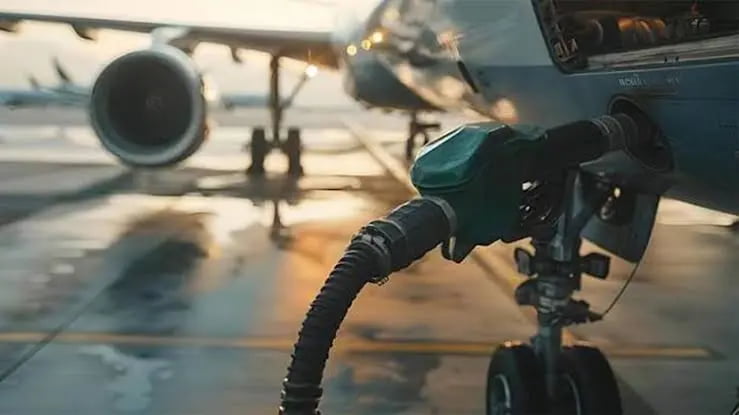
صنعت هوانوردی جهان در حالی به استقبال سال ۲۰۲۷ میرود که کاهش ذخایر سوخت هواپیما، محدودیت ظرفیت مازاد پالایشگاهها و رقابت فزاینده برای تولید گازوئیل، چشمانداز تأمین نفت سفید را با ابهام روبهرو کرده است. هشدار تازه تحلیلگران بازار انرژی این است که حتی اگر قیمت نفت خام در ماههای آینده آرام بگیرد، بازار سوخت هواپیما لزوماً از این روند پیروی نخواهد کرد و امکان جهش دوباره قیمت این فرآورده، بهویژه در صورت بروز اختلال در عرضه، همچنان جدی است.
فرزین سوادکوهی:
صنعت هوانوردی جهان در حالی به استقبال سال ۲۰۲۷ میرود که کاهش ذخایر سوخت هواپیما، محدودیت ظرفیت مازاد پالایشگاهها و رقابت فزاینده برای تولید گازوئیل، چشمانداز تأمین نفت سفید را با ابهام روبهرو کرده است. هشدار تازه تحلیلگران بازار انرژی این است که حتی اگر قیمت نفت خام در ماههای آینده آرام بگیرد، بازار سوخت هواپیما لزوماً از این روند پیروی نخواهد کرد و امکان جهش دوباره قیمت این فرآورده، بهویژه در صورت بروز اختلال در عرضه، همچنان جدی است.
این هشدار در نشست مجمع انرژی هوانوردی انجمن بینالمللی حملونقل هوایی (یاتا) در گوانگژو چین مطرح شد؛ جایی که کارشناسان بازار انرژی از کاهش ذخایر جهانی سوخت جت و محدود شدن توان پالایشگاهها برای افزایش تولید سخن گفتند. گزارش نوامبر مؤسسه S&P Global Energy نیز تصویری از بازاری ارائه میدهد که در آن تقاضا در حال تقویت است، اما ظرفیت انعطافپذیر برای پاسخگویی به افزایش مصرف و جبران اختلالهای احتمالی چندان در دسترس نیست.
نکته اصلی این تحول آن است که مسئله بازار دیگرلزوما به میزان نفت خام موجود در جهان مربوط نمیشود. در شرایط کنونی، توان تبدیل نفت خام به فرآوردههای مورد نیاز، ترکیب تولید پالایشگاهها و امکان انتقال محمولهها به بازارهای مصرف، اهمیت بیشتری پیدا کرده. به همین دلیل هم ممکن است بازار نفت خام با نشانههایی از افزایش عرضه روبهرو باشد، اما بازار سوخت هواپیما همچنان با محدودیت و قیمتهای بالا دستوپنجه نرم کند.
یکی از عوامل کمتر دیدهشده در شکلگیری این وضعیت، رقابت میان تولید گازوئیل و سوخت هواپیماست. هر دو فرآورده در گروه میانتقطیرها قرار میگیرند و در بخشهایی از فرایند پالایش، برای تولید آنها از برشهای نفتی مشابه استفاده میشود. بنابراین پالایشگاهها در شرایطی که بازار گازوئیل با کمبود و حاشیه سود بالاتری روبهروست، انگیزه بیشتری برای افزایش تولید این فرآورده دارند؛ حتی اگر این تصمیم به کاهش سهم سوخت جت در سبد تولید آنها منجر شود.
این رقابت در ماههای اخیر بهخصوص در آسیا شدت گرفته. محدود شدن صادرات فرآوردههای نفتی از خاورمیانه و اختلال در فعالیت پالایشگاههای روسیه در پی حملات اوکراین، بازار گازوئیل را تحت فشار قرار داده است. از سوی دیگر، تقاضای فصلی برای سوختهای گرمایشی در نیمکره شمالی نیز بر این فشار افزوده است. در چنین شرایطی، پالایشگاهها ناچارند میان تولید فرآوردههایی که بازار تشنهتری دارند، اولویتبندی کنند.
بر اساس اطلاعات S&P Global Energy، حاشیه سود سوخت جت در بازار سنگاپور نسبت به نفت خام دبی در اکتبر به ۶۶.۲ دلار در هر بشکه رسیده است. این رقم نشاندهنده ارزش بالای فرآوری و محدودیت عرضه این محصول است. با این حال، افزایش حاشیه سود لزوماً به معنای افزایش فوری تولید نیست؛ زیرا محدودیتهای فنی، ترکیب خوراک و نیاز به تولید گازوئیل میتواند مانع تغییر سریع الگوی تولید پالایشگاهها شود.
برآورد مؤسسه CERA وابسته S&P Global هم نشان میدهد حاشیه سود جهانی سوخت جت که در سپتامبر بهطور متوسط ۷۲ دلار در هر بشکه رسیده بود، در سهماهه پایانی سال به حدود ۷۴ دلار میرسد. پیشبینی میشود این رقم در سهماهه نخست ۲۰۲۷ به ۵۱ دلار و در سهماهه دوم به ۴۰ دلار کاهش یابد. این ارقام از احتمال تعدیل فشار قیمتی حکایت دارند، اما به معنای رفع مشکل ساختاری بازار نیستند؛ بهویژه آنکه همین مؤسسه انتظار دارد تقاضای جهانی سوخت جت در سال ۲۰۲۷ حدود یک میلیون و ۱۷۰ هزار بشکه در روز افزایش یابد، درحالیکه این تقاضا در سال ۲۰۲۶ حدود ۲۵۵ هزار بشکه در روز کاهش داشته است.
ظرفیت پالایشی؛ حلقه مفقوده بازار هوانوردی
مشکل دیگر به ساختار صنعت پالایش بازمیگردد. در سالهای گذشته، بخشی از ظرفیت پالایشی جهان بهدلیل تغییر الگوی مصرف انرژی، فشارهای زیستمحیطی و کاهش چشمانداز تقاضای بنزین در برخی بازارها با تعطیلی یا محدودیت فعالیت مواجه شده است. گسترش خودروهای برقی و بهبود بهرهوری خودروها میتواند در بلندمدت مصرف بنزین را کاهش دهد، اما تقاضای سوخت هواپیما همچنان به رشد خود ادامه میدهد. در نتیجه، صنعت پالایش با وضعیتی روبهروست که در آن تقاضای برخی فرآوردهها کاهش مییابد، اما نیاز به فرآوردههایی مانند سوخت جت همچنان رو به افزایش است.
این تغییر ساختاری بهسادگی قابل جبران نیست. احداث پالایشگاه جدید به سرمایهگذاری سنگین، زمان طولانی و اطمینان از بازگشت سرمایه نیاز دارد. از طرف دیگر، افزایش تولید یک فرآورده در پالایشگاههای موجود نیز همیشه امکانپذیر نیست و به نوع نفت خام، طراحی واحدهای پالایشی و تجهیزات مورد استفاده بستگی دارد. بنابراین حتی اگر قیمت سوخت جت افزایش یابد، عرضهکنندگان نمیتوانند به همان سرعتی که بازار نیاز دارد، تولید را بالا ببرند.
در همین حال، جغرافیای جدید ظرفیت پالایشی نیز به یکی از عوامل آسیبپذیری بازار تبدیل شده. سهم آسیا و خاورمیانه در تأمین فرآوردههای صادراتی اهمیت بیشتری پیدا کرده و برخی مصرفکنندگان بزرگ، بهخصوص در اروپا، برای تأمین سوخت جت به محمولههایی از فواصل طولانیتر وابسته شدهاند. انتقال سوخت از کره جنوبی به اروپا نمونهای از این وابستگی است. این موضوع علاوه بر هزینه حمل، زمان تحویل و ریسکهای ناشی از اختلال در مسیرهای دریایی را نیز افزایش میدهد.
اختلال در تنگه هرمز یا مسیرهای اصلی انتقال فرآورده در آسیا و اروپا میتواند این وضعیت را پیچیدهتر کند. سوخت جت برخلاف نفت خام، بازار ذخیرهسازی و شبکه توزیع کاملاً مشابهی ندارد و جابهجایی آن نیز به زیرساختهای ویژه نیازمند است. به همین دلیل، یک اختلال منطقهای در صادرات یا حملونقل میتواند در مدت کوتاهی به افزایش قیمت در بازاری دورتر منجر شود؛ حتی اگر پالایشگاههای آن منطقه همچنان فعال باشند.
انتقال فشار هزینهها به ایر لاین ها
پیامد نهایی این تحولات در صورت تداوم، افزایش هزینه شرکتهای هواپیمایی خواهد بود. سوخت یکی از بزرگترین اقلام هزینهای این شرکتهاست و هر افزایش پایدار در قیمت آن میتواند سودآوری پروازها را تحت تأثیر قرار دهد. بانک ING در گزارشی درباره چشمانداز صنعت هوانوردی در سال ۲۰۲۷ پیشبینی کرده است که سهم سوخت از هزینههای عملیاتی ایر لاین ها در سال ۲۰۲۶ به حدود ۳۵ درصد برسد؛ درحالیکه این سهم در سال ۲۰۲۵ حدود ۲۷ درصد بوده است.
افزایش هزینه سوخت معمولاً از چند مسیر به مسافران منتقل میشود چرا که افزایش قیمت بلیت، وضع عوارض سوخت یا کاهش پروازهایی که سودآوری کافی ندارند. البته همه شرکتها توان یکسانی برای انتقال این هزینهها به مشتریان ندارند. همچنین شرکتهای هواپیمایی ارزانقیمت، به دلیل حساسیت بیشتر مسافرانشان به قیمت بلیت، با محدودیت بیشتری در این زمینه مواجهاند. در مقابل، شرکتهای بزرگتر و برخوردار از خدمات ممتاز، امکان بیشتری برای جبران بخشی از افزایش هزینهها از طریق قیمتگذاری دارند.
از قضا موضوع پوشش ریسک قیمت سوخت نیز اهمیت پیدا میکند. برخی شرکتهای هواپیمایی با استفاده از قراردادهای مالی، بخشی از نیاز آینده خود را در برابر نوسان قیمت بیمه میکنند. با این حال، چنین قراردادهایی نمیتوانند همه ریسکها را پوشش دهند؛ بهخصوص زمانی که قیمت خود فرآورده سریعتر از قیمت نفت خام افزایش پیدا میکند. در این وضعیت، حتی شرکتی که بخشی از خرید نفت خود را پوشش داده باشد، ممکن است همچنان از افزایش قیمت نهایی سوخت جت آسیب ببیند.
ING بانک همچنین انتظار دارد رشد سفرهای هوایی جهان در سال ۲۰۲۷ به حدود پنج درصد بازگردد. این رشد در کنار محدودیت عرضه هواپیماهای جدید و افزایش هزینه سوخت، شرایطی ایجاد میکند که شرکتهای هواپیمایی برای افزایش ظرفیت پروازی با دشواری بیشتری روبهرو شوند. در واقع، افزایش تقاضای سفر زمانی برای شرکتها سودآور خواهد بود که هزینه تأمین سوخت نیز در سطح قابلکنترلی باقی بماند. در غیر این صورت، بخشی از درآمد حاصل از افزایش تعداد مسافران صرف جبران هزینههای عملیاتی خواهد شد.
سوخت پایدار هنوز جایگزین آمادهای نیست
در این میان، سوخت پایدار هوانوردی یا SAF بهعنوان یکی از گزینههای بلندمدت برای کاهش وابستگی صنعت به سوختهای فسیلی مطرح است، اما ظرفیت فعلی آن هنوز فاصله زیادی با نیاز بازار دارد. بر اساس گزارش سهماهه سوم ۲۰۲۶ یاتا، ظرفیت جهانی تولید این سوخت در سال جاری حدود ۹ میلیون تن برآورد شده، اما تولید واقعی آن احتمالاً به حدود ۲.۴ میلیون تن خواهد رسید. این اختلاف نشان میدهد که ظرفیت اسمی واحدهای تولیدی را نباید با عرضه واقعی در بازار یکسان دانست.
افزون بر این، توسعه پروژههای جدید با چالشهایی مانند تأمین خوراک زیستی، هزینه سرمایهگذاری، فناوری تولید و نبود سیاستهای حمایتی پایدار مواجه است. قیمت تمامشده این سوخت نیز در بسیاری از بازارها بالاتر از سوخت جت متعارف است. بنابراین ایرلاین ها نمیتوانند در کوتاهمدت روی آن بهعنوان راهکاری اقتصادی برای جبران کمبود عرضه حساب کنند.
دیگر اینکه از منظر اقتصادی و پالایشی،تحولات بازار سوخت هواپیما برای ما در ایران نیز اهمیت دارد. افزایش قیمت جهانی این فرآورده میتواند هزینه تأمین سوخت برای شرکتهای هواپیمایی را در بازارهایی که به واردات یا قیمتهای منطقهای وابستهاند، بالا ببرد. از سوی دیگر، محدودیتهای بینالمللی و دشواری دسترسی به شبکه تأمین، حملونقل و تجهیزات، اهمیت برخورداری از ظرفیت پالایشی مطمئن و تولید سوخت مطابق استانداردهای بینالمللی را بیشتر میکند. ارزیابی ظرفیت واقعی تولید سوخت جت در پالایشگاههای کشور، کیفیت محصول و امکان عرضه پایدار آن به ناوگان هوایی، در این شرایط اهمیت بیشتری خواهد داشت.
در بازار سوخت هواپیما، افزایش تقاضا بهتنهایی عامل تعیینکننده قیمت نیست؛ مسئله اصلی این است که پالایشگاهها چه میزان از ظرفیت خود را به تولید این فرآورده اختصاص میدهند و آیا شبکه تأمین میتواند محمولهها را بهموقع به مقصد برساند یا نه.تقریبا می شود با قطعیت گفت در سال ۲۰۲۷، پاسخ این دو پرسش برای شرکتهای هواپیمایی احتمالاً به اندازه قیمت نفت خام اهمیت خواهد داشت.
انتهای پیام
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
حدود 2 ساعت قبل

1 روز قبل
2 روز قبل
2 روز قبل
2 روز قبل
ویدئو مرتبط
