فرزین سوادکوهی در نیمه دوم اکتبر، نفت بالای ۱۰۰ دلار دیگر خبر شوکهکنندهای نیست بلکه نشانه نظمی شکننده است. همزمان با صفر شدن بارگیری نفت ایران در سپتامبر، تنگه هرمز به یکی از پرهزینهترین و ناامنترین آبراههای جهان تبدیل شده و بازار با کمبود تاریخی گازوئیل و افت ذخایر روبهروست. اکنون مسئله فقط قیمت نفت نیست چرا که تداوم جنگ فرسایشی انرژی است که عرضه فرآوردهها، امنیت تأمین سوخت و درآمد کشورهای صادرکننده را با ابهام مواجه کرده است.
فرزین سوادکوهی
در نیمه دوم اکتبر، نفت بالای ۱۰۰ دلار دیگر خبر شوکهکنندهای نیست بلکه نشانه نظمی شکننده است. همزمان با صفر شدن بارگیری نفت ایران در سپتامبر، تنگه هرمز به یکی از پرهزینهترین و ناامنترین آبراههای جهان تبدیل شده و بازار با کمبود تاریخی گازوئیل و افت ذخایر روبهروست. اکنون مسئله فقط قیمت نفت نیست چرا که تداوم جنگ فرسایشی انرژی است که عرضه فرآوردهها، امنیت تأمین سوخت و درآمد کشورهای صادرکننده را با ابهام مواجه کرده است.
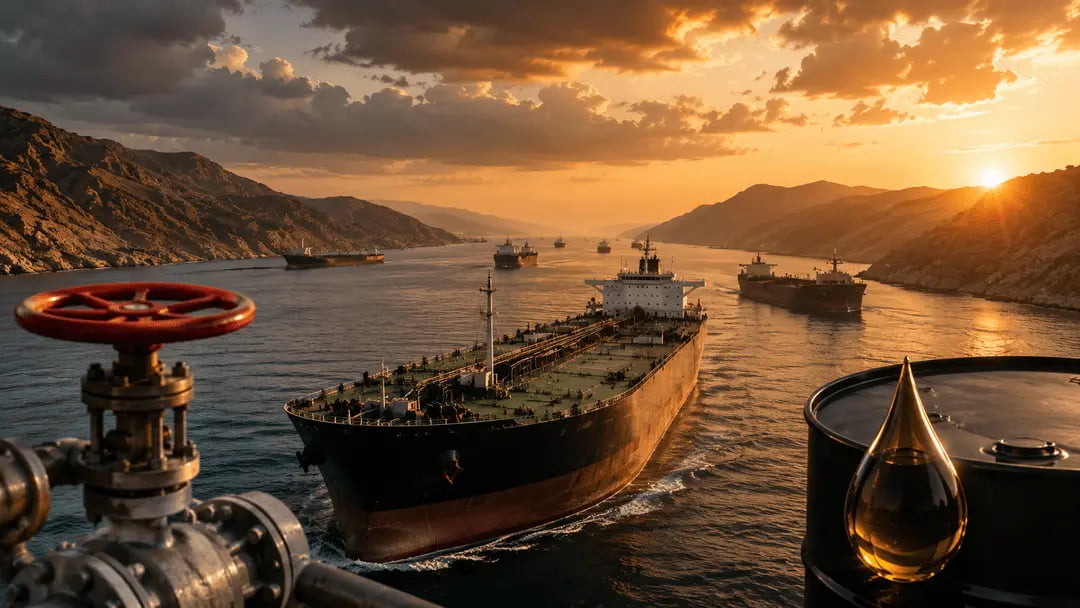
مهمترین تحول بازار نفت در سپتامبر، ثبت یک صفر تاریخی بود چون برای نخستینبار از پس انقلاب ، در یک ماه کامل هیچ محمولهای از پایانههای ایران بارگیری نشد. این اتفاق در شرایطی رخ داد که صادرات نفت کشورهای حاشیه جنوبی خلیجفارس بیش از چهار میلیون بشکه در روز احیا شد، اما قیمتها همچنان بالای ۱۰۰ دلار ماندند. همین تناقض، کلید فهم بازار امروز است و آن اینکه افزایش تولید لزوماً به معنای دسترسی مطمئن به نفت نیست.
تولید جهانی نفت در سپتامبر حدود ۲.۵ میلیون بشکه در روز افزایش یافت و از ۱۰۲ میلیون بشکه عبور کرد. تولید اوپکپلاس نیز رشد کرد و عربستان با رساندن تولید به حدود ۸.۵ تا ۸.۷ میلیون بشکه در روز، نقشی جبرانی بر عهده گرفت. صادرات نفت خام کشورهای حاشیه خلیجفارس با بیش از ۷۵ درصد سطح پیش از جنگ، به حدود ۱۳.۹ میلیون بشکه در روز رسید؛.
با این حال، این بازگشت به معنای پایان بحران نیست. جریان نفت از تنگه هرمز به حدود ۱۰.۹ میلیون بشکه در روز رسید و مسیرهای جایگزین نیز حدود ۵.۶ میلیون بشکه در روز انتقال دادند، اما حمله به خط لوله شرق به غرب عربستان، تهدید بندر ینبع و ناامنی کشتیرانی نشان میدهد این مسیرها هم مصون نیستند. بنابراین، افزایش عرضه نتوانسته نگرانی از کسری بازار در نیمه دوم سال را برطرف کند.
گازوئیل؛ بحران اصلی بازار
در اکتبر، کانون بحران از نفت خام به فرآوردههای میانتقطیر، بهویژه گازوئیل، منتقل شده است. قیمت عمدهفروشی گازوئیل در اروپا و آمریکا در سپتامبر به حدود ۲۲۰ دلار در هر بشکه رسید و در سنگاپور نیز از ۲۰۰ دلار عبور کرد. صادرات جهانی گازوئیل روزانه حدود ۷۰۰ هزار بشکه کمتر از سال گذشته بود؛ افتی که عمدتاً از کاهش ۱.۳ میلیون بشکهای صادرات روسیه و خاورمیانه ناشی شد و افزایش عرضه آمریکا و چین نتوانست آن را کاملاً جبران کند.
اختلال در عبور نفت از هرمز، آسیب به پالایشگاههای روسیه در پی حملات پهپادی اوکراین، تعمیرات پاییزه پالایشگاههای آسیایی و افزایش تقاضای زمستانی، همزمان به بازار فشار آوردهاند. ذخایر نفتی روی خشکی به پایینترین سطح از سال ۲۰۱۶ رسیده و ذخایر قابل رصد جهان بیش از ۵۰۰ میلیون بشکه کمتر از پایان فوریه است. حتی با احیای سریع فعالیت پالایشگاهها، عرضه گازوئیل در سهماهه پایانی سال ممکن است پاسخگوی تقاضا نباشد و بازسازی ذخایر تا نیمه دوم سال آینده طول بکشد.
این وضعیت حاشیه سود پالایش گازوئیل و سوخت جت را افزایش داده است؛ اما همه بازیگران برنده نیستند. تولیدکنندگان نفت خام منطقه با خطر اختلال صادرات و هزینههای فزاینده حملونقل مواجهاند، در حالی که برخی پالایشگران برخوردار از خوراک ارزانتر از افزایش حاشیه سود بهره میبرند.
هزینه حملونقل نیز به یکی از عوامل تعیینکننده قیمت تبدیل شده است. اجاره روزانه نفتکش در مسیر خلیجفارس به چین به حدود ۱.۴ میلیون دلار رسیده و در برخی مسیرها هزینه حمل و بیمه از یکسوم ارزش محموله فراتر رفته است. در چنین شرایطی، تولید نفت بهتنهایی مزیت محسوب نمیشود چرا که رساندن آن به پالایشگاه نیز هزینهای سنگین دارد.
برنت در محدوده ۱۰۳ تا ۱۰۶ دلار و نفت آمریکا حدود ۹۳ تا ۹۵ دلار معامله میشد، در حالی که قیمت نقدی نفت دریای شمال در نیمه اکتبر به حدود ۱۳۴ دلار رسید و برخی محمولهها تا ۱۶۰ دلار معامله شدند. فاصله قیمتهای آتی و نقدی نشان میدهد نفت موجود روی کاغذ الزاماً به معنای نفت قابل تحویل نیست. برآورد برخی مؤسسات مالی حاکی از آن است که حدود ۲۴ دلار از قیمت جاری نفت، صرف ریسک جنگ است.
گروه هفت در واکنش به این شرایط، با آزادسازی تا ۱۰۰ میلیون بشکه نفت خام و گازوئیل از ذخایر اضطراری موافقت کرد. چین نیز صادرات فرآوردههای نفتی در اکتبر را متوقف کرد و پالایشگاههای آسیایی خریدهای خود را جلو انداختند. آمریکا همزمان با بررسی راههایی برای کاهش هزینه حمل نفت، تحریمهایی علیه ناوگان سایه اعمال کرد. تلاش واشنگتن برای توقف حملات اوکراین به پالایشگاههای روسیه نیز نشان میدهد مهار کمبود گازوئیل، بهاندازه مدیریت قیمت نفت اهمیت یافته است.
اوپک خوشبینتر است؛ آژانس نگرانتر
اوپک در گزارش اکتبر، رشد تقاضای جهانی نفت در سال جاری را به روزانه ۲۰۰ هزار بشکه کاهش داد و مصرف را ۱۰۵.۷ میلیون بشکه برآورد کرد؛ اما برای سال آینده افزایش ۲.۶ میلیون بشکهای تقاضا را پیشبینی کرد. این نهاد همچنین سهمیههای تولید نوامبر را بدون تغییر نگه داشت یعنی تصمیمی که در شرایط جنگی، محدودیت توان برخی اعضا برای افزایش پایدار صادرات را نیز منعکس میکند.
در مقابل، آژانس بینالمللی انرژی از افت ۲.۶ میلیون بشکهای تقاضا در سال جاری و رسیدن آن به ۱۰۲.۴ میلیون بشکه خبر داد؛ کاهشی که قیمتهای بالا و چشمانداز نامطمئن اقتصاد جهانی در آن نقش دارند. آژانس پیشبینی کرد بازار تا پایان سال در کسری بماند و بازگشت مازاد جهانی به سال آینده موکول شود. ذخایر تجاری کشورهای توسعهیافته نیز با وجود افزایش در اوت، همچنان پایینتر از میانگین پنجساله است.
اختلاف دو نهاد عمدتاً به شدت افت تقاضا مربوط میشود: اوپک به بازگشت مصرف در حملونقل و پتروشیمی امیدوار است، اما آژانس بر اثر فرسایشی قیمتها بر اقتصاد تأکید دارد. هر دو، با این حال، بر یک واقعیت صحه میگذارند: بدون احیای پایدار عرضه فرآورده از خلیجفارس، تعادل بازار بازنمیگردد.
حالا مشکل این است که برای کشور ما مسئله اصلی دیگر نوسان قیمت نیست، بلکه توقف جریان درآمد است. برآورد مؤسسات ردیابی کشتیها نشان میدهد ذخایر شناور نفت ایران از نزدیک ۹۰ میلیون بشکه در اواسط ژوئیه به حدود هشت میلیون بشکه در اوایل اکتبر کاهش یافته است. با توجه به فاصله زمانی دریافت پول محمولهها، درآمد نفت خام و میعانات از اواسط آذر ممکن است به صفر برسد یعنی وضعیتی که به معنای ازدسترفتن ماهانه سه تا شش میلیارد دلار درآمد ارزی خواهد بود.
فرماندهی مرکزی آمریکا از جلوگیری از صادرات دستکم ۲۵ میلیارد دلار نفت ایران خبر داده است. همزمان، تحریم ۱۷ نفتکش و شرکتهای مرتبط با ناوگان سایه از سوی آمریکا و محدودیتهای تازه بریتانیا، فشار بر تجارت انرژی ایران را افزایش دادهاند. صادرات گاز مایع ایران نیز در این دوره حدود ۴۸ درصد افت ماهانه داشته است؛ هرچند برخی محمولههای محدود همچنان از مسیرهای باقیمانده عبور کردهاند.
پیامدهای داخلی از افت تولید نفت و گاز و انقباض فعالیتهای اقتصادی تا افزایش نرخ ارز غیررسمی از حدود ۱۸۳ هزار تومان در اواسط ژوئیه به حدود ۲۳۰ هزار تومان در اوایل اکتبر امتداد یافته است. در همین حال، عربستان با تخفیف نفت سبک بهدنبال حفظ سهم بازار آسیاست و روسیه با افزایش عرضه گازوئیل، بخشی از خلأ ایران در بازار چین را پر میکند. مسیر ریلی چین نیز با تحریم سه شرکت راهآهن ایران، پرهزینهتر و کماعتمادتر شده است. حاصل این وضعیت، دشوارتر شدن تأمین ارز، واردات کالا و حفظ ظرفیت تولید در آستانه زمستان است.
سناریوی خوشبینانه به تثبیت جریان نفت از هرمز در سطح بالای ۱۰ میلیون بشکه در روز، بازگشت تدریجی پالایشگاهها و اثرگذاری آزادسازی ذخایر اضطراری وابسته است. در این صورت، برنت میتواند در محدوده ۹۰ تا ۱۰۰ دلار آرام بگیرد و بازار در سال آینده فرصت بازسازی ذخایر را پیدا کند.
اما تداوم حملات به زیرساختها و نفتکشها در آستانه زمستان، سناریوی بدبینانه را تقویت میکند. در این وضعیت، حتی افت تقاضا در اثر رکود نیز لزوماً قیمتها را پایین نمیآورد؛ زیرا کمبود گازوئیل، فاصله قیمت نفت فیزیکی و آتی و هزینه حمل بالا پابرجا میماند. کشورهای منطقه با درآمدهای بالاتر اما ناپایدار و هزینههای امنیتی فزاینده روبهرو میشوند؛ برای ایران نیز تداوم ماههای بدون صادرات به معنای فشار بیشتر بر ذخایر ارزی و دشواری تأمین سوخت و کالاهای اساسی خواهد بود.
بازار نفت اکتبر ۲۰۲۶ دیگر صرفاً تابع عرضه و تقاضای کلاسیک نیست. در این بازار، سرنوشت یک نفتکش در هرمز، یک پالایشگاه در روسیه و یک انبار گازوئیل در اروپا میتواند بیش از تصمیمهای اوپک بر قیمتها اثر بگذارد.به هر رو برنده الزاماً تولیدکننده بزرگتر نیست بلکه بازیگری است که بتواند انرژی را با هزینهای قابلتحمل و در امنیت به مقصد برساند.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
2 روز قبل
2 روز قبل
2 روز قبل
2 روز قبل
2 روز قبل
ویدئو مرتبط
رسانه
رسانه
رسانه
رسانه
رسانه
