فرزین سوادکوهی
گاز روزگاری خوراکی ارزان و فراوان برای پتروشیمی ایران و حضور تمام قدش در بازار بود ولی حالا همین مزیت به یک چالش بزرگ تبدیل شده است. صنعت متانول، که بخش مهمی از توسعه پتروشیمی ایران بر پایه آن شکل گرفت، همزمان با کمبود خوراک، افت تولید، فشار هزینه و ضعف زنجیره پاییندستی روبهرو شده است؛ وضعیتی که یک پرسش اساسی را پیش روی سیاستگذار قرار میدهد که واقعا آیا ایران هنوز میتواند از گاز خود ارزش افزوده بگیرد یا ناترازی گاز، این مزیت را به فرصت ازدسترفته تبدیل کرده ا؟
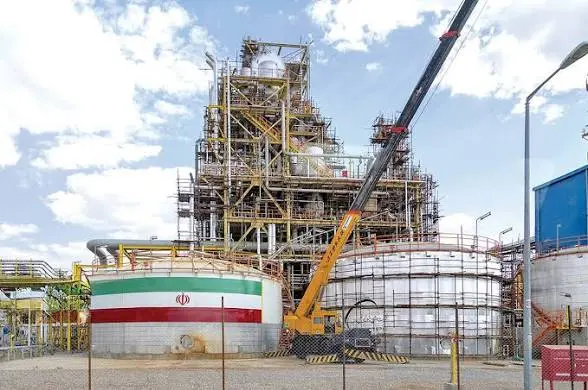
متانول برای صنعت پتروشیمی ایران فقط یک محصول صِرف نیست بلکه بخشی از داستان بزرگتری است که طی دو دهه گذشته با یک فرض ساده شکل گرفت بدین معنی که ایران گاز فراوانی در اختیار دارد پس میتواند گاز را به متانول تبدیل و آن را به بازارهای جهانی صادر کند. این فرض در سالهای نخست تا حد زیادی درست بود و جواب می داد. مجتمعهای بزرگی در عسلویه، خارک، ماهشهر و دیگر مناطق ساخته شدند و ایران به یکی از مهمترین تولیدکنندگان متانول جهان تبدیل شد. اما امروز همان مدل اقتصادی با یک مشکل اساسی مواجه شده و آن اینکه گازی که قرار بود مزیت رقابتی صنعت باشد، دیگر به اندازه گذشته در دسترس نیست.
بر اساس گزارش های منتشر شده از سوی OilChem و گزارش سالانه شرکت متانکس و همچنین گزارشهای داخلی درباره اقتصاد تولید متانول و برآورد عدمالنفع ، ظرفیت اسمی تولید متانول ایران حدود ۱۷.۴ میلیون تن در سال است، اما تولید واقعی فاصله محسوسی با این ظرفیت دارد. برآوردهای مربوط به سال ۲۰۲۵، تولید متانول ایران را حدود ۹.۷ میلیون تن نشان میدهد. همین فاصله میان ظرفیت اسمی و تولید واقعی، نشانهای روشن از مشکلی است که دیگر نمیتوان آن را یک اختلال مقطعی دانست.
در واقع الان بحث این نیست که چند مجتمع پتروشیمی با کاهش خوراک مواجه میشوند. مشکل عمیقتر از این حرف هاست چرا که بخشی از ظرفیتهایی که با فرض دسترسی پایدار به گاز ساخته شدهاند، در شرایطی قرار گرفتهاند که تولید آنها به وضعیت تأمین خوراک وابسته شده. گزارش سالانه شرکت متانکس به محدودیت تولید متانول ایران به دلیل کاهش دسترسی به گاز اشاره کرده و مشکلات فنی، تأمین مالی و تحریمها را از موانع توسعه پروژههای جدید در ایران دانسته است.
این بدان معناست که صنعت متانول ایران از دو طرف تحت فشار قرار گرفته است چون از یک طرف گاز کافی و پایدار برای استفاده از تمام ظرفیت موجود در اختیار ندارد و از طرف دیگر، برای توسعه ظرفیت جدید نیز با محدودیت سرمایهگذاری، فناوری و تأمین مالی روبهروست.
اما قضیه زمانی جدیتر میشود که بدانیم بخش قابل توجهی از ظرفیت متانول ایران در جنوب کشور و بهویژه منطقه عسلویه متمرکز شده . این تمرکز در شرایط عادی یک مزیت محسوب میشود؛ مجتمعها به منابع خوراک، بنادر و زیرساختهای صادراتی نزدیک هستند. اما در شرایطی که تأمین گاز با محدودیت روبهرو شود، همین تمرکز میتواند آسیبپذیری صنعت را بیشتر کند.
از اینجا به بعد، داستان دیگر فقط کمبود تولید نیست بلکه مسئله، ارزش اقتصادی گازی است که ایران در اختیار دارد اما نمیتواند به شکل پایدار آن را به محصول و درآمد تبدیل کند.
در روزهای اخیر، گزارشی در داخل کشور میزان عدمالنفع ناشی از عملکرد صنعت متانول و مقایسه آن با ارزش گاز مصرفشده را حدود ۳ میلیارد دلار برآورد کرده . البته این رقم به روش محاسبه و فرضهای اقتصادی آن وابسته است و نمیتوان آن را بدون بررسی بیشتر یک عدد قطعی دانست. اما حتی اگر از خود این عدد عبور کنیم، پرسشی که مطرح میکند کاملاً جدی است.اینکه آیا تبدیل گاز به متانول در شرایط فعلی همچنان بهترین استفاده از این خوراک است؟
پاسخ سرراستی برای این پرسش وجود ندارد. صادرات گاز، تولید برق، تزریق گاز به میادین نفتی، تأمین خوراک پتروشیمی و تبدیل آن به محصولات با ارزش افزوده بالاتر، هر کدام مزیت اقتصادی و راهبردی خود را دارند. بنابراین نمیتوان صرفاً با مقایسه قیمت یک مترمکعب گاز و قیمت متانول درباره سودآوری تصمیم گرفت. اما آنچه مشخص است این است که وقتی گاز کافی و پایدار برای راهاندازی یک کارخانه وجود ندارد، ظرفیت اسمی بالا بهتنهایی دیگر مزیت محسوب نمیشود.
مشکل دوم، بازار جهانی متانول است. ایران تنها تولیدکننده متانول گازمحور جهان نیست و باید با تولیدکنندگانی رقابت کند که ساختار هزینه متفاوتی دارند. چین بخش قابل توجهی از متانول خود را از زغالسنگ تولید میکند و همین موضوع رقابت در این بازار را پیچیده کرده است. از سوی دیگر، بخش مهمی از تقاضای جهانی نیز در چین متمرکز است. بنابراین تولیدکننده ایرانی باید هم با قیمت جهانی رقابت کند و هم هزینه حمل، محدودیتهای مالی و تجاری و ریسکهای صادراتی را تحمل کند.
در این میان، وابستگی بازار چین به متانول ایران نیز قابل توجه است. بر اساس دادههای منتشرشده، چین در سال ۲۰۲۵ حدود ۶.۵ میلیون تن متانول از ایران وارد کرده است. این حجم نشان میدهد ایران همچنان جایگاه مهمی در بازار متانول آسیا دارد و هر اختلال جدی در تولید یا صادرات ایران میتواند فراتر از مرزهای کشور اثر بگذارد.
اما شاید مهمترین ایراد به مدل توسعه متانول ایران، توقف زنجیره ارزش در همان محصول پایه باشد. متانول در بسیاری از موارد نقطه آغاز یک زنجیره بزرگتر از محصولات شیمیایی است و نه لزوما پایان آن. میتوان از متانول برای تولید محصولات پاییندستی و مواد شیمیایی با ارزش افزوده بیشتر استفاده کرد؛ محصولاتی که هم درآمد بیشتری ایجاد میکنند و هم اقتصاد پتروشیمی را از وابستگی به صادرات یک محصول پایه دور میکنند.
بحث زنجیره ارزش همینجا اهمیت پیدا میکند. اگر ایران میلیاردها دلار برای توسعه ظرفیت پتروشیمی هزینه کند، اما در نهایت گاز را به متانول و متانول را به بازار خارجی صادر کند، بخش قابل توجهی از ارزش اقتصادی این زنجیره در خارج از کشور ایجاد خواهد شد. در مقابل، حرکت به سمت صنایع پاییندستی میتواند از همان مقدار محدود خوراک، ارزش بیشتری برای اقتصاد داخلی ایجاد کند.
از سوی دیگر، تجربه سالهای اخیر نشان داده که مسئله پتروشیمی ایران فقط گاز نیست. برق، آب، حملونقل و زیرساختهای صادراتی نیز به حلقههای زنجیرهای از محدودیت تبدیل شدهاند. توقف یا کاهش تولید واحدهای پتروشیمی در دورههای محدودیت برق، در کنار محدودیتهای گاز، نشان میدهد ین صنعت برای استفاده واقعی از ظرفیت خود به مجموعهای از زیرساختهای پایدار نیاز دارد.
این مسئله زمانی اهمیت بیشتری پیدا میکند که می بینیم برنامه افزایش ظرفیت پتروشیمی همچنان ادامه دارد. ظرفیت اسمی صنعت پتروشیمی ایران اکنون در محدوده ۱۰۰ میلیون تن قرار دارد و برنامههای توسعهای نیز افزایش آن را دنبال میکنند. اما پرسش اساسی این است که ظرفیتهای جدید قرار است با چه میزان خوراک پایدار فعالیت کنند؟
اگر پاسخ این سؤال روشن نباشد، اضافه شدن واحدهای جدید ممکن است بیش از آنکه به معنای افزایش واقعی تولید و صادرات باشد، صرفاً به افزایش ظرفیت اسمی روی کاغذ منجر شود. تجربه متانول نشان داده که داشتن کارخانه بهتنهایی کافی نیست چون کارخانه باید یوتیلیتی و بازار فروش و امکان صادرات رقابتی داشته باشد.
مسئله مهمتر این است که ناترازی گاز دیگر یک مشکل کوتاهمدت و فصلی نیست. کاهش فشار برخی مخازن، رشد مصرف داخلی، نیاز نیروگاهها و محدودیت سرمایهگذاری در توسعه میادین گازی، همگی به این معناست که رقابت برای دستیابی به گاز در سالهای آینده میتواند شدیدتر شود. در چنین شرایطی، پتروشیمیها ناچارند بیش از گذشته درباره بهرهوری خوراک و ارزش اقتصادی محصول نهایی خود پاسخگو باشند.
صنعت متانول ایران اکنون در نقطهای ایستاده که باید درباره مدل توسعه خود دوباره فکر کند. ماجرا فقط تأمین چند میلیون مترمکعب گاز بیشتر نیست بلکه مسئله این است که ایران با منابع محدود گاز خود چه محصولی تولید میکند، چه مقدار ارزش افزوده در داخل ایجاد میکند و چه سهمی از زنجیره جهانی را در اختیار میگیرد.
اگر قرار باشد کمبود گاز هر سال بخشی از ظرفیت مجتمعها را از مدار خارج کند و همزمان بخش عمده متانول تولیدشده نیز به صورت محصول پایه صادر شود، آنوقت صنعت پتروشیمی به جای آنکه راهحل کاهش وابستگی اقتصاد به خامفروشی باشد، خودش به یکی از قربانیان ناترازی انرژی تبدیل خواهد شد. شاید وقت آن رسیده باشد که در کنار پرسش همیشگی چقدرمجتمع پتروشیمی جدید بسازیم؟، یک سؤال مهمتر را پیش بکشیم که با گازی که دیگر مثل گذشته فراوان نیست، دقیقاً باید چه چیزی تولید کنیم که بیشترین ارزش را برای اقتصاد ایران ایجاد کند؟ این پرسش چیزی نیست که بتوان به راحتی از پاسخ به آن شانه خالی کرد.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
حدود 6 ساعت قبل
حدود 6 ساعت قبل
حدود 7 ساعت قبل
حدود 8 ساعت قبل
حدود 8 ساعت قبل
ویدئو مرتبط
رسانه
رسانه
رسانه
رسانه
رسانه
