در پی تشدید ناامنی در خلیج فارس، افزایش هزینه حمل نفتکشها عملا معادلات تجارت جهانی نفت را تغییر داده است. در شرایطی که صادرات نفت خاورمیانه تا حدودی بهبود یافته، هزینه انتقال محمولهها به آسیا چنان افزایش پیدا کرده که مزیت اقتصادی خرید نفت از منابع دوردست را زیر سؤال برده است. پالایشگران برای مقابله با این وضعیت به نفتکشهای کوچکتر، قراردادهای بلندمدت حمل و خرید نفت با تحویل در مقصد روی آوردهاند؛ تغییراتی که نهتنها سودآوری پالایشگاهها، بلکه درآمد تولیدکنندگان نفت و مسیرهای تجارت جهانی را نیز تحت تأثیر قرار میدهد.
فرزین سوادکوهی
در پی تشدید ناامنی در خلیج فارس، افزایش هزینه حمل نفتکشها عملا معادلات تجارت جهانی نفت را تغییر داده است. در شرایطی که صادرات نفت خاورمیانه تا حدودی بهبود یافته، هزینه انتقال محمولهها به آسیا چنان افزایش پیدا کرده که مزیت اقتصادی خرید نفت از منابع دوردست را زیر سؤال برده است. پالایشگران برای مقابله با این وضعیت به نفتکشهای کوچکتر، قراردادهای بلندمدت حمل و خرید نفت با تحویل در مقصد روی آوردهاند؛ تغییراتی که نهتنها سودآوری پالایشگاهها، بلکه درآمد تولیدکنندگان نفت و مسیرهای تجارت جهانی را نیز تحت تأثیر قرار میدهد.
اینک بازار جهانی نفت با یک پارادوکس روبهرو شده بطوریکه نفت بیشتری از خاورمیانه به بازارهای جهانی راه پیدا میکند، اما رساندن آن به مشتریان، بهویژه در آسیا، همچنان پرهزینه و دشوار است. گزارش اخیر رویترز نشان میدهد افزایش هزینه حملونقل دریایی و ریسکهای امنیتی تردد نفتکشها، پالایشگاههای آسیایی را وادار کرده روش خرید و انتقال خوراک خود را تغییر دهند.
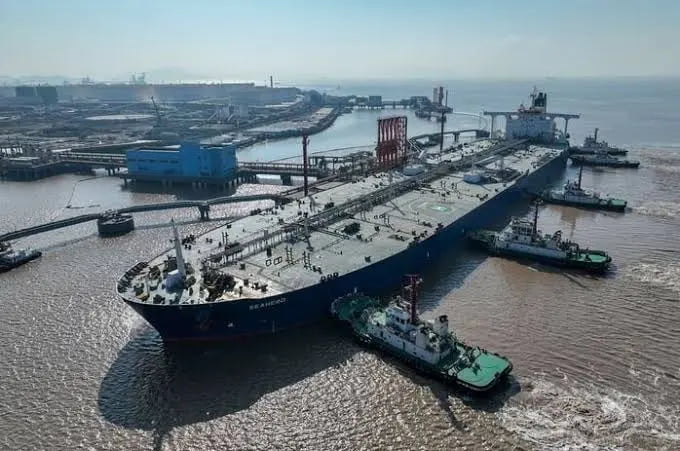
بر اساس این گزارش، هزینه انتقال نفت خام آمریکا به آسیا به حدود ۴۰ دلار برای هر بشکه رسیده است. این رقم بهاندازهای بالاست که میتواند صرفه اقتصادی خرید نفت از آن سوی مشتریان را از بین ببرد. همزمان، حدود ۸۰ نفتکش غولپیکر حامل نفت خام در عملیات جابهجایی محمولهها و انتقال نفت میان کشتیها در منطقه خلیج فارس و تنگه هرمز درگیر شدهاند. محدودشدن دسترسی به این کشتیها، هزینه حمل را در مسیرهای دیگر نیز افزایش داده است.
حالا مسئله فقط نرخ کرایه نفتکش نیست بلکه مشکل این است که افزایش ریسک امنیتی، هزینه بیمه محمولهها را هم بالا برده و شرکتهای فعال در تجارت نفت را به بازنگری در مسیرهای انتقال و قراردادهای خرید و فروش واداشته است. نتیجه آنکه حتی وقتی نفت خام در مبدأ موجود است، دسترسی اقتصادی به آن برای پالایشگاهها تضمینشده نیست.
شدت فشار هزینههای لجستیکی را میتوان در وضعیت پالایشگاههای آسیایی مشاهده کرد. حاشیه سود پالایش در این منطقه به سطوح بالایی رسیده، اما هزینه انتقال نفت خام بخش قابلتوجهی از این درآمد را جذب میکند.
در چنین شرایطی، محاسبه سودآوری پالایشگاه تنها با مقایسه قیمت نفت خام و فرآوردههای تولیدی امکانپذیر نیست چون هزینه حمل، بیمه و شرایط تحویل نیز باید در محاسبات وارد شوند. پالایشگاهی که نفت ارزانتری میخرد، ممکن است پس از پرداخت هزینه انتقال، خوراک گرانتری نسبت به رقیب خود در اختیار داشته باشد.
قاعدتا این مسئله اهمیت بیشتری پیدا میکند، زیرا پالایشگاههای آسیایی برای تأمین خوراک به منابع مختلفی از خاورمیانه تا آفریقا و آمریکا وابستهاند. افزایش هزینه حمل میتواند مزیت برخی از این منابع را از بین ببرد و خریداران را به سمت تأمینکنندگان نزدیکتر سوق دهد.
در واقع، جغرافیای تجارت نفت در حال بازتعریفشدن است؛ فاصله میان تولیدکننده و مصرفکننده، که در شرایط عادی یکی از عوامل هزینه محسوب میشد، اکنون به عاملی تعیینکننده در انتخاب خوراک پالایشگاهها تبدیل شده است.
تغییر راهبرد پالایشگران آسیایی
پالایشگاههای آسیایی برای کاهش فشار هزینهها به چند راهکار روی آوردهاند. یکی از مهمترین آنها استفاده از نفتکشهای کوچکتر است.
نفتکشهای غولپیکر از نوع ویالسیسی معمولاً حدود دو میلیون بشکه نفت حمل میکنند، درحالیکه ظرفیت نفتکشهای افرامکس حدود ۶۰۰ هزار بشکه است. اگرچه نفتکشهای بزرگ در انتقال محمولههای حجیم مزیت اقتصادی دارند، افزایش هزینه و محدودیت دسترسی به آنها میتواند استفاده از کشتیهای کوچکتر را توجیهپذیر کند.
طبق گزارش رویترز، شرکت پالایشگاهی دولتی سیپیسی تایوان در هفته گذشته بهجای خرید معمول دو تا سه محموله نفتکش غولپیکر در ماه، شش محموله با نفتکشهای افرامکس خریداری کرده است.
راهکار دیگر، استفاده از نفتکشهایی است که از قبل در قالب قراردادهای بلندمدت اجاره شدهاند. چنین قراردادهایی میتوانند وابستگی خریداران به بازار لحظهای حملونقل را کاهش دهند و امکان برنامهریزی باثباتتری برای انتقال خوراک فراهم کنند.
برخی تولیدکنندگان خاورمیانه نیز نفت را با تحویل در مقصد عرضه میکنند. در این روش، فروشنده مسئولیت بیشتری برای انتقال محموله بر عهده میگیرد و خریدار از بخشی از ریسک افزایش هزینه حمل مصون میماند. شرکت ملی نفت ابوظبی، ادنوک، و آرامکوی عربستان از جمله شرکتهایی هستند که محمولههایی را با این شرایط به مشتریان آسیایی فروختهاند.
این تغییر از نظر تجاری مهم است؛ زیرا هزینه حمل دیگر صرفاً مسئله خریدار نیست و بخشی از فشار به فروشنده منتقل میشود. در نتیجه، حتی اگر قیمت نفت در مبدأ تغییر نکند، درآمد نهایی تولیدکننده میتواند تحت تأثیر شرایط جدید تحویل قرار گیرد.
افزایش هزینه حمل در شرایطی رخ میدهد که تولیدکنندگان نفت خاورمیانه برای بازیابی درآمدهای خود به افزایش صادرات نیاز دارند. اما اگر پالایشگاههای آسیایی نتوانند نفت را با هزینه قابلقبول دریافت کنند، ممکن است حجم خرید خود را کاهش دهند یا به سراغ منابع جایگزین بروند.
این وضعیت میتواند تولیدکنندگان منطقه را در موقعیت دشواری قرار دهد. آنها از یک سو به فروش بیشتر نیاز دارند و از سوی دیگر، برای حفظ مشتریان ممکن است ناچار شوند بخشی از هزینههای اضافی را تحمل کنند یا تخفیف بیشتری ارائه دهند.
در سوی دیگر بازار، نفت آفریقا و آمریکا نیز با فشار مواجه شده است. افزایش هزینه انتقال، جذابیت این محمولهها را برای برخی خریداران آسیایی کاهش داده و فروشندگان را با ضرورت ارائه تخفیفهای بیشتر روبهرو کرده است. در مقابل، نفت مناطق نزدیکتر به بازارهای مصرف میتواند به دلیل هزینه انتقال کمتر، موقعیت رقابتی بهتری پیدا کند.
این جابهجایی نشان میدهد که بحران حملونقل فقط هزینه تجارت نفت را افزایش نمیدهد؛ بلکه جریان تجارت را نیز تغییر میدهد. محمولهای که در مبدأ ارزانتر است، لزوماً در مقصد ارزانترین گزینه نیست.
تحولات اخیر یک نکته مهم درباره اقتصاد نفت را برجسته میکند چرا که اینک افزایش قیمت جهانی نفت لزوماً به معنای افزایش متناسب درآمد تولیدکنندگان نیست. اگر هزینه انتقال افزایش یابد، تخفیفهای فروش بیشتر شود و مشتریان به منابع جایگزین روی بیاورند، بخشی از درآمد بالقوه از بین میرود.
برای صنعت پالایش نیز بالا بودن حاشیه سود اسمی الزاماً به معنای سودآوری پایدار نیست. پالایشگر باید خوراک را با هزینهای قابلقبول تهیه کند، آن را به مقصد برساند و پس از تبدیل به فرآورده بفروشد. هر اختلال در این زنجیره میتواند محاسبات اقتصادی را تغییر دهد.
از سوی دیگر، اگر هزینههای بالا پالایشگران را به کاهش واردات یا تغییر ترکیب خوراک وادار کند، آثار آن ممکن است به بازار فرآوردهها نیز برسد. این مسئله در شرایطی اهمیت بیشتری دارد که بازار جهانی گازوئیل و برخی دیگر از فرآوردههای نفتی با محدودیت عرضه روبهروست.
تحولات کنونی دستکم برای ایران یادآور آن است که رقابت در بازار جهانی فقط به میزان تولید یا قیمت فروش نفت خام محدود نمیشود. دسترسی به ناوگان حمل، هزینه بیمه، انعطاف در تحویل محمولهها و امکان عرضه مطمئن به مشتریان، همگی بر جایگاه تجاری نفت اثر میگذارند. در بازاری که هزینه انتقال میتواند مزیت قیمتی یک محموله را از بین ببرد، رقابتپذیری را باید در کل زنجیره، از مبدأ تولید تا مقصد مصرف، سنجید.
اگر اختلال در حملونقل دریایی ادامه پیدا کند، بازار نفت ممکن است حتی با افزایش عرضه از برخی مناطق، همچنان با هزینههای بالای تأمین مواجه بماند. در چنین شرایطی، پرسش اصلی فقط این نیست که چه مقدار نفت تولید میشود؛ بلکه این است که نفت با چه هزینهای، از چه مسیری و با چه میزان ریسک به پالایشگاه میرسد. همین متغیرها میتوانند تعیین کنند که افزایش قیمت نفت به درآمد بیشتر منجر شود یا هزینههای اضافی، بخش مهمی از آن را جذب کنند.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط

حدود 16 ساعت قبل
حدود 16 ساعت قبل

حدود 16 ساعت قبل

حدود 16 ساعت قبل
حدود 16 ساعت قبل
ویدئو مرتبط
رسانه
رسانه
رسانه
رسانه
رسانه
