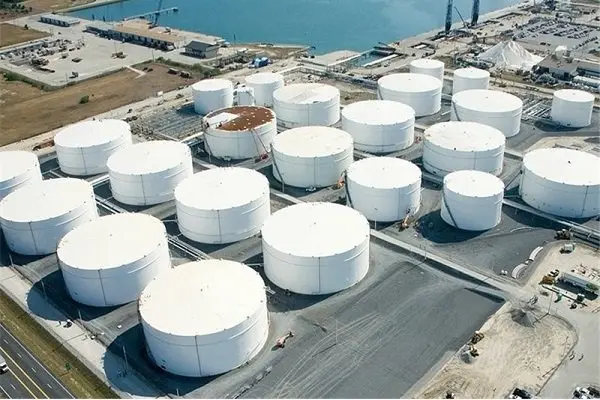
فرزین سواکوهی: گزارش تازهٔ آژانس بینالمللی انرژی که امروز منتشر شده، تصویری کمسابقه از وضعیت بازار جهانی سوخت ارائه میدهد؛ تصویری که نشان میدهد بحران پالایش دیگر یک اختلال مقطعی نیست، بلکه به مرحلهای رسیده که میتواند ماهها و حتی سالها ساختار عرضه و تقاضا را تحت تأثیر قرار دهد. در این گزارش تأکید شده که میزان نفت خامی که پالایشگاهها در سال ۲۰۲۶ وارد واحدهای پالایشی میکنند، نسبت به سال گذشته حدود دو میلیون و ششصد هزار بشکه در روز کمتر خواهد بود؛ کاهشی که نهتنها بیانگر کمبود خوراک است، بلکه نشان میدهد بخشی از ظرفیت عملیاتی پالایشگاهها در نقاط مختلف جهان عملاً از مدار خارج شده. این وضعیت در ماه اوت به اوج رسید و پالایشگاهها در مجموع بیش از چهار میلیون بشکه در روز کمتر از مدت مشابه سال قبل نفت خام را وارد واحدهای پالایشی کردند.
این کاهش شدید در میزان نفت خام ورودی، پیامدهای گستردهای برای بازار فرآوردهها داشته. در شرایطی که پالایشگاهها با کمبود خوراک مواجهاند، بیشترین فشار بر تولید فرآوردههای میانتقطیر مثل گازوئیل و سوخت هواپیما وارد شده است. این گروه از فرآوردهها ستون اصلی حملونقل سنگین، کشاورزی، صنعت و تجارت جهانیاند و هر شوک قیمتی در آنها مستقیماً به تورم منتقل میشود. گزارش اخیر IEA نشان میدهد که حاشیه سود تولید نفت گازدر حوزه آتلانتیک به بالاترین سطح تاریخی رسیده و بازار عملاً با کمبود ساختاری این فرآورده مواجه است. پالایشگاهها تلاش میکنند با تغییر الگوی برش نفت خام، تولید گازوئیل را افزایش دهند، اما محدودیت خوراک و کاهش ظرفیت عملیاتی اجازه نمیدهد این تلاشها به تعادل بازار منجر شود.
در کنار کمبود خوراک، اختلال در مسیرهای تجاری نیز به بحران دامن زده است. حملات اخیر به نفتکشها در خلیج فارس و افزایش ریسک عبور از تنگه هرمز باعث شده حجم نفتی که در مسیرهای دریایی در حال حرکت است، در ماه اوت حدود شصت و پنج میلیون بشکه کاهش یابد. این کاهش، مستقیماً بر پالایشگاههای اروپا و آسیا اثر گذاشته و هزینه تأمین خوراک را بالا برده است. بیش از ده میلیون بشکه در روز از تولید نفت خام منطقه خلیج فارس همچنان از بازار حذف شده و این وضعیت، فشار بر پالایشگاههای واردکننده را تشدید کرده است. در چنین شرایطی، مسیرهای طولانیتر جایگزین مسیرهای کوتاه سنتی شدهاند و هزینه حملونقل دریایی بهشدت افزایش یافته است؛ عاملی که خود به افزایش قیمت فرآوردهها دامن میزند.
یکی از مهمترین بخشهای گزارش مذکور، کاهش بیسابقه موجودیهای جهانی است. از فوریه تا اوت، جهان بیش از پانصد میلیون بشکه از ذخایر قابلمشاهده خود را مصرف کرده؛ یعنی برداشتی برابر با حدود روزی دو میلیون و هشتصد هزار بشکه که طبعا این یکی از بزرگترین افتهای ذخایر در تاریخ بازار نفت است و نشان میدهد که فرآیند پالایش بدون کمک ذخایر، توان پاسخگویی به تقاضا را ندارد. کاهش موجودیها در چین، اروپا و آمریکا تقریباً همزمان رخ داده و بسیاری از کشورها برای کنترل قیمتها، ذخایر استراتژیک خود را آزاد کردهاند. اگر این روند ادامه یابد، بازار جهانی سوخت وارد مرحلهای میشود که کمبود فیزیکی فرآوردهها محتمل خواهد بود؛ مرحلهای که در آن حتی افزایش عرضه نفت خام نیز نمیتواند بحران را حل کند، زیرا پالایشگاهها توان تبدیل آن به سوخت را ندارند.
در چنین شرایطی، افزایش قیمت نفت خام دور از انتظار نیست. قیمت شاخص نفت «North Sea Dated» در نهم سپتامبر به بالاترین سطح چند ماه اخیر یعنی بیش از صد و سیزده دلار رسید. این افزایش نهتنها ناشی از کمبود عرضه خام است، بلکه بهدلیل نگرانی از کمبود فرآورده نیز رخ داده؛ زیرا بازار میداند که حتی اگر تولید نفت خام افزایش یابد، پالایشگاهها توان تبدیل آن به سوخت را ندارند و شکاف میان عرضه و تقاضا همچنان پابرجا خواهد بود.
برای ایران، این بحران مجموعهای از فرصتها و تهدیدهای همزمان ایجاد کرده است. از یکسو، افزایش ارزش فرآوردهها میتواند حاشیه سود پالایشگاههای کشور را بالا ببرد. در بازار جهانی امروز، فرآوردهها ارزشمندتر از نفت خام شدهاند و این وضعیت میتواند حتی پالایشگاههای قدیمیتر ایران را در موقعیت اقتصادی بهتری قرار دهد. کمبود فرآورده در خاورمیانه و آسیای جنوبی نیز فضای بیشتری برای صادرات رسمی و غیررسمی فرآوردههای ایران ایجاد کرده است. کشورهایی مانند افغانستان، پاکستان، عراق و سوریه در ماههای اخیر با کمبود نفت گاز مواجه بودهاند و این وضعیت میتواند بازارهای جدیدی برای ایران ایجاد کند.
اما در کنار این فرصتها، تهدیدهای جدی نیز وجود دارد. تشدید تنشها در خلیج فارس و کاهش ترافیک نفتکشها، مسیرهای صادراتی ایران را نیز تهدید میکند. هرگونه اختلال جدید در تنگه هرمز میتواند هم صادرات نفت خام و هم صادرات فرآورده ایران را تحت فشار قرار دهد. ایران در این بحران، هم بازیگر است و هم قربانی. افزایش قیمت جهانی نفت گاز و بنزین نیز بهطور غیرمستقیم بر بازار داخلی ایران اثر میگذارد. هرچند قیمتهای داخلی با سیاستهای تثبیتی کنترل میشود، اما افزایش هزینه واردات، حملونقل و قیمت کالاهای وارداتی میتواند تورم داخلی را تشدید کند. علاوه بر این، فرسودگی بخشی از پالایشگاههای ایران و محدودیتهای زیستمحیطی، توان کشور برای بهرهبرداری کامل از فرصتهای بازار جهانی را کاهش میدهد. در شرایطی که جهان به سمت تولید میانتقطیرهای با کیفیت بالا حرکت میکند، ایران همچنان با محدودیتهای فنی در تولید گازوئیل یورو پنج و سوخت هواپیمای استاندارد مواجه است.
در حقیقت گزارش جدید آژانس بینالمللی انرژی می خواهد بگوید بحران پالایش جهانی ساختاری است، نه مقطعی. کاهش میزان نفت خام ورودی به پالایشگاهها، افت شدید موجودیها، اختلال در مسیرهای تجاری و جهش قیمت فرآوردهها نشان میدهد که بازار جهانی سوخت در آستانهٔ یک دوره طولانی بیثباتی قرار دارد. برای ایران، این بحران ترکیبی از فرصت و تهدید است و سیاستگذاری انرژی کشور باید بر تقویت ظرفیت پالایش، مدیریت ذخایر، تنوعبخشی مسیرهای صادراتی و افزایش کیفیت فرآوردهها متمرکز شود؛ زیرا جهان وارد دورهای شده که سوخت بیش از نفت خام تعیینکنندهٔ ثبات اقتصادی کشورهاست.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
حدود 11 ساعت قبل
حدود 12 ساعت قبل
1 روز قبل
1 روز قبل
4 روز قبل
ویدئو مرتبط
