در شرایطی که به روزهای پایانی سال ۲۰۲۶ نزدیک میشویم و در حالی که یکی از مهمترین نگرانیهای ماههای گذشته، یعنی کمبود عرضه، دستکم در کوتاهمدت جای خود را به نگرانی تازهای داده ، انباشته شدن نفت در بازار و پیشی گرفتن تولید از مصرف، عیان تر می شود.
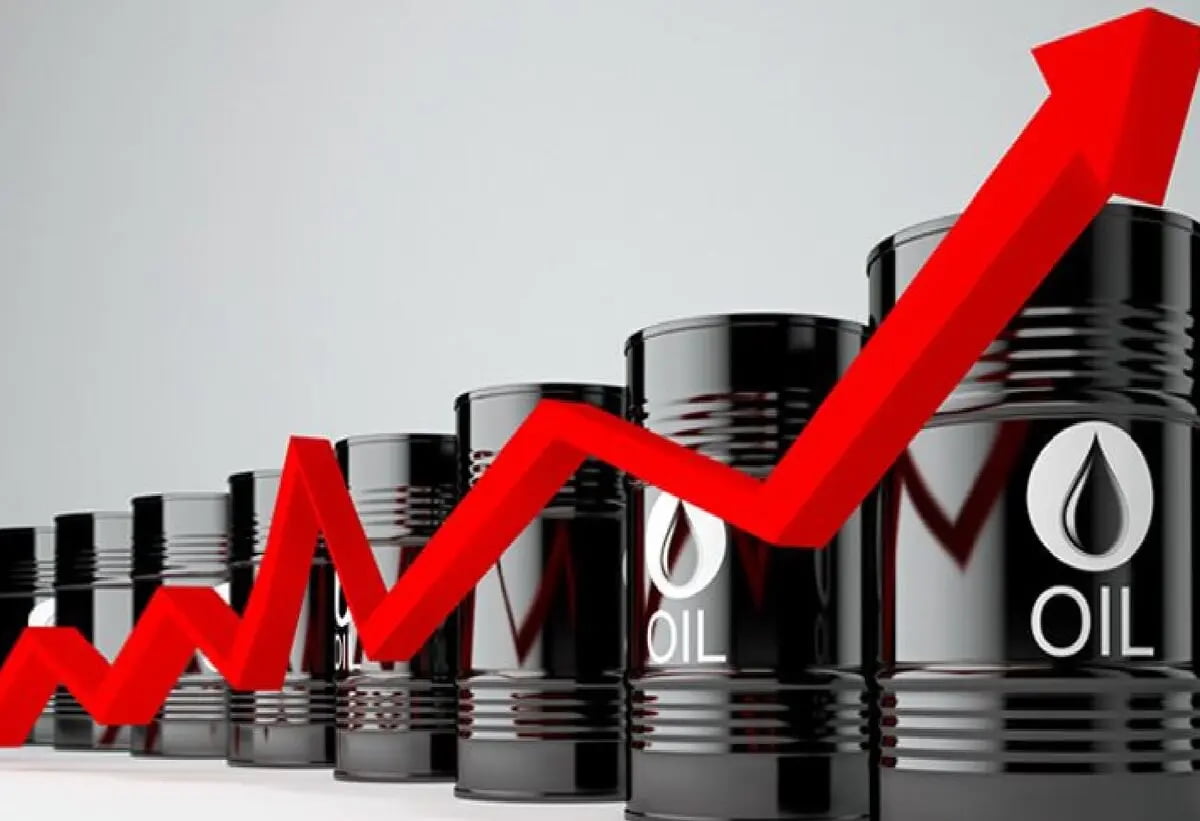
فرزین سوادکوهی: در شرایطی که به روزهای پایانی سال ۲۰۲۶ نزدیک میشویم و در حالی که یکی از مهمترین نگرانیهای ماههای گذشته، یعنی کمبود عرضه، دستکم در کوتاهمدت جای خود را به نگرانی تازهای داده ، انباشته شدن نفت در بازار و پیشی گرفتن تولید از مصرف، عیان تر می شود. تازهترین گزارش آژانس بینالمللی انرژی نشان میدهد که بازگشت سریعتر صادرات نفت خاورمیانه، در کنار کاهش مصرف جهانی، میتواند بازار را وارد دورهای از مازاد عرضه کند؛ تحولی که اگر ادامه پیدا کند، نهتنها مسیر قیمت نفت را تغییر خواهد داد، بلکه رقابت میان تولیدکنندگان بزرگ و موقعیت کشورهای صادرکننده نفت، از جمله ایران، را نیز تحت تأثیر قرار میدهد.
تا همین چند ماه پیش، همه نگران بودند که درگیریهای نظامی، اختلال در صادرات کشورهای خلیج فارس و ناامنی مسیرهای دریایی، عرضه جهانی را با کمبود جدی مواجه کند. تنگه هرمز، در مرکز این نگرانی قرار داشت و هر خبر درباره حمله به نفتکشها یا تأسیسات نفتی میتوانست قیمتها را به سرعت بالا ببرد. اما اکنون تصویر بازار در حال تغییر است. بر اساس گزارش ۱۳ نوامبر آژانس بینالمللی انرژی، تولید جهانی نفت در اکتبر با افزایش ۲.۳ میلیون بشکهای نسبت به ماه قبل به ۱۰۵.۴ میلیون بشکه در روز رسید. این افزایش در ادامه رشد سه میلیون بشکهای تولید در سپتامبر اتفاق افتاد؛ به این معنا که طی دو ماه، روزانه ۵.۳ میلیون بشکه به تولید جهانی اضافه شده است.
مهمترین عامل این تغییر، احیای صادرات نفت کشورهای خلیج فارس است. برخلاف انتظارات اولیه، بخشی از جریان صادرات منطقه توانسته است با استفاده از مسیرها و روشهای جایگزین، سریعتر از آنچه پیشبینی میشد به بازار بازگردد. این اتفاق در شرایطی رخ داده که تهدیدهای امنیتی علیه نفتکشها و زیرساختهای انرژی همچنان ادامه دارد و هنوز نمیتوان از بازگشت کامل شرایط عادی سخن گفت.
در سوی دیگر معادله،احساس می شود مصرف جهانی نفت با محدودیتهایی روبهروست. آژانس پیشبینی کرده تقاضای جهانی در سال ۲۰۲۶ با کاهش ۲.۷ میلیون بشکهای به ۱۰۲.۳ میلیون بشکه در روز برسد. قیمتهای بالای سوخت، اختلال در زنجیره تأمین فرآوردهها، ضعف فعالیت اقتصادی در برخی مناطق و تغییر رفتار مصرفکنندگان از عوامل این کاهش هستند.
چین، بزرگترین واردکننده نفت جهان، نمونه روشنی از این وضعیت است. مصرف نفت این کشور در سپتامبر نسبت به مدت مشابه سال قبل روزانه ۱.۳ میلیون بشکه کاهش یافت؛ افتی که از یک سو به شرایط نامساعد اقتصادی و رکود طولانی بخش مسکن مربوط میشود و از سوی دیگر، گسترش خودروهای برقی و کاهش مصرف سوخت در بخش حملونقل را منعکس میکند. این تحول اهمیت زیادی دارد؛ زیرا بازار نفت برای سالها به رشد تقاضای چین بهعنوان یکی از مهمترین موتورهای مصرف جهانی تکیه کرده بود. اکنون نشانههایی وجود دارد که نشان میدهد این موتور دیگر با همان قدرت گذشته کار نمیکند.
ترکیب افزایش عرضه و کاهش تقاضا، آژانس را به این جمعبندی رسانده که بازار در سهماهه پایانی سال ۲۰۲۶ با مازاد عرضهای در حدود ۱.۷ میلیون بشکه در روز مواجه خواهد شد. به زبان ساده، در هر روز بیش از آنچه جهان نفت مصرف میکند، نفت تولید و روانه بازار میشود. چنین وضعیتی معمولاً به افزایش ذخایر و تشدید رقابت فروشندگان برای یافتن مشتری منجر میشود؛ رقابتی که میتواند قدرت چانهزنی خریداران را افزایش دهد و قیمتها را تحت فشار قرار دهد.
یکی از مهمترین پیامدهای احتمالی این تغییر، تعدیل قیمت نفت در بازارهای جهانی است. بر اساس گزارش آژانس، قیمت نفت شاخص دریای شمال پس از رسیدن به محدوده ۱۳۶ دلار در هر بشکه در اوایل اکتبر، هنگام تهیه گزارش به حدود ۹۳ دلار عقبنشینی کرده بود؛ کاهشی نزدیک به ۳۲ درصد. این افت نشان میدهد که بازار تا چه اندازه به تغییر انتظارات درباره عرضه و تقاضا حساس است.
اما ماجرا به همینجا ختم نمیشود. آژانس بینالمللی انرژی پیشبینی کرده است که عرضه جهانی در سال ۲۰۲۷ با افزایش ۶.۶ میلیون بشکهای به ۱۰۸.۱ میلیون بشکه در روز برسد. در مقابل، تقاضا قرار است حدود دو میلیون بشکه در روز افزایش پیدا کند و به ۱۰۴.۳ میلیون بشکه برسد. بر این اساس، مازاد عرضه احتمالی سال آینده میتواند به حدود ۳.۸ میلیون بشکه در روز برسد؛ رقمی که در صورت تحقق، برای بازار نفت بسیار قابلتوجه خواهد بود.
افزایش تولید تنها به کشورهای عضو اوپک و متحدان آنها محدود نیست. ایالات متحده، کانادا، برزیل، آرژانتین و گویان نیز در حال افزایش ظرفیت تولید هستند. برآورد آژانس نشان میدهد تولید این پنج کشور در سال ۲۰۲۶ مجموعاً حدود ۱.۶ میلیون بشکه در روز افزایش خواهد یافت. بنابراین، حتی اگر کشورهای تولیدکننده در خاورمیانه برای حفظ قیمتها با محدودیت تولید موافقت کنند، رشد عرضه از سوی تولیدکنندگان خارج از این مجموعه میتواند بخشی از اثر تصمیمات آنها را خنثی کند.
این مسئله برای اوپکپلاس اهمیت ویژهای دارد. این ائتلاف که طی سالهای گذشته تلاش کرده است با مدیریت سطح تولید از سقوط قیمتها جلوگیری کند، اکنون با شرایط پیچیدهتری روبهروست. افزایش تولید برخی اعضا، بازگشت صادرات خلیج فارس و رشد تولید رقبای خارج از ائتلاف، فضای تصمیمگیری را دشوارتر میکند. کاهش تولید برای حمایت از قیمتها ممکن است به معنای واگذاری سهم بیشتر بازار به رقبایی باشد که محدودیت مشابهی ندارند؛ در حالی که افزایش تولید نیز میتواند مازاد عرضه را تشدید کند.
چرا نفت ارزانتر الزاماً به معنای سوخت ارزانتر نیست؟
با وجود این تحولات، نباید تصور کرد که افزایش عرضه نفت خام بهسرعت به کاهش قیمت تمام فرآوردههای نفتی منجر خواهد شد. بازار نفت خام و بازار فرآوردههایی مانند گازوئیل، بنزین و سوخت هواپیما اگرچه به یکدیگر وابستهاند، اما همیشه مسیر یکسانی را طی نمیکنند.
گزارش آژانس نشان میدهد که با وجود افزایش عرضه نفت خام، بازار فرآوردهها، بهویژه گازوئیل، همچنان با محدودیت روبهروست. قیمت گازوئیل اروپا در مقایسه با اوایل اکتبر کاهش یافته، اما هنگام تهیه گزارش حدود ۱۸۰ دلار به ازای هر بشکه بوده که هنوز ۷۷ درصد بالاتر از سطح پیش از درگیریهاست.
علت این تفاوت را باید در وضعیت پالایشگاهها جستوجو کرد. بازگشت نفت خام به بازار به معنای بازگشت فوری ظرفیت پالایشگاهی، حملونقل و صادرات فرآوردهها نیست. پالایشگاهها برای افزایش تولید به خوراک، ظرفیت عملیاتی، تجهیزات آماده و امکان انتقال محصولات نیاز دارند. در همین حال، هزینه بالای حمل دریایی و ناامنی مسیرهای کشتیرانی نیز همچنان بر قیمت تمامشده فرآوردهها فشار وارد میکند.
به همین دلیل ممکن است در ماههای آینده قیمت نفت خام کاهش پیدا کند، اما مصرفکنندگان همچنان با قیمتهای بالای گازوئیل و برخی فرآوردههای دیگر مواجه باشند. این همان تفاوتی است که نشان میدهد مازاد عرضه در بازار نفت خام لزوماً به معنای پایان فشار در بازار انرژی نیست.
اهمیت این موضوع می تواند ایران را هم متاثر کند.زیرا در وهله اول ، وضعیت قیمتها و بعد از آن امکان حفظ یا افزایش سهم از بازار صادراتی جایگاه ویژه ای پیدا می کند. اگر پیشبینی مازاد عرضه در سال ۲۰۲۷ محقق شود، کشورهای صادرکننده برای فروش نفت خود با رقابت دشوارتری مواجه خواهند شد. در چنین شرایطی، کیفیت نفت، هزینه تولید، تخفیفهای فروش، دسترسی به نفتکش و امکان دریافت درآمد صادراتی اهمیت بیشتری پیدا میکند.
مهم تر از آن اینکه آژانس بینالمللی انرژی در پیشبینی عرضه سال آینده، تولید نفت ایران را نیز مورد بازنگری قرار داده است. این نهاد برآورد خود از تولید ایران در سال ۲۰۲۷ را با کاهش ۶۸۰ هزار بشکهای نسبت به پیشبینی قبلی، به حدود ۱.۹ میلیون بشکه در روز رسانده و محدودیت صادراتی ناشی از محاصره دریایی آمریکا را از عوامل این تعدیل معرفی کرده است. بنابراین، بخشی از کاهش برآورد عرضه جهانی در سال آینده به محدودیتهایی مربوط میشود که مستقیماً بر توان صادراتی ایران اثر میگذارد.
در چنین وضعیتی، حتی اگر قیمت جهانی نفت در سطح نسبتاً بالایی باقی بماند، محدودیت در فروش و انتقال درآمد میتواند مانع بهرهبرداری کامل ایران از شرایط بازار شود. از سوی دیگر، اگر مازاد عرضه به کاهش بیشتر قیمتها منجر شود، فشار مضاعفی بر درآمدهای نفتی وارد خواهد شد؛ بهویژه آنکه تولیدکنندگانی با هزینه کمتر، دسترسی آسانتر به بازار و محدودیتهای تجاری کمتر، در رقابت برای حفظ مشتری موقعیت بهتری خواهند داشت.
آنچه گزارش جدید آژانس بینالمللی انرژی نشان میدهد، پایان قطعی دوره نفت گران نیست؛ بلکه تغییر موازنهای است که میتواند قدرت بازار را از فروشندگان به سمت خریداران منتقل کند. پیشبینی مازاد عرضه هنوز به تحقق مجموعهای از فرضها درباره بازگشت صادرات، استمرار تولید و وضعیت تقاضا وابسته است. هر حمله تازه به زیرساختهای انرژی، اختلال در تنگه هرمز یا تغییر در سیاست تولید کشورهای بزرگ میتواند این معادله را دوباره برهم بزند. با این حال، یک واقعیت روشنتر از گذشته شده است چون در بازار آینده نفت، صرف داشتن ذخایر بزرگ و ظرفیت تولید بالا برای تضمین درآمد کافی نیست؛ دسترسی به بازار، هزینه رقابت و توان فروش در شرایط اشباع عرضه، به همان اندازه تعیینکننده خواهد بود.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
حدود 10 ساعت قبل
حدود 10 ساعت قبل
حدود 10 ساعت قبل
حدود 10 ساعت قبل
حدود 10 ساعت قبل
ویدئو مرتبط
رسانه
رسانه
رسانه
رسانه
رسانه
