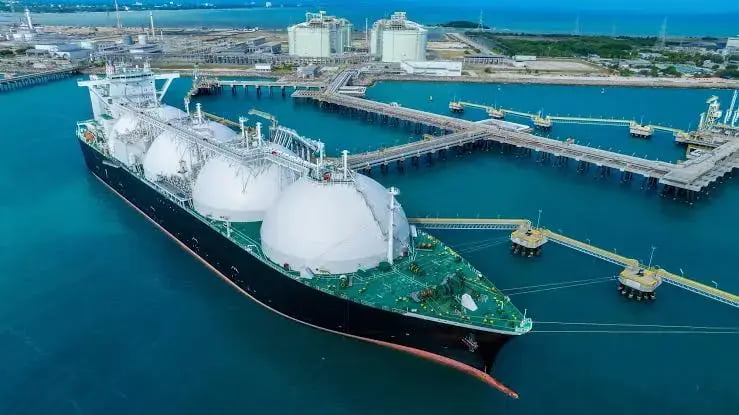
ژاپن امسال بار دیگرعنوان بزرگترین واردکننده گاز طبیعی مایع جهان را از چین پس میگیرد؛ اتفاقی که در اولین نگاه ممکن است صرفاً جابهجایی دو کشور در جدول واردکنندگان به نظر برسد، اما در پس آن تحولی مهمتر جریان دارد. چین، بازاری که طی سالهای گذشته موتور اصلی رشد تقاضای LNG محسوب میشد، زیر فشار قیمتهای بالا، افزایش عرضه داخلی و گسترش منابع جایگزین، از خرید محمولههای گرانقیمت عقب نشسته است. همزمان، بحران خاورمیانه و چشمانداز زمستان پیش رو، معادلات تجارت گاز در آسیا را پیچیدهتر کردهاند.
فرزین سوادکوهی
ژاپن امسال بار دیگرعنوان بزرگترین واردکننده گاز طبیعی مایع جهان را از چین پس میگیرد؛ اتفاقی که در اولین نگاه ممکن است صرفاً جابهجایی دو کشور در جدول واردکنندگان به نظر برسد، اما در پس آن تحولی مهمتر جریان دارد. چین، بازاری که طی سالهای گذشته موتور اصلی رشد تقاضای LNG محسوب میشد، زیر فشار قیمتهای بالا، افزایش عرضه داخلی و گسترش منابع جایگزین، از خرید محمولههای گرانقیمت عقب نشسته است. همزمان، بحران خاورمیانه و چشمانداز زمستان پیش رو، معادلات تجارت گاز در آسیا را پیچیدهتر کردهاند.
برآوردهای تازه دو مؤسسه معتبر ردیابی و تحلیل بازار انرژی، ICIS و Kpler، نشان میدهد ژاپن در سال جاری میلادی با اختلافی اندک از چین پیشی خواهد گرفت و دوباره در جایگاه نخست واردکنندگان LNG جهان قرار میگیرد. بر اساس پیشبینی ICIS، واردات ژاپن در سال ۲۰۲۶ به حدود ۶۲ میلیون تن میرسد، درحالیکه واردات چین ۶۱ میلیون تن برآورد شده است. Kpler نیز فاصلهای مشابه را پیشبینی کرده و برای ژاپن ۶۳ میلیون تن و برای چین ۶۲ میلیون تن واردات در نظر گرفته است.
این نخستین بار از سال ۲۰۲۲ است که ژاپن در صدر این جدول قرار میگیرد. چین در سال ۲۰۲۱ با عبور از ژاپن به بزرگترین واردکننده LNG جهان تبدیل شد و در سالهای بعد نیز جایگاه خود را حفظ کرد. اما اکنون شرایط بازار بهگونهای تغییر کرده که حتی با وجود فاصله بسیار اندک دو کشور، عنوان نخست دوباره به توکیو بازمیگردد.
نکته مهم در این تحول، صرفاً کاهش خرید چین در یک سال خاص نیست؛ بلکه تغییراتی است که طی چند سال در ساختار تأمین انرژی این کشور شکل گرفته است. چین دیگر مانند گذشته برای پاسخگویی به رشد مصرف گاز، ناچار نیست به همان میزان بر واردات LNG تکیه کند. افزایش تولید داخلی، توسعه خطوط انتقال گاز از کشورهای همسایه و رشد ظرفیت انرژیهای تجدیدپذیر، مجموعهای از گزینههای جایگزین را در اختیار پکن قرار دادهاند.
واردات LNG چین پس از ثبت رکورد در سال ۲۰۲۱، در سالهای بعد تحت تأثیر مجموعهای از عوامل از جمله کندی اقتصاد، ضعف بخش املاک، قیمت بالای محمولههای نقدی و افزایش واردات گاز از طریق خط لوله قرار گرفت. البته این به معنای کاهش اهمیت گاز در سبد انرژی چین نیست؛ بلکه بخشی از تقاضای این کشور از مسیرهایی غیر از LNG تأمین میشود و همین مسئله وابستگی آن به بازار محمولههای دریایی را کاهش داده است.
با این حال، در سال ۲۰۲۶ عامل دیگری نیز به این روند اضافه شده است و آن اینکه جنگ و اختلال در عرضه انرژی از خاورمیانه. افزایش قیمتهای نقدی LNG، خرید محمولههای جدید را برای برخی مصرفکنندگان آسیایی دشوارتر کرده و چین نیز در چنین شرایطی ترجیح داده است با اتکا به ذخایر موجود و منابع جایگزین، خریدهای گرانقیمت را محدود کند.
بر اساس اظهارات شیونگ وی، معاون مؤسسه Rystad Energy، ظرفیت ذخیرهسازی زیرزمینی گاز چین تا پایان سپتامبر حدود ۸۰ تا ۹۰ درصد پر شده بود و در برخی مناطق حتی از سطح معمول تاریخی فراتر رفته بود. این وضعیت به چین امکان میدهد در آستانه زمستان، بدون نیاز فوری به خرید گسترده محمولههای نقدی، بخشی از تقاضای خود را پاسخ دهد.
الکس سیو، تحلیلگر ICIS، نیز معتقد است تغییرات تقاضای چین بیش از آنکه صرفاً یک اختلال موقت باشد، ریشه در تحولات بنیادی بازار دارد. به گفته او، قیمتهای بالا باعث شده است بخشی از تقاضای بالقوه برای محمولههای نقدی، در مقیاس سالانه تا حدود ۱۵ میلیون تن، فعلاً از بازار کنار بماند. البته این تقاضا لزوماً برای همیشه از بین نرفته و در صورت کاهش قیمتها میتواند دوباره به بازار بازگردد.
ژاپن هم در مسیر افزایش مصرف نیست
اما پیشی گرفتن ژاپن از چین را نباید به معنای جهش تقاضای گاز در اقتصاد ژاپن تعبیر کرد. واقعیت این است که واردات LNG ژاپن نیز تحت فشار عوامل ساختاری قرار دارد. راهاندازی دوباره تعدادی از نیروگاههای هستهای این کشور طی سالهای اخیر، نیاز به تولید برق با استفاده از گاز را کاهش داده است. در نتیجه، تقاضای ژاپن هم مانند چین با محدودیتهایی روبهروست، هرچند سرعت کاهش آن کمتر بوده است.
ژاپن در تابستان امسال نیز در شرایطی که قیمت LNG در سطوح بالایی قرار داشت، بخشی از تولید برق را از نیروگاههای گازی به نیروگاههای زغالسنگی منتقل کرد. این رفتار نشان میدهد حتی یکی از قدیمیترین و بزرگترین مشتریان بازار LNG نیز در برابر افزایش قیمتها انعطافپذیر نیست و برای کنترل هزینه تأمین انرژی، به تغییر ترکیب سوخت روی میآورد.
از این منظر، بازگشت ژاپن به صدر واردکنندگان LNG بیش از آنکه حاصل رونق تقاضای این کشور باشد، نتیجه افت شدیدتر خرید چین است. این تمایز برای تحلیل آینده بازار اهمیت زیادی دارد؛ زیرا اگر افزایش واردات ژاپن با رشد واقعی مصرف همراه نباشد، نمیتوان آن را نشانهای از آغاز موج تازهای از تقاضای پایدار در آسیا دانست.
عامل تعیینکننده دیگر، اختلال در مسیر عرضه گاز از خلیج فارس است. تنگه هرمز یکی از مسیرهای حیاتی تجارت انرژی جهان به شمار میرود و بخش مهمی از صادرات LNG قطر و امارات از این گذرگاه عبور میکند. توقف یا محدود شدن انتقال محمولهها از این منطقه، در بازاری که بخش قابلتوجهی از عرضه آن به تجارت دریایی وابسته است، فشار مضاعفی بر خریداران وارد کرده است.
در چنین شرایطی، رقابت میان آسیا و اروپا برای دستیابی به محمولههای موجود تشدید میشود. اروپا که برای جبران کاهش جریان گاز روسیه به واردات LNG وابستگی بیشتری پیدا کرده، همچنان یکی از رقبای اصلی خریداران آسیایی است. افزایش قیمتهای نقدی نیز قدرت خرید کشورهای حساس به هزینه را محدود میکند و ممکن است آنها را به کاهش مصرف، استفاده از سوختهای جایگزین یا اتکا به ذخایر سوق دهد.
کاهش خرید چین در این وضعیت میتواند تا اندازهای از فشار بر سایر واردکنندگان بکاهد. اگر پکن به دلیل برخورداری از ذخایر کافی و دسترسی به منابع جایگزین، از رقابت برای خرید محمولههای نقدی فاصله بگیرد، بخشی از LNG موجود در بازار میتواند در اختیار خریداران دیگر قرار گیرد. البته این فرصت به معنای رفع بحران عرضه نیست؛ زیرا اختلال در صادرات خلیج فارس همچنان میتواند توازن بازار را برهم بزند.
برای صادرکنندگان بزرگ LNG، تغییر جایگاه چین و ژاپن حامل یک سیگنال مهم است بدین صورت که بازار آسیا دیگر به معنای یک تقاضای یکپارچه و رو به رشد نیست. رفتار خریداران به ترکیبی از قیمت، امنیت عرضه، وضعیت ذخایر، دسترسی به خطوط لوله و سیاستهای داخلی انرژی وابسته شده است. چین ممکن است در دوره قیمتهای بالا خرید نقدی را کاهش دهد، اما در صورت افت قیمتها و افزایش نیاز فصلی، دوباره به بازار بازگردد. ژاپن نیز با وجود جایگاه نخست در پیشبینیهای امسال، تحت تأثیر توسعه انرژی هستهای و سیاستهای مدیریت مصرف قرار دارد.
این وضعیت برای صادرکنندگانی مانند قطر و آمریکا نیز اهمیت دارد. قطر همچنان یکی از بازیگران اصلی تأمین LNG آسیاست، اما اختلال در مسیر صادرات خلیج فارس نشان داده است که حتی قراردادهای بلندمدت و ظرفیت تولید بالا نیز بدون امنیت مسیر انتقال نمیتوانند تضمینکننده جریان پایدار تجارت باشند. در سوی دیگر، صادرکنندگان آمریکایی ممکن است از افزایش نیاز خریداران به منابع خارج از خلیج فارس بهره ببرند، هرچند هزینه حملونقل، ظرفیت مایعسازی و رقابت با بازار اروپا همچنان تعیینکننده خواهد بود.
ایران هم از این تحولات می تواند تاثیر بگیرد. بازگشت ژاپن به صدر واردکنندگان LNG و کاهش خرید چین نشان میدهد بازار جهانی گاز بیش از گذشته به امنیت عرضه و انعطافپذیری مسیرهای انتقال حساس شده است. در چنین بازاری، برخورداری از ذخایر گازی بهتنهایی مزیت کافی ایجاد نمیکند؛ توان تولید پایدار، زیرساخت فرآورش، ظرفیت صادرات و دسترسی مطمئن به بازارهای مصرف نیز اهمیت تعیینکننده دارند.
در نهایت، جابهجایی عنوان بزرگترین واردکننده LNG جهان از چین به ژاپن را باید نشانهای از تغییر موازنه در بازار گاز دانست، نه لزوماً آغاز دورهای تازه از رونق واردات ژاپن.
حالا پرسش اصلی این است که پس از فروکش کردن شوک قیمتی و بازگشت ثبات به مسیرهای عرضه، چین تا چه اندازه به بازار محمولههای نقدی بازخواهد گشت و آیا رشد عرضه جدید LNG در سالهای آینده میتواند دوباره تقاضای این کشور را تحریک کند؟ پاسخ این پرسش، برای آینده تجارت جهانی گاز بهمراتب مهمتر از جابهجایی دو کشور در رتبهبندی سال ۲۰۲۶ خواهد بود.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
حدود 16 ساعت قبل

حدود 16 ساعت قبل
حدود 16 ساعت قبل
حدود 16 ساعت قبل
حدود 16 ساعت قبل
ویدئو مرتبط
رسانه
رسانه
رسانه
رسانه
رسانه
