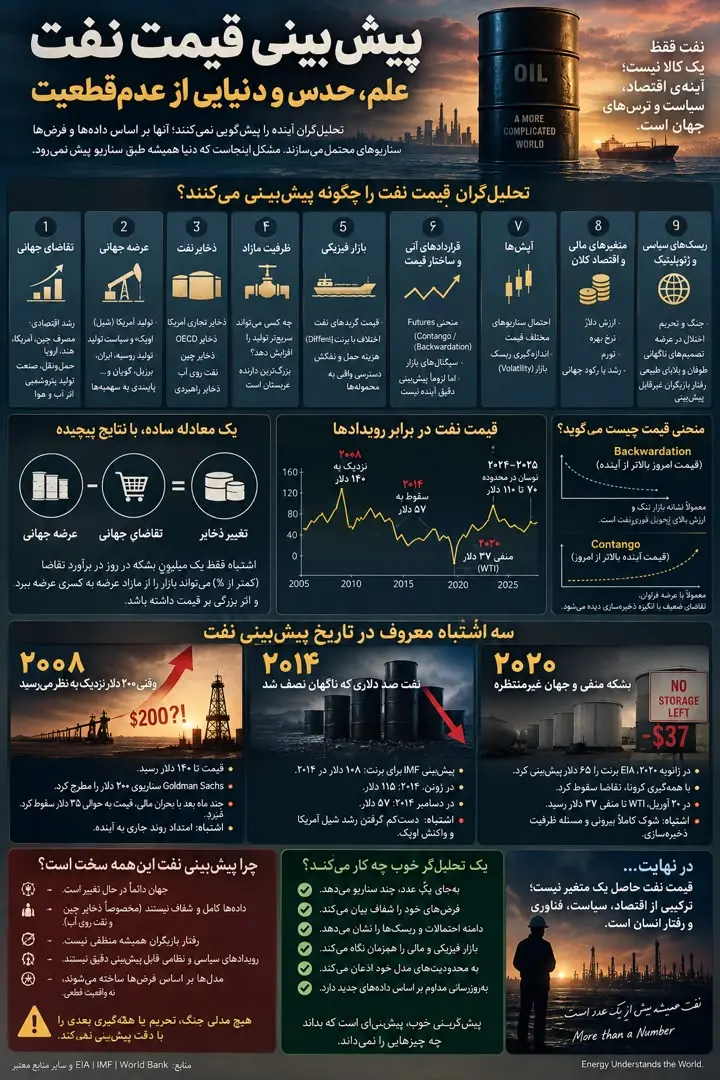
تقریباً هر روز بانکها، مؤسسات مالی و سازمانهای بینالمللی عدد تازهای برای آینده نفت منتشر میکنند: برنت تا پایان سال ۹۰ دلار، سال آینده ۷۵ دلار یا در صورت ادامه بحران بالای ۱۲۰ دلار. اما این اعداد چگونه ساخته میشوند و چرا گاهی با فاصلهای عجیب از واقعیت قرار میگیرند؟
واقعیت این است که هیچ فرمولی وجود ندارد که قیمت نفت شش ماه آینده را دقیق محاسبه کند. تحلیلگران مجموعهای از متغیرها را کنار هم میگذارند و بر اساس آنها سناریو میسازند. به همین دلیل پیشبینی نفت بیش از آنکه پیشگویی یک عدد باشد، پیشبینی شرایطی است که میتواند آن عدد را بسازد.
نقطه شروع؛ عرضه، تقاضا و ذخایر
اولین محاسبه نسبتاً ساده است: جهان چقدر نفت مصرف میکند و چقدر نفت تولید میشود؟
تحلیلگران رشد اقتصادی چین، آمریکا و هند، تولید صنعتی، حملونقل، پروازها و مصرف پتروشیمی را بررسی میکنند تا رشد تقاضا را تخمین بزنند. در طرف دیگر، تولید آمریکا، روسیه، عربستان، ایران، عراق، کانادا، برزیل و دیگر تولیدکنندگان قرار دارد.
تفاضل این دو به متغیر مهم دیگری میرسد: ذخایر نفت.
اگر جهان روزانه ۱۰۶ میلیون بشکه تولید کند اما ۱۰۴ میلیون بشکه مصرف کند، دو میلیون بشکه باید وارد ذخایر شود. ادامه چنین وضعیتی معمولاً به معنای فشار بر قیمت است. برعکس، اگر مصرف بیشتر از تولید باشد، ذخایر کاهش پیدا میکنند و بازار مستعد افزایش قیمت میشود.
اهمیت همین محاسبه را میتوان در پیشبینیهای اخیر EIA دید. این نهاد در ابتدای ۲۰۲۶ با انتظار افزایش ذخایر جهانی، متوسط برنت را برای سال جاری حدود ۵۸ دلار پیشبینی میکرد؛ اما پس از جنگ و اختلال در عرضه خاورمیانه، برآورد خود برای نیمه دوم سال را به حدود ۹۰ دلار رساند.
این تغییر بزرگ الزاماً به معنای خراببودن مدل اول نیست؛ جهانی که مدل برای آن ساخته شده بود تغییر کرده است.
ظرفیت مازاد؛ بیمه پنهان بازار نفت
فقط میزان تولید امروز مهم نیست. تحلیلگران میخواهند بدانند اگر فردا دو یا سه میلیون بشکه از بازار حذف شد، چه کسی میتواند سریع جای آن را پر کند.
اینجاست که Spare Capacity یا ظرفیت مازاد تولید اوپک اهمیت پیدا میکند.
حذف دو میلیون بشکه در بازاری که پنج میلیون بشکه ظرفیت آماده جایگزینی دارد، با حذف همان مقدار نفت در بازاری که تقریباً تمام ظرفیت تولیدش فعال است، اثر یکسانی ندارد.
در حالت دوم، بازار بدون بیمه حرکت میکند و هر بحران سیاسی یا نظامی میتواند پریمیوم بزرگی به قیمت اضافه کند.
بازار فیزیکی؛ جایی که بشکه واقعی حرف میزند
قیمت برنت بهتنهایی برای تحلیل بازار کافی نیست.
همانطور که در روزهای اخیر دیدهایم، ممکن است برنت مثلاً ۱۱۰ دلار باشد اما یک پالایشگاه برای خرید محموله واقعی مجبور شود Brent + ۱۵ یا ۲۰ دلار بپردازد.
تحلیلگر بنابراین قیمت نفتهای فیزیکی، پریمیوم و دیسکانت گریدها، کرایه نفتکش، مقدار نفت روی آب و قیمت فرآوردههایی مانند دیزل و بنزین را نیز دنبال میکند.
اگر قیمت محموله واقعی بسیار سریعتر از برنت بالا برود، بازار فیزیکی دارد پیامی میدهد که ممکن است هنوز کاملاً وارد قیمت شاخص نشده باشد:
بشکهای که همین امروز میتوان تحویل گرفت کمیاب شده است.
Futures و Options؛ بازار درباره آینده چه فکر میکند؟
مرحله بعد نگاهکردن به منحنی قراردادهای آتی است.
اگر نفت تحویل فوری از نفت شش ماه آینده گرانتر باشد، بازار در وضعیت Backwardation قرار دارد؛ وضعیتی که معمولاً از ارزش بالای بشکه فوری حکایت میکند. برعکس، اگر نفت آینده گرانتر باشد، بازار در Contango است و معمولاً عرضه فراوانتر یا انگیزه ذخیرهسازی بیشتری وجود دارد.
اما یک سوءتفاهم رایج این است که قیمت Futures را «پیشبینی قیمت آینده» بدانیم. چنین نیست. IMF نیز نشان داده که قراردادهای آتی در برخی دورهها پیشبینیکننده ضعیفی برای قیمت واقعی آینده بودهاند.
تحلیلگران برای تکمیل تصویر به بازار Options هم نگاه میکنند. آپشنها نشان میدهند معاملهگران برای سناریوهای بسیار گران یا بسیار ارزان چه احتمالی در نظر گرفتهاند. بنابراین بهجای یک عدد، دامنهای از ریسکهای بازار دیده میشود.
و بعد سیاست وارد اتاق میشود
تا اینجا تقریباً همه چیز را میتوان داخل مدل گذاشت: عرضه، تقاضا، ذخایر، تولید اوپک، اقتصاد چین، نرخ بهره، دلار، بازار فیزیکی و هزینه حمل.
مشکل از جایی شروع میشود که جنگ، انقلاب، تحریم، اعتصاب، طوفان، حمله به پالایشگاه یا بستهشدن یک مسیر کشتیرانی وارد ماجرا میشود.
تحلیلگر میتواند محاسبه کند اگر سه میلیون بشکه نفت از بازار حذف شود چه اتفاقی خواهد افتاد؛ بسیار دشوارتر است که پیشبینی کند سه میلیون بشکه چه زمانی و چرا حذف خواهد شد.
تاریخ نفت پر از شکستهایی است که دقیقاً از همینجا شروع شدهاند.
۲۰۰۸؛ وقتی نفت ۲۰۰ دلاری منطقی به نظر میرسید
در نیمه نخست ۲۰۰۸ نفت پیوسته گران میشد. رشد چین و اقتصادهای نوظهور، افزایش تقاضا و نگرانی درباره محدودیت عرضه باعث شده بود برخی تحلیلگران حتی از نفت ۲۰۰ دلاری صحبت کنند.
برنت در تابستان به حدود ۱۴۰ دلار رسید.
بعد بحران مالی جهانی فرا رسید. Lehman Brothers سقوط کرد، اقتصاد جهان وارد رکود شد و تقاضای نفت کاهش یافت. چند ماه بعد قیمت نفت به حوالی ۳۵ دلار سقوط کرد.
اشتباه اصلی ساده بود: امتداد روند موجود به آینده.
تحلیلگران بازار قدرتمند امروز را میدیدند اما شوکی را که میتوانست آن بازار را ظرف چند ماه نابود کند، نمیدیدند.
۲۰۱۴؛ شیل معادله را تغییر داد
اوایل ۲۰۱۴ نفت بالای صد دلار کاملاً عادی به نظر میرسید. IMF در بهار همان سال برنت را برای ۲۰۱۴ حدود ۱۰۸ دلار و برای ۲۰۱۵ حدود ۱۰۳ دلار برآورد کرده بود.
در ژوئن برنت به حدود ۱۱۵ دلار رسید.
اما تولید شیل آمریکا سریعتر از انتظار افزایش یافت، رشد تقاضا ضعیف شد و اوپک نیز تصمیم گرفت به جای کاهش شدید تولید برای دفاع از قیمت، سهم بازار خود را حفظ کند.
تا پایان دسامبر برنت به حدود ۵۷ دلار سقوط کرد.
این بار مسئله جنگ یا بحران مالی نبود؛ تحلیلگران سرعت یک تغییر ساختاری در عرضه و واکنش تولیدکنندگان بزرگ را درست محاسبه نکرده بودند.
۲۰۲۰؛ وقتی قیمت نفت منفی شد
ژانویه ۲۰۲۰، EIA متوسط برنت آن سال را حدود ۶۵ دلار و WTI را حدود ۵۹ دلار پیشبینی میکرد.
سه ماه بعد دنیا تعطیل شد.
هواپیماها زمینگیر شدند، خودروها در پارکینگ ماندند و تقاضای نفت با سرعتی تاریخی سقوط کرد. همزمان مخازن ذخیره آمریکا پر شدند.
۲۰ آوریل قرارداد ماه نزدیک WTI تا حدود منفی ۳۷ دلار در بشکه سقوط کرد.
نفت بیارزش نشده بود؛ بعضی دارندگان قرارداد حاضر بودند پول بدهند تا مجبور نشوند نفت فیزیکیای را تحویل بگیرند که جایی برای نگهداری آن نداشتند.
مدل ژانویه لزوماً بد نبود؛ جهانی که مدل کرده بود سه ماه بعد دیگر وجود نداشت.
پس پیشبینی خوب چیست؟
تحلیلگر حرفهای نباید فقط بگوید «برنت شش ماه دیگر ۸۵ دلار است.»
باید توضیح دهد این ۸۵ دلار بر چه فرضهایی بنا شده: رشد تقاضا چقدر است؟ تولید آمریکا چه میشود؟ اوپک چه میکند؟ ذخایر بالا میروند یا پایین؟ ظرفیت مازاد چقدر است؟ بازار فیزیکی چه وضعی دارد؟ و چه میزان اختلال ژئوپلیتیک در مدل فرض شده است؟
به همین دلیل پیشبینیهای جدی معمولاً چند سناریو دارند: سناریوی پایه، سناریوی عرضه فراوان و سناریوی اختلال عرضه.
در نهایت قیمت نفت محصول یک متغیر نیست؛ حاصل برخورد عرضه، تقاضا، ذخایر، ظرفیت مازاد، بازار فیزیکی، پالایش، حملونقل، بازارهای مالی، اقتصاد جهانی و سیاست است.
و شاید هنگام خواندن پیشبینی تازه یک بانک درباره نفت، مهمترین سؤال این نباشد که:
«عددشان چند است؟»
سؤال دقیقتر این است:
«برای رسیدن به این عدد، چه چیزهایی را درباره آینده فرض کردهاند؟»
چون در بازار نفت معمولاً همین فرضها هستند که زودتر از عدد نهایی میشکنند.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
حدود 7 ساعت قبل
حدود 7 ساعت قبل
حدود 7 ساعت قبل
حدود 7 ساعت قبل
حدود 8 ساعت قبل
ویدئو مرتبط
رسانه
رسانه
رسانه
رسانه
رسانه
