با وجود تداوم حملات به نفتکشها صادرات نفت خاورمیانه به لطف مسیرهای جایگزین و تطبیق بازار با شرایط جنگی به بیش از ۹۰ درصد سطح پیش از بحران رسیده است که این امر توازن را به عرضه و تقاضا بازگردانده است. در این میان قیمت ۹۰ دلاری نفت بازتابدهنده بنبست کنونی است و قیمتی به شمار میرود که برای شرایط جنگی بسیار پایین و برای دوران صلح بسیار بالا است.
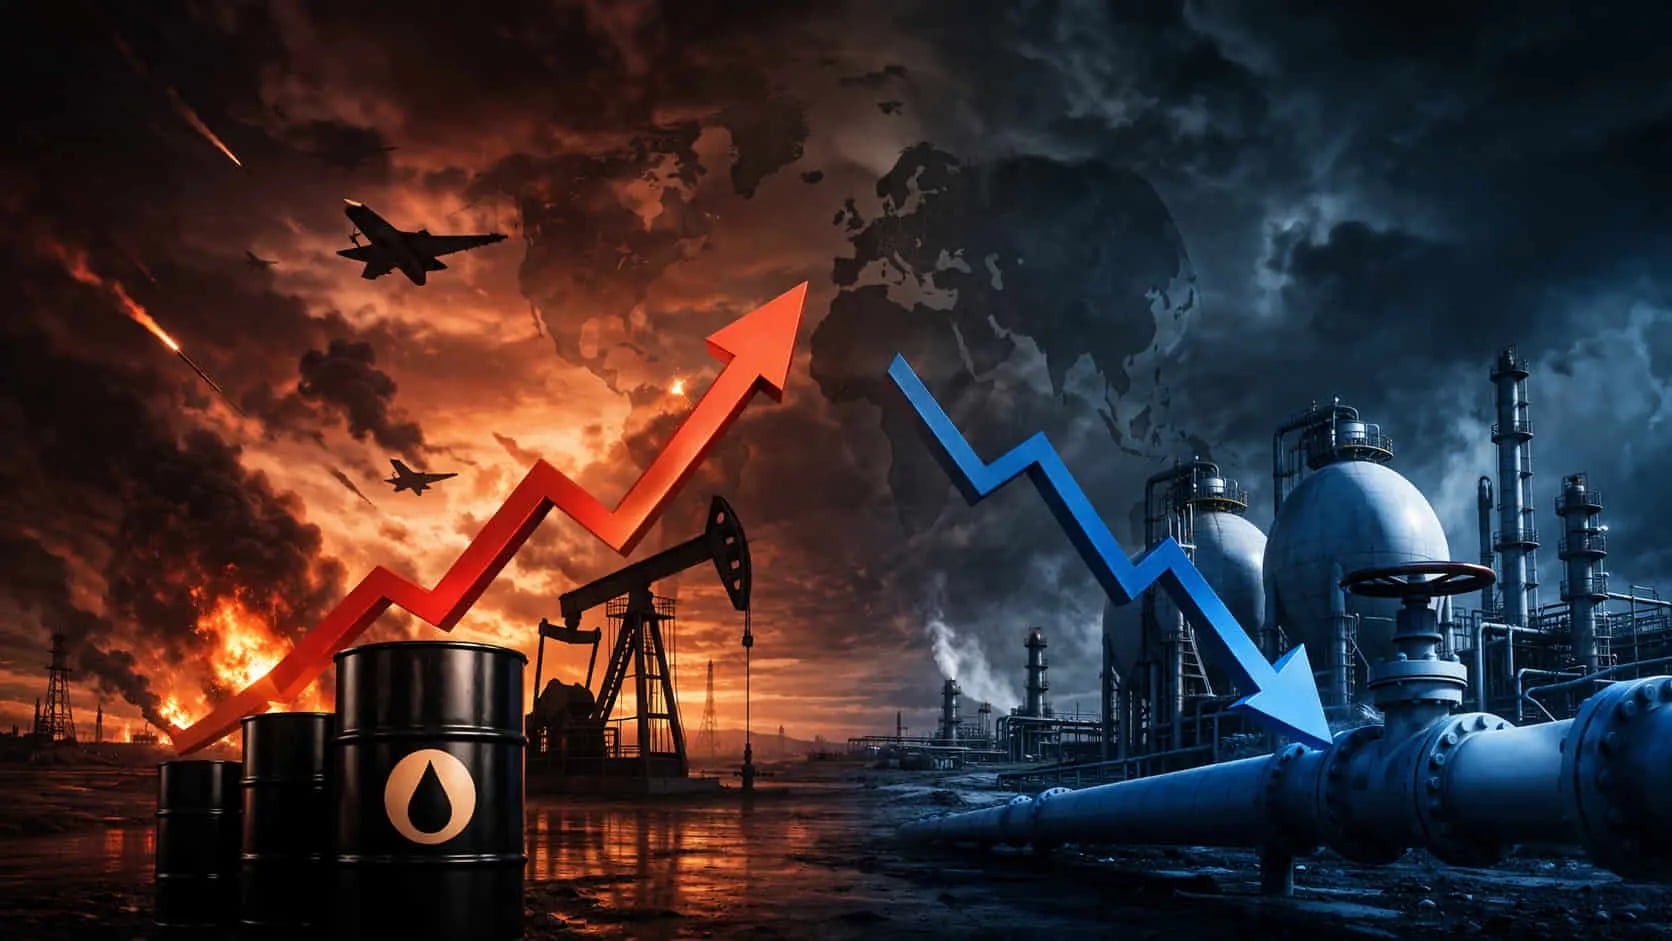
با وجود تداوم حملات به نفتکشها صادرات نفت خاورمیانه به لطف مسیرهای جایگزین و تطبیق بازار با شرایط جنگی به بیش از ۹۰ درصد سطح پیش از بحران رسیده است که این امر توازن را به عرضه و تقاضا بازگردانده است. در این میان قیمت ۹۰ دلاری نفت بازتابدهنده بنبست کنونی است و قیمتی به شمار میرود که برای شرایط جنگی بسیار پایین و برای دوران صلح بسیار بالا است.
بلومبرگ در یادداشتی تحلیلی پیرامون وضعیت بازار انرژی نوشت که پس از افت نزدیک به ۲۵ درصدی شاخص برنت در یک دوره ده روزه وسوسهانگیز به نظر میرسد که بگوییم بازار در حال قیمتگذاری برای دوران صلح است. اما واقعیت این است که معاملهگران به جای پیشبینی پایان درگیریها میان ایالات متحده و ایران تنها هیچ خطر فوری و قریبالوقوعی برای آغاز دور سوم جنگ متصور نیستند.
با این حال اگر دو کشور به توافقی هرچند شکننده دست یابند نفت خام بسیار ارزانتر از ارزش فعلی آن که حدود ۹۰ دلار در هر بشکه تخمین زده میشود معامله خواهد شد. به همین دلیل میتوان استدلال کرد که بازار در حال حاضر در یک وضعیت برزخ و بلاتکلیفی به سر میبرد. قیمت نفت در ماه اکتبر و در بحبوحه گمانهزنیها مبنی بر اینکه ایالات متحده بمباران ایران را از سر خواهد گرفت روند صعودی به خود گرفت. با این وجود این تحرک بازار بهبود چشمگیر توازن بنیادین میان عرضه و تقاضا را پنهان کرد.
به رغم حملات نزدیک به صورت روزانه به نفتکشها صادرات نفت خام از خاورمیانه بدون احتساب ایران از طریق تنگه هرمز و مسیرهای جایگزین به بیش از ۹۰ درصد سطوح پیش از جنگ رسیده است. این رونق در بازار فیزیکی نفت به خوبی بازتاب یافته است. در حال حاضر درجات مختلف نفت خام با تخفیفهای عمیقی نسبت به قراردادهای آتی شاخص برنت و وست تگزاس اینترمدیت معامله میشوند.
به عنوان مثال نفت خام کانادا اکنون زیر ۶۰ دلار در هر بشکه معامله میشود. با افزایش صادرات خاورمیانه و تولید قدرتمند در سایر نقاط جهان عرضه جهانی به طور قطع برای تامین تقاضای فعلی کافی به نظر میرسد. نمیتوان این وضعیت را اشباع بازار نامید اما برای نخستین بار از زمان آغاز جنگ جهان هر هفته از ذخایر خود برداشت نمیکند. این شرایط حتی به برخی کشورها نظیر هند و کره جنوبی اجازه داده است تا روند بازسازی ذخایر تخلیهشده خود را آغاز کنند.
تنگنای فراوردههای پالایشی و هزینه لجستیک
با تمام این اوصاف جریان خروج فراوردههای پالایشی از خلیج فارس همچنان محدود است و قیمت برخی محصولات به ویژه گازوئیل و سوخت جت را بالا نگه داشته است. البته عرضه این محصولات نیز رو به افزایش است و اکنون به حدود ۶۰ درصد سطح پیش از جنگ نزدیک میشود. پالایشگاههای منطقه در جریان جنگ آسیب دیدند اما اکنون بیشتر تاسیسات در خارج از عربستان سعودی به طور کامل تعمیر شدهاند.
در شرایط کنونی تنها کمبود نفتکش است که مانع از گسترش صادرات فراوردهها میشود. در این معادله نبرد میان روسیه و اوکراین نیز به همان اندازه حائز اهمیت است و حدود یکسوم از افزایش قیمت گازوئیل در جهان ناشی از حملات اوکراین به پالایشگاههای روسیه است. هرگونه توافق میان ایالات متحده و ایران این پتانسیل را دارد که با صدور مجوز برای ازسرگیری فروش نفت ایران عرضه جهانی را به شدت افزایش دهد.
پیش از آغاز جنگ ایران به طور منظم روزانه بیش از ۲ میلیون و ۵۰۰ هزار بشکه نفت خام و فراوردههای پالایشی صادر میکرد که این رقم برای تامین نیازهای آلمان به عنوان بزرگترین مصرفکننده اتحادیه اروپا کافی است. امروز تهران در بهترین حالت روزانه ۳۰۰ هزار بشکه نفت را به طور عمده از طریق حملونقل جادهای به عراق و پاکستان قاچاق میکند. بخش دیگری از این صادرات محدود نیز در قالب محمولههای کوچک از طریق دریای خزر و با دور زدن محاصره نیروی دریایی آمریکا انجام میشود.
تلاش برای خارج کردن سوخت از خلیج فارس با استفاده از عملیات زمانبر انتقال کشتی به کشتی و مسیرهای طولانیتر حملونقل را بسیار پرهزینه کرده است. هزینه اجاره یک ابرنفتکش برای انتقال نفت خام از منطقه به چین به تازگی به یک میلیون و ۴۰۰ هزار دلار در روز پرواز کرد. این در حالی است که این رقم پیش از جنگ کمتر از ۱۰۰ هزار دلار در روز بود.
با این حال فشارهای جهانی در حال کاهش است و هزینههای کشتیرانی در قاره آمریکا و اروپا در روزهای اخیر افت چشمگیری داشته است. هرگونه توافقی میان ایران و ایالات متحده میتواند این روند نزولی قیمتها را تشدید کند اما تداوم وضع موجود نیز بعید به نظر میرسد که به جهش قیمتی جدیدی منجر شود.
تخلیه ذخایر راهبردی و مسیرهای جایگزین
نه ماه جنگ در خاورمیانه ذخایر تجاری و راهبردی نفت را به احتمال زیاد به میزان یک میلیارد بشکه تخلیه کرده است. این برداشت عظیم اکنون تنها حدود ۷ میلیارد بشکه نفت در دسترس برای جهان باقی گذاشته است. تقاضا برای پر کردن مجدد این ذخایر به طور کامل واقعی است اما به احتمال زیاد درباره سرعت جبران این منابع اغراق شده است.
به عنوان مثال چین تنها در صورتی روند ذخیرهسازی را از سر خواهد گرفت که قیمتها افت بیشتری را تجربه کنند. بر اساس تجربیات تاریخی پکن به احتمال زیاد تا زمانی که قیمت نفت برنت به زیر ۷۰ دلار در هر بشکه سقوط نکند منتظر خواهد ماند. بازسازی ذخایر میتواند کفی برای قیمت نفت خام ایجاد کند اما این رقم بسیار پایینتر از سطوح فعلی خواهد بود. نباید انتظار داشت که هیچ کشوری با نفت برنت نزدیک به ۱۰۰ دلار به طور جدی به بازسازی ذخایر خود بپردازد.
هرچه وضع موجود بیشتر تداوم یابد کشورهای خاورمیانه زمان بیشتری برای ایجاد مسیرهای جایگزین در اطراف تنگه هرمز خواهند داشت. امروز این راهکارهای دور زدن تنگه هنوز به طور کامل آماده نیستند اما امارات متحده عربی امیدوار است که تا ماه آوریل پمپاژ نفت خام از طریق دومین خط لوله جایگزین خود را آغاز کند. این اقدام صادرات امارات را پایدارتر کرده و ظرفیت نفتکشها را برای سایر کشورهای منطقه آزاد خواهد کرد.
با در نظر گرفتن تمامی این موارد به نظر میرسد قیمت فعلی نفت منطقی نیست. این قیمت یا به دلیل خطرات ناشی از تشدید درگیریها توسط ایالات متحده و ایران بسیار پایین است یا به دلیل احتمال امضای توافق میان واشنگتن و تهران بسیار بالا به نظر میرسد. معامله شدن نفت برنت در محدوده ۹۰ دلار در هر بشکه پدیده عجیبی است که تنها بنبست حاکم بر شرایط کنونی را بازتاب میدهد.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
حدود 7 ساعت قبل
حدود 7 ساعت قبل

حدود 7 ساعت قبل
حدود 7 ساعت قبل
1 روز قبل
ویدئو مرتبط
