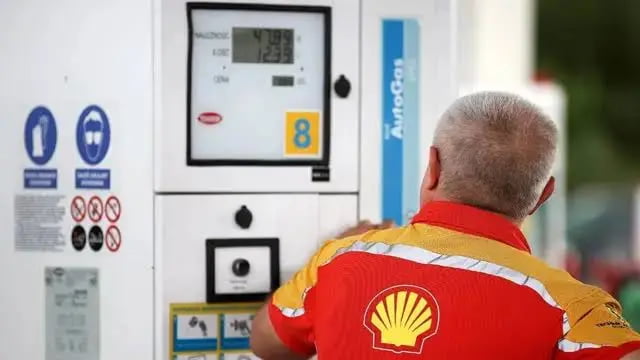
حاشیه سود شاخص پالایش شرکت شِل در سهماهه سوم سال ۲۰۲۶ به ۴۲ دلار برای هر بشکه رسیده یعنی رقمی که در سهماهه قبل ۲۴ دلار بود. همزمان، حاشیه سود بنزین، گازوئیل و سوخت جت در بازار آمریکا نیز افزایش چشمگیری داشته است. پشت این جهش البته مجموعهای از اختلالها در ظرفیت پالایش روسیه و خاورمیانه، محدودیت صادرات در آسیا و دشواری انتقال محمولهها نهفته است و در نتیجه، بازاری که در آن دسترسی به نفت خام بهتنهایی مزیت تعیینکننده نیست؛ توان تبدیل خوراک به فرآورده موردنیاز و رساندن آن به مشتری، ارزش اقتصادی بیشتری پیدا کرده است.
فرزین سوادکوهی
حاشیه سود شاخص پالایش شرکت شِل در سهماهه سوم سال ۲۰۲۶ به ۴۲ دلار برای هر بشکه رسیده یعنی رقمی که در سهماهه قبل ۲۴ دلار بود. همزمان، حاشیه سود بنزین، گازوئیل و سوخت جت در بازار آمریکا نیز افزایش چشمگیری داشته است. پشت این جهش البته مجموعهای از اختلالها در ظرفیت پالایش روسیه و خاورمیانه، محدودیت صادرات در آسیا و دشواری انتقال محمولهها نهفته است و در نتیجه، بازاری که در آن دسترسی به نفت خام بهتنهایی مزیت تعیینکننده نیست؛ توان تبدیل خوراک به فرآورده موردنیاز و رساندن آن به مشتری، ارزش اقتصادی بیشتری پیدا کرده است.
افزایش حاشیه سود پالایش در هفتههای اخیر، توجه بازار انرژی را از قیمت نفت خام به فاصله میان بهای خوراک و قیمت فرآوردهها کشانده. اعلام تازه شل، یکی از روشنترین نشانههای این تغییر است. این شرکت در چشمانداز منتشرشده در ۷ اکتبر، حاشیه سود شاخص پالایش خود را برای سهماهه سوم ۴۲ دلار به ازای هر بشکه برآورد کرد؛ در حالی که این شاخص در سهماهه دوم ۲۴ دلار بود. این رقم از رکورد قبلی ۲۸ دلاری در دوره اختلال بازار پس از آغاز جنگ روسیه و اوکراین نیز بالاتر است.
البته حاشیه سود ۴۲ دلاری به معنای سود خالص ۴۲ دلار از هر بشکه نفت نیست. این شاخص، فاصله میان هزینه خوراک و ارزش فرآوردههای تولیدی را در یک الگوی مشخص پالایشی نشان میدهد. هزینه انرژی، تعمیرات، نیروی انسانی، حملونقل، مالیات و دیگر مخارج عملیاتی همچنان بر نتیجه نهایی اثر میگذارند. افزون بر این، رقم اعلامشده برآورد اولیه شل است و نتایج قطعی سهماهه سوم این شرکت قرار است ۲۹ اکتبر منتشر شود. با این حال، افزایش ۷۵ درصدی این شاخص نسبت به سهماهه قبل، نشانهای جدی از تغییر شرایط بازار پالایش است.
گزارش های اداره اطلاعات انرژی آمریکا نیز تصویری مشابه ارائه میدهد. طبق تحلیل منتشرشده در ۵ اکتبر، حاشیه سود بنزین در بازار نیویورک طی سهماهه سوم بیش از دو برابر مدت مشابه سال قبل شد و حاشیه سود فرآوردههای میانتقطیر، از جمله گازوئیل، و سوخت جت تقریباً به سه برابر سطح سال گذشته رسید. پالایشگاههای آمریکایی نیز بهطور متوسط با ۹۵ درصد ظرفیت فعالیت کردند و در این دوره بیشترین حجم نفت خام را برای یک سهماهه سوم از سال ۲۰۱۹ فرآوری کردند؛ آن هم در شرایطی که ظرفیت پالایش آمریکا نسبت به آن سال کمتر شده بود.
اختلال عرضه، حاشیه سود را بالا برد
عامل اصلی این جهش را باید در کمبود فرآوردههای نهایی جستوجو کرد. حملات پهپادی اوکراین به پالایشگاههای روسیه، آسیبدیدگی تأسیسات انرژی در خاورمیانه، اختلال در حملونقل دریایی و محدودیت صادرات برخی کشورهای آسیایی، همزمان عرضه بنزین، گازوئیل و سوخت جت را تحت فشار گذاشتهاند. این تحولات در بازاری رخ میدهد که ظرفیتهای جدید پالایشی در مناطق مختلف جهان بهصورت نامتوازن توسعه یافته و بخشی از پالایشگاههای قدیمی اروپا و آمریکای شمالی نیز طی سالهای گذشته تعطیل شدهاند.
تحلیل بانک فدرال رزرو دالاس که ۸ اکتبر منتشر شد، برآورد میکند که اختلالهای عملیاتی و محدودیتهای تجاری از اواخر بهار تا ۶ تا ۸ میلیون بشکه در روز از ظرفیت مؤثر پالایش جهان کاستهاند یعنی رقمی که در برآوردهای این نهاد میتواند تا حدود ۱۰ درصد ظرفیت جهانی برسد. این عدد به معنای تعطیلی دائمی چنین حجمی از پالایشگاهها نیست، بلکه میزان ظرفیت تحت تأثیر اختلالها را نشان میدهد. با این حال، ابعاد آن توضیح میدهد که چرا بازار فرآوردهها حتی با تغییر در جریان صادرات نفت خام، بهسرعت به تعادل بازنمیگردد.
تفاوت میان نفت خام و فرآورده نهایی در همین نقطه اهمیت پیدا میکند. نفت خام را میتوان از منابع مختلف خریداری کرد، اما تبدیل آن به بنزین، گازوئیل یا سوخت جت به ظرفیت عملیاتی، تجهیزات مناسب، خوراک متناسب و زمان نیاز دارد. تعطیلی یک واحد پالایشی فقط تولید همان مجموعه را کاهش نمیدهد چون اگر آن پالایشگاه تأمینکننده اصلی یک بازار منطقهای باشد، خریداران باید محمولههای جایگزین را از مسافتهای طولانیتر تهیه کنند و برای جذب عرضه محدود، قیمت بالاتری بپردازند.
گازوئیل و سوخت جت بیش از بسیاری از محصولات دیگر تحت تأثیر این وضعیت قرار گرفتهاند. گازوئیل برای حملونقل کالا، ماشینآلات صنعتی و فعالیتهای اقتصادی ضروری است و سوخت جت نیز جایگزین کوتاهمدت محدودی دارد. به همین دلیل، کاهش عرضه این محصولات میتواند حاشیه سود پالایش را با سرعت بیشتری افزایش دهد. در آمریکا، موجودی فرآوردههای میانتقطیر در هفته منتهی به ۲۵ سپتامبر حدود ۱۳ درصد پایینتر از میانگین پنجساله بود.
چنین فاصلهای نشان میدهد که افزایش قیمتها صرفاً واکنشی به نوسان نفت خام نیست و محدودیت عرضه محصول نهایی نیز نقش مستقلی در آن دارد.
محدودیت صادرات چین و روسیه نیز به این فشار افزوده است. هنگامی که صادرکنندگان بزرگ برای تأمین نیاز داخلی، بخشی از محمولههای خود را از بازار جهانی خارج میکنند، پالایشگران دیگر فرصت بیشتری برای فروش پیدا میکنند؛ اما این فرصت به معنای افزایش فوری تولید نیست. ظرفیت مازاد، دسترسی به خوراک، قراردادهای قبلی و زمان موردنیاز برای تغییر برنامه تولید، سرعت واکنش شرکتها را محدود میکند.
سود بیشتر برای پالایشگر، هزینه بالاتر برای مصرفکننده
پالایشگران مستقل آمریکا از جمله شرکتهایی هستند که میتوانند از این شرایط بهره ببرند. والاستریت ژورنال در گزارشی در ۹ اکتبر نوشت که تحلیلگران انتظار دارند شرکتهایی مانند والرو، ماراتون پترولیوم و فیلیپس ۶۶ عملکرد مالی قدرتمندی در سهماهه سوم ثبت کنند؛ عملکردی که میتواند از نتایج بسیار خوب سهماهه دوم نیز فراتر برود. دسترسی به بازار بزرگ مصرف داخلی، زیرساخت صادرات و امکان تأمین خوراک از منابع مختلف، موقعیت این شرکتها را در مقایسه با پالایشگران گرفتار محدودیتهای عملیاتی تقویت کرده است.
با این همه، افزایش حاشیه سود به معنای آن نیست که همه شرکتها به یک اندازه منتفع میشوند. شل در همان گزارش، نرخ بهرهبرداری پالایشگاههای خود را برای سهماهه سوم بین ۹۳ تا ۹۷ درصد برآورد کرده؛ در حالی که این نرخ در سهماهه قبل ۱۰۲ درصد بود.این شرکت اعلام کرده که پایین بودن سطح آب رود راین، حملونقل و فعالیت پالایشگاه راینلند را محدود کرده. این نمونه نشان میدهد حتی در بازار پررونق نیز موانع عملیاتی میتوانند مانع بهرهگیری کامل از قیمتهای بالاتر شوند.
از سوی دیگر، افزایش حاشیه سود پالایش به معنای رونق یکسان در تمام زنجیره نفت و گاز نیست. شل پیشبینی کرده حاشیه سود شاخص بخش مواد شیمیایی آن از ۲۷۰ دلار به ازای هر تن در سهماهه دوم به ۲۰۸ دلار در سهماهه سوم کاهش یابد. در نتیجه، همان شرایطی که تولید بنزین و گازوئیل را سودآورتر میکند، الزاماً به بهبود بازار محصولات پتروشیمی منجر نمیشود. ترکیب تولید، وضعیت تقاضا و توازن عرضه و تقاضا در هر محصول، مسیر سودآوری را تعیین میکند.
این رونق برای مصرفکنندگان نیز هزینه دارد. افزایش قیمت عمدهفروشی گازوئیل و سوخت جت بهتدریج بر هزینه حملونقل کالا، بلیت هواپیما، کشاورزی و تولید صنعتی اثر میگذارد. اگر کمبود فرآورده ادامه یابد، کاهش موجودیها و رقابت میان خریداران میتواند قیمتها را حتی در شرایطی بالا نگه دارد که قیمت نفت خام رشد کمتری داشته باشد. بانک فدرال رزرو دالاس نیز هشدار داده است که حتی پس از عادیشدن جریان نفت از تنگه هرمز، قیمت فرآوردهها ممکن است تا زمانی که بخش مهمی از ظرفیت پالایش از مدار خارج است، نسبت به قیمت نفت خام بالا بماند.
در ارتباط با صنعت پالایش ایران، این وضعیت بیش از آنکه دلیلی برای انتظار افزایش قیمتهای جهانی باشد، یادآور اهمیت کیفیت و بهرهوری ظرفیت موجود است. افزایش حاشیه سود تنها زمانی به درآمد پایدار تبدیل میشود که پالایشگاه بتواند خوراک مناسب دریافت کند، با توقفهای محدود فعالیت کند، فرآوردههای متناسب با تقاضای بازار تولید کند و محصول را با هزینه رقابتی به دست مشتری برساند. ظرفیت اسمی بالا، بدون رفع گلوگاههای عملیاتی، بهتنهایی تضمینکننده بهرهبرداری از فرصت بازار نیست.
ارتقای کیفیت فرآوردهها، کاهش مصرف انرژی در پالایشگاهها، تکمیل طرحهای بهبود و افزایش انعطافپذیری سبد تولید، در چنین شرایطی اهمیت بیشتری پیدا میکند. از سوی دیگر، تصمیمهای سرمایهگذاری نباید صرفاً بر مبنای حاشیه سود استثنایی امروز گرفته شوند. با بازگشت تأسیسات آسیبدیده، افزایش تولید و تغییر مسیر تجارت، ممکن است فاصله قیمت فرآورده و نفت خام کاهش یابد. پالایشگاهی که برای یک دوره موقت سود بالا هزینهای سنگین متحمل شود، ممکن است پس از عادیشدن بازار با ظرفیت پرهزینه و بازدهی پایینتر روبهرو شود.
آنچه در بازار جهانی رخ داده، اهمیت پالایش را در امنیت انرژی دوباره برجسته کرده است. بحران های اخیر همواره نشان داده که دسترسی به نفت خام، بدون ظرفیت کافی و قابل اتکای تبدیل آن به فرآورده، نمیتواند نیاز بازار را برطرف کند. در این دوره، پالایشگران برخوردار از ظرفیت عملیاتی پایدار و امکان صادرات، برندهاند؛ اما دوام این برتری به این بستگی دارد که اختلال عرضه تا چه زمانی ادامه پیدا کند و شرکتها تا چه اندازه بتوانند هزینههای تولید را کنترل کنند.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
1 روز قبل
2 روز قبل

2 روز قبل
2 روز قبل
4 روز قبل
ویدئو مرتبط
