فرزین سوادکوهی
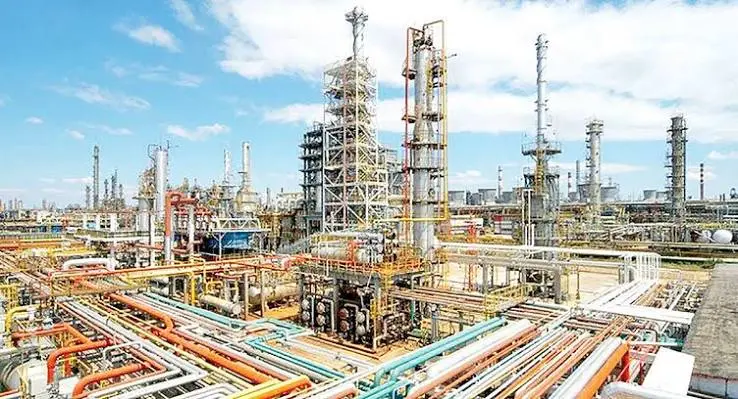
هفتههای اخیر پدیدهای کمتر دیده شده در بازار نفت مشهود شده که تفاوتی مهم با شوکهای معمول نفتی دارد. این بار مسئله فقط کمبود محموله های نفت خام نیست بلکه محور داستان بر سر بخش حساستر یعنی پالایشگاهها استوار شده است. عرضه فرآورده های دیزلی و گازوئیل در چند منطقه مهم کاهش یافته، حاشیه سود پالایش این فرآورده به رکوردهای تازه رسیده و ذخایر نیز تحت فشار قرار گرفتهاند. به این ترتیب، بحران انرژی از اسکلههای صادرات نفت حرکت کرده و به داخل پالایشگاهها و زنجیره توزیع سوخت رسیده و باعث شده جبران کسری بسیار دشوارتر شود.
آژانس بینالمللی انرژیIEA در تازهترین گزارش خود برآورد کرده که صادرات گازوئیل خاورمیانه و روسیه در ماه اوت، در مجموع روزانه حدود ۱.۶ میلیون بشکه کمتر از فوریه بوده است. اهمیت این کاهش زمانی روشنتر میشود که بدانیم این دو منطقه پیش از بحران نزدیک به ۴۵ درصد تجارت دریایی جهانی گازوئیل و فرآورده های مشابه را در اختیار داشتند.
تازه وضعیت در خلیج فارس کمی خطیر تر شده است. صادرات گازوئیل کشورهای منطقه در ماه اوت به حدود ۳۹۰ هزار بشکه در روز رسید؛ رقمی که اندکی بیش از یکچهارم سطح پیش از بحران است. یعنی مشکل فقط این نیست که نفت کمتری از منطقه خارج میشود بلکه پالایشگاهها نیز فرآورده کمتری را به بازار جهانی میرسانند.
اما واقعا چرا فرآورده های عم طبقه نفت گاز ناگهان مهمتر از نفت خام شده است؟ این فرآورده ها از آن دسته کالاهایی هستند که افزایش قیمت آنه خیلی سریع از بازار انرژی به اقتصاد واقعی منتقل میشود چون کامیون، کشتی، ماشینآلات ساختمانی، تجهیزات کشاورزی و بخش بزرگی از فعالیت صنعتی به آن وابستهاند. بنابراین کمبود آن میتواند هزینه حملونقل و تولید را بالا ببرد، حتی در شرایطی که رشد مصرف کلی نفت در جهان در حال کاهش باشد.
همین تناقض اکنون در بازار دیده میشود. آژانس بینالمللی انرژی پیشبینی کرده مصرف جهانی نفت در سال ۲۰۲۶ حدود ۲.۵ میلیون بشکه در روز کاهش یابد؛ اما همزمان بازار فرآوردههای میانی مانند نفت گاز با کمبود شدید مواجه شده است. به بیان سادهتر، کوچکتر شدن تقاضای کل نفت به معنای آرام شدن همه بخشهای بازار نیست.
قیمت گازوئیل در آمریکا در اوایل سپتامبر از معادل ۲۰۰ دلار برای هر بشکه عبور کرد و در اروپا و آسیا نیز فاصله قیمت فرآورده با نفت خام بهشدت افزایش یافت. در آسیا، حاشیه سود پالایش نفت گاز کمگوگرد در ۱۶ سپتامبر از ۸۷ دلار برای هر بشکه عبور کرد؛ در حالی که این رقم پیش از بحران حدود ۲۲ دلار بود.
این اعداد عملا می خواهند بگویند که پالایشگاههایی که هنوز خوراک و امکان تولید دارند، با بازاری روبهرو هستند که حاضر است برای هر بشکه اینگونه فرآورده ها هزینه بسیار بیشتری بپردازد.
اما همین سودهای غیرعادی یک پرسش به میان می آورند بدین معنا که اگر سود پالایش تا این اندازه بالا رفته، چرا پالایشگاهها نمیتوانند کمبود را جبران کنند؟
پاسخ در ظرفیت آزاد بازار نهفته است. بسیاری از پالایشگاهها یا با محدودیت خوراک مواجهاند یا خودشان در مناطقی قرار دارند که تحت تأثیر اختلالات حملونقل قرار گرفتهاند. از سوی دیگر، روسیه که یکی از ستونهای اصلی عرضه فرآوردههای نفتی جهان است، با کاهش ظرفیت پالایش روبهرو شده. آژانس بینالمللی انرژی میگوید تولید پالایشگاهی روسیه در ماه ژوئن پایینترین سطح در بیش از دو دهه را تجربه می کنند و خروجیشان به حدود ۳.۸ میلیون بشکه در روز نزول کرده است.
در چنین بازاری، پالایشگاههای فعال در آسیا و آمریکا تلاش میکنند با افزایش خوراک و تولید، جای خالی بشکههای ازدسترفته را پر کنند. اما این ظرفیتها هم نامحدود نیستند. افزایش تولید یک پالایشگاه تا نقطهای امکانپذیر است و پس از آن محدودیتهای فنی، تعمیرات، خوراک، حملونقل و استانداردهای عملیاتی اجازه نمیدهند تولید بیوقفه افزایش پیدا کند.
به همین دلیل است که بحران گازوئیل و مشابهاتش میتواند از بحران نفت خام ماندگارتر باشد. در حقیقت آسیا در ماههای اخیر بخشی از بار بازار را به دوش کشیده. پالایشگاههای این منطقه تولید نفت گاز را بالا بردهاند و محمولههای بیشتری را حتی به مقصدهای دورتر مانند آفریقا فرستادهاند. چین نیز در ماه اوت صادرات فرآوردههای نفتی خود را ۱۲.۷ درصد نسبت به سال قبل افزایش داد و صادرات سوخت جت این کشور به رکورد رسید.
اما این وضعیت یک آسیبپذیری تازه ایجاد کرده و آن اینکه هرچه پالایشگاههای آسیایی بیشتر برای جبران کمبود اروپا و دیگر بازارها صادرات کنند، حاشیه امنیت بازار داخلی خودشان کاهش پیدا میکند. اکنون نگرانی درباره دسترسی به نفت خام و اختلال در عرضه عربستان حتی بازار دیزل آسیا را نیز تحت فشار قرار داده است.
در واقع، بازار جهانی در حال حرکت به سمت رقابت بر سر ظرفیت پالایش است؛ نه صرفاً رقابت بر سر بشکه نفت. این تغییر برای اروپا اهمیت ویژهای دارد. پالایشگران اروپایی برای جایگزینی نفت و فرآوردههای ازدسترفته خاورمیانه و روسیه ناچار به جستوجوی منابع جدید شدهاند. در همین حال، پالایشگاه دانگوت نیجریه توانسته بخشی از کمبود سوخت اروپا را پوشش دهد و به یکی از تأمینکنندگان مهم این بازار تبدیل شود.
اما افزایش تجارت از مسیرهای جایگزین هزینه دارد. مسافت بیشتر، کرایه کشتی بالاتر، بیمه گرانتر و رقابت بر سر محمولههای محدود، در نهایت خود را در قیمت فرآورده نشان میدهد.
ایران در کجای این معادله قرار دارد؟
برای ایران، این بحران دو چهره متفاوت دارد. از یک طرف، افزایش قیمت و حاشیه سود فرآوردهها میتواند ارزش اقتصادی هر بشکه نفتی را که به فرآورده تبدیل میشود افزایش دهد واز طرف دیگر، محدودیتهای حملونقل، مشکلات دسترسی به بازارهای خارجی، محدودیت سرمایهگذاری و نیاز پالایشگاهها به نوسازی، اجازه نمیدهد ایران بهسادگی از این فرصت جهانی استفاده کند.
ایران در سالهای اخیر بخش مهمی از ظرفیت خود را به سمت افزایش تولید فرآورده و کاهش وابستگی به واردات بنزین برده است. برای نمونه، مدیرعامل تاپیکو اخیراً اعلام کرده پالایشگاه ستاره خلیج فارس اکنون روزانه ۵۱ میلیون لیتر بنزین تولید میکند. اما مسئله بازار جهانی فقط بنزین نیست. اکنون ارزش اقتصادی دیزلی ها، سوخت جت و سایر فرآوردههای میانی نیز بهشدت افزایش یافته است.
در چنین شرایطی، مسئله پالایشگاههای ایران دیگر فقط افزایش ظرفیت اسمی نیست. سؤال اصلی این است که آیا ساختار پالایشی کشور میتواند در زمان تغییر الگوی تقاضای جهانی، سبد فرآوردههای خود را بهسرعت تغییر دهد یا نه.
بحران فعلی بازار جهانی یک نکته مهم را به ما می نمایاند و آن اینکه ممکن است نفت خام دوباره راهی برای رسیدن به بازار پیدا کند، اما تبدیل آن نفت به فرآورده مناسب، در پالایشگاه مناسب و رساندن آن به مصرفکننده، داستان دیگری است. اگر اختلالات خاورمیانه و روسیه ادامه پیدا کند، بازار احتمالاً پیش از آنکه با کمبود مطلق نفت خام روبهرو شود، با کمبود برخی فرآوردهها مواجه خواهد شد. در این سناریو، پالایشگاهها دیگر فقط حلقهای میان چاه نفت و پمپ بنزین نیستند بلکه خودشان به میدان اصلی رقابت انرژی تبدیل میشوند.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
حدود 14 ساعت قبل
4 روز قبل
4 روز قبل
4 روز قبل
4 روز قبل
ویدئو مرتبط
