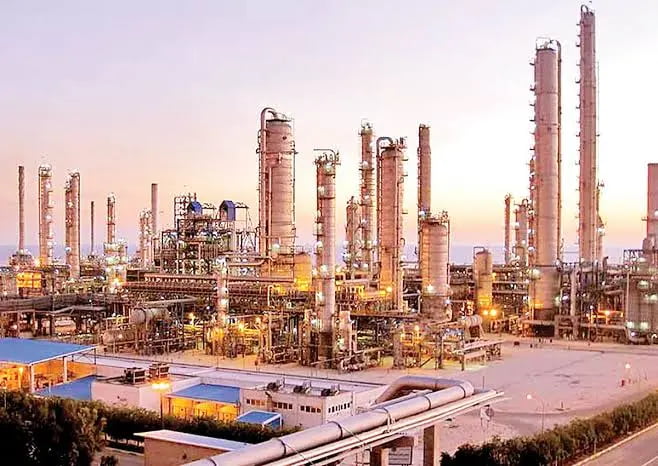
نشانه های جنگ خاورمیانه فقط روی مسیر نفتکشها تاثیر نگذاشته بلکه کاری کرده که نقشه تامین خوراک پتروشیمی های آسیا نیز تغییر کند. در تازهترین نمونه، شرکت هالدیا پتروشیمی هند برای استفاده از کاندنسیت و گاز مایع در خوراک کراکر خود پس از اختلال در تأمین نفتای خاورمیانه تصمیمی خاص گرفته است والبته سیگنال این پیام برای کشوری چون ایران نمی تواند بی تفاوتی ایجاد کند چرا که در حالی که رقبای آسیایی برای روزهای کمبود خوراک آماده میشوند، بخش بزرگی از پتروشیمی ایران هنوز به گازی وابسته است که تأمین پایدار آن به یکی از مشکلات مزمن اقتصاد انرژی کشور تبدیل شده است.
فرزین سوادکوهی
نشانه های جنگ خاورمیانه فقط روی مسیر نفتکشها تاثیر نگذاشته بلکه کاری کرده که نقشه تامین خوراک پتروشیمی های آسیا نیز تغییر کند. در تازهترین نمونه، شرکت هالدیا پتروشیمی هند برای استفاده از کاندنسیت و گاز مایع در خوراک کراکر خود پس از اختلال در تأمین نفتای خاورمیانه تصمیمی خاص گرفته است والبته سیگنال این پیام برای کشوری چون ایران نمی تواند بی تفاوتی ایجاد کند چرا که در حالی که رقبای آسیایی برای روزهای کمبود خوراک آماده میشوند، بخش بزرگی از پتروشیمی ایران هنوز به گازی وابسته است که تأمین پایدار آن به یکی از مشکلات مزمن اقتصاد انرژی کشور تبدیل شده است.
شرکت هالدیا پتروشیمی هند تا پیش از بحران اخیر، حدود نیمی از خوراک خود را از منابع داخلی و نیم دیگر را از تأمینکنندگان خاورمیانهای تامین می کرد اما جنگ و اختلال در مسیرهای صادراتی نشان داد این مدل تا چه اندازه شکننده است. بخش کراکر این شرکت دستکم دو بار مجبور شد با ۱۰ تا ۱۵ درصد پایینتر از ظرفیت کار کند و برای جبران کمبود، نفتای گرانقیمت خریداری کند و کار به جایی رسید که حتی برای نخستین بار، بخشی از خوراک از روسیه تأمین شد.
حالا هالدیا تصمیم گرفته برای سال آینده امکان استفاده از کاندنسیت و تا ۳۰ درصد گاز مایع را در کراکر خود فراهم کند. این کارخانه سالانه حدود ۷۰۰ هزار تن اتیلن و نزدیک به یک میلیون تن پلیمر ظرفیت دارد. بنابراین موضوع فقط تغییر خوراک یک مجتمع نیست. شرکتی که تا همین چند ماه پیش بهطور معمول روی نفتای خاورمیانه حساب میکرد، حالا دارد ساختار تولیدش را برای جهانی طراحی میکند که در آن دسترسی به خوراک ارزان و مطمئن دیگر بدیهی نیست.
همین تغییر را میتوان در بخشهای دیگری از صنعت پتروشیمی آسیا نیز دید. گزارشهای بازار نشان میدهد کراکرهای آسیایی در واکنش به محدودشدن عرضه نفتا، به دنبال منابعی از اروپا، آفریقا، هند و قاره آمریکا رفتهاند. یعنی بحران، یک واکنش موقتی ایجاد نکرده و شرکتها حالا دیگر عملا در حال تغییر رفتار خرید خود هستند.
این نکته از خود افزایش قیمت نفت مهمتر است. زیرا اگر یک بحران ژئوپلیتیک بتواند شرکت پتروشیمی را وادار کند نوع خوراک، مبدأ خرید و حتی طراحی عملیاتی خود را تغییر دهد، اثر آن ممکن است سالها بعد از آرامشدن بازار نیز باقی بماند.
خوراک هم باید بیمه شود
وابستگی پتروشیمی آسیا به خاورمیانه پیش از این بحران هم موضوع تازهای نبود. بخش بزرگی از نفتا و گاز مایع مورد نیاز صنایع پتروشیمی شرق آسیا از مسیر تنگه هرمز عبور میکرد. کره جنوبی و ژاپن در زمره آسیبپذیرترین اقتصادهای این زنجیره بودند و چین نیز در بخش مهمی از واحدهای خود به گاز مایع وارداتی متکی است.
اما آنچه در ماههای اخیر رخ داد، یک محاسبه قدیمی را تغییر داده. پیش از این، مدیران پتروشیمی بیشتر درباره قیمت خوراک مذاکره میکردند اما اکنون «امنیت خوراک» هم بخشی از قیمت تمامشده است.
ممکن است خرید یک محموله نفتا از یک مبدأ مشخص روی کاغذ ارزانتر باشد، اما اگر جنگ، تحریم، بستهشدن یک مسیر دریایی یا جهش نرخ بیمه بتواند آن محموله را چند هفته از برنامه تولید عقب بیندازد، مزیت قیمتی آن از بین میرود. بنابراین انعطافپذیری خوراک به یک دارایی اقتصادی تبدیل شده است.
این پوست اندازی همان تغییری است که برای ایران اهمیت دارد. ایران سالها از یک مزیت بزرگ برخوردار بوده و آن دسترسی به حجم عظیمی از گاز طبیعی و امکان تبدیل آن به متانول، اوره، آمونیاک، اتیلن و سایر محصولات بوده است. اما این مزیت زمانی معنا دارد که گاز واقعاً و بهصورت پایدار به مجتمع برسد.
اما اینجا یکی از عجیبترین تناقضهای صنعت انرژی ایران شکل میگیرد. کشوری با یکی از بزرگترین ذخایر گاز جهان، اکنون برای حفظ تولید پتروشیمی با کمبود خوراک گازی مواجه است.
بر اساس اطلاعات منتشرشده درباره عملکرد صنعت پتروشیمی ایران، ظرفیت اسمی این صنعت به حدود ۱۰۳ میلیون تن رسیده، اما تولید واقعی سال گذشته حدود ۶۷ میلیون تن بوده است و این یعنی بیش از یکسوم ظرفیت نصبشده که عملاً مورد استفاده قرار نگرفته. کمبود خوراک گاز یکی از مهمترین دلایل این فاصله است. برآوردها همچنین نشان میدهد حدود ۷۲ درصد خوراک مورد استفاده مجتمعهای پتروشیمی ایران به گاز طبیعی و آنهم عمدتاً متان و اتان، وابسته است.
این ارقام بهتنهایی نشان میدهد که حالا دیگر موضوع افزایش ظرفیت پتروشیمی نیست. ایران طی سالهای گذشته توانسته کارخانه بسازد، واحد افتتاح کند وظرفیت اسمی را بالا ببرد اما مشکل اینجاست که زنجیره تولید از زیر زمین تا مجتمع پتروشیمی هماهنگ نشده است.
از یک طرف ظرفیت اسمی بالا میرود و از طرف دیگر گاز کافی برای کارکرد اقتصادی این ظرفیت وجود ندارد. نتیجه هم روشن است و آن هم اینکه سرمایهگذاری انجام شده، اما بخشی از آن بهجای تولید و صادرات، تبدیل به ظرفیت بلااستفاده شده است.
گزارش آژانس بینالمللی انرژی درباره بازار گاز نیز تصویر نگرانکنندهای از وضعیت ایران ارائه کرده. بر اساس این گزارش، میدان پارس جنوبی بیش از ۷۰ درصد تولید گاز ایران را تأمین میکند و آسیب به تأسیسات فرآورش گاز عسلویه در جریان جنگ، در مقطعی میتوانست حدود ۱۲ درصد تولید گاز کشور، معادل نزدیک به ۱۰۰ میلیون مترمکعب در روز، را تحت تأثیر قرار دهد و این بدان معناست که تمرکز تولید و فرآورش گاز، خودش به یک ریسک استراتژیک تبدیل شده است.
رقیب ایرانی کجاست؛ کنار دست تولید یا در انتهای زنجیره؟
مشکل دوم این است که حتی در مواقعی که خوراک فراهم است، بخش بزرگی از صنعت پتروشیمی ایران همچنان در محصولات پایه متمرکز مانده. متانول نمونه روشنی از این وضعیت است. سهم بالای محصولات پایه باعث شده ارزش افزودهای که به ازای هر واحد خوراک ایجاد میشود، پایین بماند.
در همین حال، رقبا به دنبال انعطاف بیشتر و حرکت به سمت محصولات متنوعتر هستند. هند برای خوراک جایگزین برنامه میریزد، چین تلاش میکند وابستگی خود را به واردات برخی محصولات و مواد اولیه کاهش دهد و کشورهای حاشیه خلیج فارس نیز در سالهای اخیر سرمایهگذاری سنگینی روی پالایش، پتروشیمی یکپارچه و زنجیرههای پاییندستی انجام دادهاند.
این تغییر برای ایران از یک جهت دیگر نیز خطرناک است و آن اینکه اگر مشتریان آسیایی در اثر بحران فعلی یاد بگیرند نفتا، گاز مایع یا سایر خوراکها را از چندین منطقه تأمین کنند، مزیت سنتی تولیدکنندگان خاورمیانه ضعیفتر میشود چون دیگر صرفاً ارزانبودن خوراک کافی نیست و قابلیت تحویل منظم و امکان جایگزینی خوراک اهمیت بیشتری پیدا میکند.
ایران البته از نظر منابع، گزینههای محدودی ندارد. وجود اتان، گاز مایع، میعانات گازی و خوراکهای مختلف میتواند در صورت طراحی درست زنجیره، انعطاف بیشتری به صنعت بدهد. مسئله این است که چنین انعطافی باید در مرحله طراحی مجتمعها، قراردادهای خوراک و زیرساخت انتقال پیشبینی شده باشد، نه زمانی که بحران شروع شده است.
جنگ، ضعف قدیمی را آشکار کرد
جالب اینکه بحران فعلی حتی برای خود کشورهای صادرکننده خاورمیانه نیز یک درس مهم داشته. گزارش های جدید نشان میدهد صادرات نفت خام و میعانات منطقه، بهجز ایران، در سپتامبر به حدود ۹۱ درصد سطح پیش از جنگ برگشته، اما صادرات فرآوردهها تنها حدود ۶۰ درصد آن سطح بوده است. یعنی بازگرداندن نفت خام آسانتر از بازگرداندن زنجیره کامل پالایش و پتروشیمی است.
این تفاوت صد البته که برای ایران هم مهم است. صنعت پتروشیمی نمیتواند صرفاً با افزایش تولید گاز یا ساخت چند مجتمع جدید رشد کند. برق، آب، تأسیسات جانبی، خطوط انتقال، ذخیرهسازی، بنادر، اسکلهها و مسیر صادرات هم باید همزمان تابآور باشند.
اگر قرار است ایران همچنان پتروشیمی را یکی از ستونهای درآمد ارزی غیرنفتی خود بداند، باید از نگاه "ظرفیت اسمی" فاصله بگیرد. ظرفیت واقعی آن مقداری است که در زمستان کمگاز، در تابستان پرمصرف، هنگام تعمیرات، در زمان حمله به زیرساخت و در شرایط اختلال صادرات هم بتواند تولید کند.
تجربه هالدیا از همین زاویه برای ایران می تواند یک درس آموخته تلقی شود. هند منتظر نمانده تا بحران بعدی از راه برسد و بعد درباره خوراک جایگزین تصمیم بگیرد. شرکت هندی حالا میخواهد قابلیت استفاده از چند خوراک را به بخشی از ساختار تولید خود تبدیل کند. در ایران اما هنوز بخش مهمی از بحث سیاستگذاری روی افزایش ظرفیت اسمی متمرکز است؛ درحالیکه ظرفیت بلااستفاده موجود نشان میدهد مسئله اصلی جای دیگری است.
اگر این روند ادامه پیدا کند، خطر اصلی برای پتروشیمی ایران لزوماً از دست دادن بازار فردا نیست و مخاطره بزرگتر این است که رقبای منطقهای و آسیایی در فاصلهای که ایران با کمبود گاز و فرسودگی زیرساخت دستوپنجه نرم میکند، خود را برای بازارهای پس از بحران آماده کنند.
در چنین بازاری، برنده لزوماً کشوری نیست که ارزانترین گاز را دارد و واقعا دیگر، کشوری برنده است که بتواند خوراک را در زمان مناسب، با مسیرهای متعدد و با کمترین ریسک به کارخانه برساند و در نهایت محصولی با ارزش افزوده بالاتر بفروشد. این همان نقطهای است که صنعت پتروشیمی ایران باید از «افزایش ظرفیت» به «افزایش تابآوری» تغییر مسیر دهد.
حالا این پرسش مطرح می شود که آیا واقعا ایران می خواهد از این تجربیات درس بگیرد یا قصد دارد همچنان بر مدار عملا فرسوده پیشین بگردد؟
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
حدود 10 ساعت قبل

حدود 10 ساعت قبل
حدود 10 ساعت قبل
2 روز قبل
2 روز قبل
ویدئو مرتبط
