انقباض ۱.۸ میلیون بشکهای تقاضای جهانی برای خوراکهای مایع پتروشیمی در کنار آغاز زودهنگام محدودیتهای توزیع گاز طبیعی در مجتمعهای عسلویه و ماهشهر، صنعت ۶۰ میلیارد دلاری پتروشیمی ایران را در یک دوراهی حیاتی قرار داده است. در حالی که رکوردهای ریالی تازهمنتشرشده در سامانه کدال ظاهر خوش آب و رنگی از درآمدهای صادراتی نشان میدهند اما تعمیق ناترازی انرژی، انتصاب جدید در رأس مدیریت شرکت ملی صنایع پتروشیمی(NPC) و نوسانات شدید قیمتهای جهانی ارز و حاملهای انرژی، نشان از آزمونی سخت برای بقای سودآوری زنجیره ارزش ارزآورترین صنعت کشور دارد.
فرزین سوادکوهی
انقباض ۱.۸ میلیون بشکهای تقاضای جهانی برای خوراکهای مایع پتروشیمی در کنار آغاز زودهنگام محدودیتهای توزیع گاز طبیعی در مجتمعهای عسلویه و ماهشهر، صنعت ۶۰ میلیارد دلاری پتروشیمی ایران را در یک دوراهی حیاتی قرار داده است. در حالی که رکوردهای ریالی تازهمنتشرشده در سامانه کدال ظاهر خوش آب و رنگی از درآمدهای صادراتی نشان میدهند اما تعمیق ناترازی انرژی، انتصاب جدید در رأس مدیریت شرکت ملی صنایع پتروشیمی(NPC) و نوسانات شدید قیمتهای جهانی ارز و حاملهای انرژی، نشان از آزمونی سخت برای بقای سودآوری زنجیره ارزش ارزآورترین صنعت کشور دارد.
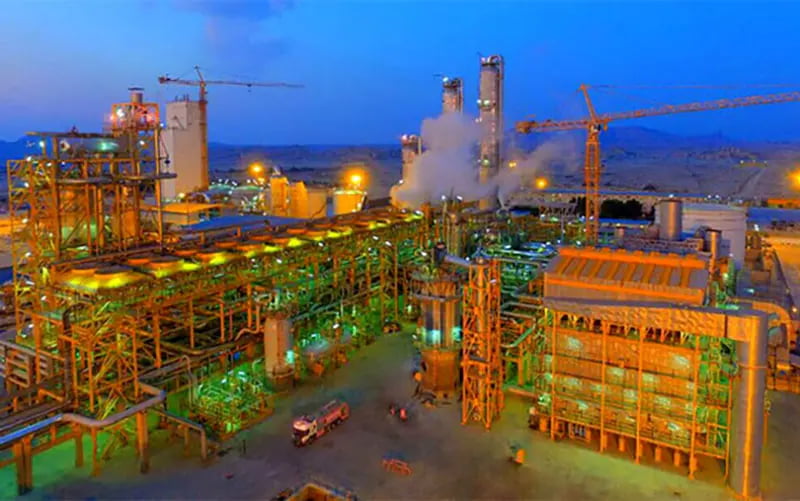
تصویر این روزهای صنعت پتروشیمی ایران بیش از آنکه تابع تحولات بازار شفاف گمرک و بورس کالا باشد، زیر سایه سنگین معادلات ناترازی انرژی شکل میگیرد. گزارشهای جدید پژوهشی نشان میدهند با افت ناگهانی ارزشافزوده بخش استخراج نفت و گاز در ماههای اخیر و کاهش ورودی شبکه سراسری گاز، زنگ خطر برای تأمین خوراک پایدار مجتمعهای پتروشیمی به صدا درآمده است. منطقه ویژه اقتصادی انرژی پارس (عسلویه) و منطقه ویژه ماهشهر که در مجموع بیش از ۷۰ درصد از توان تولید پتروشیمی کشور را در اختیار دارند، بار دیگر در معرض ریسک کاهش سهمیه خوراک گاز طبیعی قرار گرفتهاند.
این محدودیت زودهنگام در حالی رخ میدهد که طبق آمارهای آژانس بینالمللی انرژی (IEA)، تقاضای مصرفی در حوزه خوراکهای مایع و گازی پتروشیمی در بازارهای عمده هدف، بهویژه شرق آسیا، با افت محسوس روبهرو شده است. افت ۱.۸ میلیون بشکهای مصرف نفتا، اتان و LPG در مقیاس جهانی، نشان میدهد که صنعت پتروشیمی نهتنها از سمت عرضه و تامین خوراک در داخل تحت فشار است، بلکه از طرف تقاضای موثر بینالمللی نیز سیگنالهای محافظهکارانهای دریافت میکند.
در چنین شرایط پیچیدهای، صدور حکم مدیرعامل جدید شرکت ملی صنایع پتروشیمی (NPC) از سوی وزارت نفت در دو سه روز گذشته، توجه تمامی فعالان این حوزه را به ساختار تصمیمگیری صنعت جذب کرده. سکاندار جدید NPC در حالی فرمان مدیریت این واحد مادرتخصصی را به دست میگیرد که با مجموعهای از چالشهای تلنبارشده ساختاری مواجه است؛ از تعیین تکلیف فرمول قیمتگذاری خوراک و تسریع در تکمیل طرحهای نیمهتمام تکمیل زنجیره ارزش بگیر تا حل چالش رفع تعهدات ارزی و تأمین مالی پروژههای متوقفشده.
کارشناسان معتقدند عملکرد مدیریت جدید پتروشیمی بیش از هر چیز با توانایی وی در چانهزنی با بخش بالادستی نفت برای تضمین خوراک زمستانه سنجیده خواهد شد. اگر شرکت ملی صنایع پتروشیمی نتواند مکانیزم مشخصی برای جلوگیری از قطع قطعی گاز واحدهای متانولی و اورهساز در فصل سرد ارائه دهد، جبران عقبماندگی از برنامههای هفتم توسعه و دستیابی به هدفگذاری درآمد صادراتی به یک سراب تبدیل خواهد شد.
پارادوکس ارقام کدال؛ سودآوری ریالی یا ریسک دلاری؟
بررسی صورتهای مالی تازهمنتشرشده غولهای متانولی در سامانه کدال طی دوسه روز اخیر، یکی از جذابترین پارادوکسهای اقتصاد کلان ایران را به تصویر میکشد. به عنوان نمونه، ثبت رکورد فروش بیش از ۵.۲ هزار میلیارد تومانی (۵.۳ همت) توسط پتروشیمی زاگرس در عملکرد شهریورماه و رشد ۶ درصدی درآمدهای ششماهه این شرکت، در نگاه نخست نشاندهنده رونق عملیاتی است. اما کالبدشکافی تحلیلی این آمار حقیقت دیگری را آشکار میسازد.
بخش عمدهای از این جهش درآمدی، حاصل افت ارزش پول ملی و تعدیل نرخ تسعیر ارز در محاسبات ریالی است، نه جهش در حجم فیزیکی صادرات یا رشد قیمتی متانول در بازارهای جهانی. قیمت جهانی متانول به دلیل افزایش هزینههای حملونقل دریایی در خلیج فارس، رشد قیمت کرایه نفتکشها و صعود نرخ گاز خوراک، تحت فشار شدیدی قرار دارد. در واقع، متانولسازان ایرانی در حال معامله حاشیه سود دلاری خود با هزینههای بالادستی تولید هستند؛ معاملهای که با کوچکترین قطعی گاز در پاییز و زمستان، سودآوری کاغذین موجود را هم محو خواهد کرد.
پایگاههای بینالمللی تحلیل قیمت پتروشیمی مانند پلاتس (S&P Global Platts) و آیسیس (ICIS) در ارزیابیهای سه روز گذشته خود به تغییر رفتارهای خریداران عمده در بازار چین و هند اشاره کردهاند. با بازیابی کند نرخ رشد اقتصادی در شرق آسیا و مازاد عرضه پلیاولفینها توسط پالایشگاه-پتروشیمیهای جدید در خلیج فارس و چین، قیمت محصولات پلیمری نظیر پلیاتیلنهای سبک و سنگین با رکود نسبی مواجه شده است.
این تحولات بازار جهانی مستقیم بر بازارهای صادراتی ایران اثر میگذارد. پتروشیمیهای ایرانی که تا پیش از این به دلیل تخفیفهای خوراک گازی از مزیت رقابتی بالایی برخوردار بودند، اکنون با دو مانع بزرگ روبهرو هستند. اول، رشد هزینههای لجستیک و بیمه حملونقل دریایی در خلیج فارس و دوم، رقابت تهاجمی تولیدکنندگان چینی که با استفاده از خوراکهای ارزانتر نفتا بازارها را اشباع کردهاند. در چنین فضایی، حاشیه سود پتروشیمیهای پایه خوراک مایع داخل مانند پتروشیمی شازند و بندرامام بهشدت تحت تأثیر نوسانات قیمت نفتا قرار گرفته است.
سه سناریو در پیشروی صادرات پتروشیمی ایران
با تحلیل مجموع دادههای بینالمللی و داخلی، سه سناریوی کلیدی برای شش ماهه دوم سال پیشروی صنعت پتروشیمی کشور قرار دارد.
سناریوی اول بر پایه تداوم ناترازی انرژی و توقف واحدهای متانولی استوار است که بر اساس آن در صورت عدم کنترل افت تولید گاز طبیعی و اولویت دادن کامل وزارت نفت به بخش خانگی، قطع گاز مجتمعهای متانولی و اورهساز از اواسط پاییز حتمی خواهد بود و این اتفاق افت حداقل ۱۵ تا ۲۰ درصدی صادرات پتروشیمی و عدم تحقق تعهدات ارزی در سامانه نیما را رقم میزند.
سناریوی دوم با محوریت مدیریت هوشمند خوراک و تعدیل قیمتها تعریف میشود که در قالب آن اگر مدیریت جدید شرکت ملی صنایع پتروشیمی موفق شود با ایجاد سازوکار مبادله فرآورده یا واردات گازی مانع قطع کامل خوراک مجتمعها شود و همزمان فرمول قیمت خوراک را متعادل کند، صنعت پتروشیمی میتواند سطح صادراتی سال گذشته خود را حفظ کرده و از فرصتهای قیمتی بازار جهانی استفاده کند.
سناریوی سوم نیز به تعمیق رکود جهانی و افت تقاضای آسیایی میپردازد که بر طبق آن در صورت عدم بهبود شاخصهای اقتصادی چین و بالا ماندن هزینههای حملونقل در خلیج فارس، حتی با تامین کامل خوراک هم حاشیه سود دلاری مجتمعها به حداقل ممکن خواهد رسید و صنعت وارد دوره سودآوری اندک با حجم بالا میشود.
تحولات این روزها در صنعت پتروشیمی ایران و جهان، بار دیگر ضرورت خروج از الگوی توسعه خامفروشی گازی و تولید محصولات پایه اولیه را عیان ساخت. اتکای بیش از حد سبد صادراتی ایران به متانول و اوره خام - که نیمی از آن سوزاندن ارزشمندترین منابع گازی کشور بدون ایجاد ارزش افزوده واقعی است - صنعت پتروشیمی را در برابر هرگونه تکانه ناترازی داخلی و نوسان بینالمللی آسیبپذیر کرده است.
فرصت طلایی امروز صنعت پتروشیمی ایران، نه در احداث واحدهای جدید متانول و اوره، بلکه در هدایت سرمایهها به سمت صنایع تکمیلی، تولید پارکهای پروپیلن و توسعه زنجیرههای الفینی نهفته است. تنها از این مسیر است که صندلی مدیریت جدید شرکت ملی صنایع پتروشیمی میتواند صنعت را از بحرانهای تکرارشونده قطعی گاز و نوسانات بازار نجات داده و امنیت درآمد ارزی کشور را تضمین کند.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
1 روز قبل
1 روز قبل
1 روز قبل

1 روز قبل
1 روز قبل
ویدئو مرتبط
