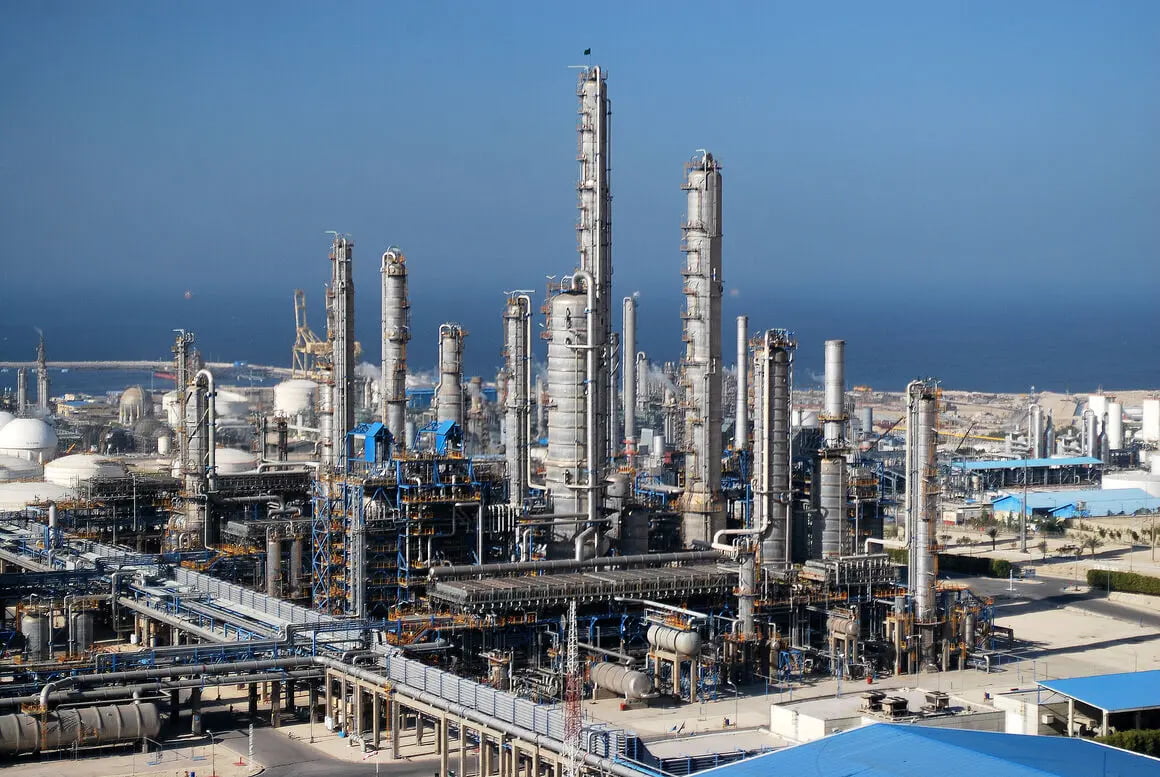
پتروشیمی ایران که در دوره تحریم توانست بخشی از درآمدهای ارزی را حفظ کند و با صادرات محصولاتی مانند متانول، اوره و انواع پلیمرها، بخشی از فشار بر درآمدهای نفتی را کاهش دهد امروز با بروز بحران امنیتی و اختلال طولانیمدت در تردد از تنگه هرمز، یک نقطه ضعف قدیمی خود را دوباره آشکار کرده ،چون عملا بخش مهمی از ظرفیت صادراتی ایران به مسیر دریاییای وابسته است که در شرایط بحران، جایگزین سریع و کمهزینهای برای آن وجود ندارد.
فرین سوادکوهی
پتروشیمی ایران که در دوره تحریم توانست بخشی از درآمدهای ارزی را حفظ کند و با صادرات محصولاتی مانند متانول، اوره و انواع پلیمرها، بخشی از فشار بر درآمدهای نفتی را کاهش دهد امروز با بروز بحران امنیتی و اختلال طولانیمدت در تردد از تنگه هرمز، یک نقطه ضعف قدیمی خود را دوباره آشکار کرده ،چون عملا بخش مهمی از ظرفیت صادراتی ایران به مسیر دریاییای وابسته است که در شرایط بحران، جایگزین سریع و کمهزینهای برای آن وجود ندارد.
ناگفته پیداست این مسئله فقط به معنای دشوار شدن فروش محصولات پتروشیمی نیست. وقتی کشتیها کمتر وارد خلیج فارس میشوند، هزینه حمل بالا میرود، زمان تحویل افزایش پیدا میکند و بخشی از مشتریان برای تامین مواد اولیه به سمت عرضهکنندگان دیگر میروند. در همین حال، تولیدکننده ایرانی با مسئلهای متناقض مواجه میشود چرا که از یک سو بازار صادراتی با اختلال روبهروست و از سوی دیگر باید برای ادامه فعالیت مجتمع، خوراک، قطعات، تجهیزات و منابع مالی مورد نیاز خود را تامین کند.
بازار جهانی پتروشیمی نیز طی ماههای اخیر نشان داده که شوک هرمز فقط مسئله کشورهای صادرکننده نیست. اختلال در جریان مواد اولیه و محصولات پتروشیمی خاورمیانه، بازار آسیا را با کاهش عرضه و افزایش نوسان قیمت روبهرو کرده و برخی تولیدکنندگان در منطقه به دلیل دشواری تامین خوراک، نرخ فعالیت واحدهای خود را کاهش دادهاند. بر اساس گزارش S&P Global، بحران سال ۲۰۲۶ جریان صادرات نفتا و محصولات پتروشیمی خاورمیانه را مختل کرده و زنجیره تامین مواد شیمیایی و پلاستیک در آسیا را تحت فشار قرار داده است.اما در ارتباط با کشور ما، مسئله یک لایه دیگر هم دارد و آنهم اینکه رقبای منطقهای در حال پیدا کردن راه فرار از همین گلوگاه هستند.
مشکل ساز بودن تنگه هرمز برای همه تولیدکنندگان منطقه یک جور نیست. عربستان و امارات طی سالهای گذشته زیرساختهایی ایجاد کردهاند که امکان انتقال بخشی از صادرات نفت و فرآوردهها را بدون عبور از هرمز فراهم میکند. عربستان از خط لوله شرق به غرب برای انتقال نفت به دریای سرخ استفاده میکند و امارات نیز خط لوله حبشان–فجیره را در اختیار دارد.
آژانس بینالمللی انرژی(IEA) در بررسی وضعیت هرمز اعلام کرده است که عربستان و امارات مجموعاً حدود ۳.۵ تا ۵.۵ میلیون بشکه در روز ظرفیت بالقوه برای انتقال نفت از مسیرهای جایگزین دارند؛ ظرفیتی که البته برای همه انواع محصولات و همه صادرکنندگان قابل استفاده نیست.
تحولات ماههای اخیر نشان داده این زیرساختها فقط روی کاغذ خودنمایی نمی کنند. امارات در ماههای گذشته وابستگی خود به عبور نفت از هرمز را کاهش داده و بخشی از صادرات را از مسیر فجیره منتقل کرده است. عربستان نیز در مقاطع مختلف جریان نفت از طریق خط شرق به غرب را افزایش داده است.
این تفاوت صد البته برای ایران اهمیت زیادی دارد. کشور ما در چنین شرایطی نمیتواند به سادگی همان الگو را تکرار کند. بخش بزرگی از مجتمعهای پتروشیمی در جنوب کشور مستقرند و زنجیره صادرات آنها نیز طی سالها بر مبنای دسترسی به پایانههای خلیج فارس و حمل دریایی شکل گرفته . بنابراین وقتی مسیر اصلی صادرات با اختلال روبهرو میشود، جایگزین کردن آن با یک مسیر زمینی یا خط لولهای در کوتاهمدت امکانپذیر نیست.
در واقع، بحران هرمز برای ایران فقط یک بحران حملونقل نیست و در حقیقت آزمونی برای معماری صادراتی صنعت پتروشیمی است.
طی دو دهه گذشته، توسعه این صنعت با هدف افزایش ارزش افزوده، کاهش وابستگی به نفت خام و ایجاد درآمد ارزی دنبال شد. اما رشد ظرفیت تولید الزاماً با همان سرعت به تنوع بازارها و مسیرهای صادراتی منجر نشد. نتیجه این است که هر بار امنیت مسیر دریایی جنوب به خطر میافتد، بخشی از مزیت اقتصادی ایجادشده در مجتمعهای پتروشیمی نیز تحت تاثیر قرار میگیرد.
کاهش صادرات و جریان نقدینگی و ارز
کاهش صادرات پتروشیمی نخستین اثر خود را در جریان نقدینگی و ارز نشان میدهد، اما تبعات آن میتواند بسیار فراتر از تراز ارزی باشد.
مجتمع پتروشیمی برای ادامه تولید به تعمیرات دورهای، تامین قطعات، کاتالیست، تجهیزات و مواد مصرفی نیاز دارد. بخشی از این نیازها مستقیم یا غیرمستقیم به منابع ارزی وابسته است. بنابراین اگر فروش صادراتی برای مدت طولانی دچار اختلال شود، فشار مالی روی مجتمعها افزایش پیدا میکند.
از طرف دیگر، پایین آوردن نرخ تولید هم راهحل سادهای نیست. مجتمعهای بزرگ پتروشیمی برای فعالیت اقتصادی به ظرفیت مشخصی از تولید نیاز دارند و توقف و راهاندازی مجدد برخی واحدها میتواند هزینهبر و فنی باشد. در چنین شرایطی، صنعت ممکن است میان دو انتخاب دشوار قرار بگیرد بدین معنی که یا تولید محصول بدون اطمینان از فروش و حمل آن صورت بگیرد و یا آنکه کاهش نرخ تولید و تحمل هزینههای ناشی از پایین آمدن ظرفیت عملیاتی تحمل شود.
این مسئله در نهایت میتواند به صنایع پاییندستی هم منتقل شود.تولیدکننده لوله، بستهبندی، قطعات پلاستیکی، الیاف، محصولات بهداشتی و بسیاری از کالاهای مصرفی، به مواد پتروشیمی وابسته است. هر اختلال در تامین این مواد میتواند هزینه تولید را افزایش دهد. اگر همزمان قیمت جهانی برخی محصولات به دلیل کاهش عرضه منطقهای بالا برود، فشار بیشتری به تولیدکننده داخلی وارد میشود.
اینجاست که یک اختلال در صادرات میتواند برخلاف تصور اولیه، همزمان به بازار ارز و بازار مواد اولیه داخل فشار وارد کند.
بازار آسیایی منتظر ایران نمیماند
یکی دیگر از خطرهای کمتر دیدهشده، مسئله مشتری است.بازار پتروشیمی مانند بازار بسیاری از کالاهای صنعتی، به قراردادهای بلندمدت، قابلیت تحویل منظم و اعتماد به تامینکننده وابسته است. مشتری آسیایی اگر نتواند محصول مورد نیاز خود را در زمان مقرر از یک صادرکننده دریافت کند، ناچار است سراغ عرضهکننده دیگری برود.
اکنون اختلال در جریان محصولات پتروشیمی خاورمیانه، بخشی از خریداران آسیایی را به سمت منابع دیگر سوق داده است. S&P Global گزارش کرده که بحران هرمز باعث بازنگری در مسیرهای تجاری و راهبردهای تامین خوراک در بازار پتروشیمی آسیا شده است.
این تغییر حتی اگر موقت هم باشد، برای ایران هزینه دارد،زیرا بازگشت یک مشتری از دسترفته صرفاً با بازگشایی مسیر دریایی تضمین نمیشود. صادرکنندهای که بتواند در دوره بحران تحویل منظم داشته باشد، ممکن است جایگاه خود را در زنجیره تامین مشتری تثبیت کند.
در چنین شرایطی، رقابت دیگر فقط بر سر قیمت محصول نیست بلکه امنیت تحویل به بخشی از قیمت واقعی محصول تبدیل میشود.
در ارتباط با ایران این موضوع اهمیت بیشتری دارد، زیرا تحریمها از قبل هزینه حمل، بیمه، نقلوانتقال پول و دسترسی به بازار را افزایش دادهاند. اگر نااطمینانی درباره مسیر حمل نیز به این مجموعه اضافه شود، فاصله میان قیمت اسمی محصول ایرانی و درآمد واقعی صادرکننده بیشتر خواهد شد.
هرمز و یادآوری یک هشدار قدیمی
در ماههای گذشته، بخشی از صادرکنندگان منطقه توانستهاند با استفاده از خطوط لوله، بنادر جایگزین، ذخایر و حتی روشهایی مانند انتقال کشتی به کشتی، جریان صادرات خود را تا حدی حفظ کنند. گزارشهای اخیر درباره افزایش استفاده از این روشها نشان میدهد که بازار حتی در شرایط پرریسک نیز به دنبال راههایی برای دور زدن گلوگاه هرمز است. البته ظرفیت این راهها محدود است و هزینه حمل و ریسک عملیاتی آنها نیز افزایش یافته است.
اما برای کشور ما وجود فاکتورجایگزین ، درسی مهمتر از حجم صادرات روزانه این کشورها است.صنعت پتروشیمی ایران نمیتواند برای همیشه بر این فرض بنا شود که مسیر اصلی صادرات همیشه باز خواهد بود. بحران فعلی نشان داده که امنیت یک مسیر دریایی میتواند به اندازه قیمت خوراک، ظرفیت تولید یا فناوری مجتمعها در تعیین سرنوشت صادرات اهمیت داشته باشد.
از این منظر، تنوعبخشی به بازارها باید همزمان با تنوعبخشی به مسیرهای صادراتی دنبال شود. بازارهای آسیایی همچنان اهمیت زیادی برای ایران دارند، اما اتکا به چند بازار محدود در شرایطی که مسیر حمل آنها نیز به یک گلوگاه جغرافیایی وابسته است، ریسک را چند برابر میکند.
در کوتاهمدت، اولویت باید حفظ ظرفیت تولید، تامین مواد اولیه صنایع پاییندستی و جلوگیری از ایجاد اختلال و رانت در توزیع محصولات پتروشیمی باشد. در کنار آن، باید برای تامین ارز مورد نیاز تعمیرات، نگهداری و قطعات حیاتی مجتمعها راهکارهای عملی در نظر گرفته شود.
اما مسئله اصلی بلندمدتتر است. اگر قرار است پتروشیمی واقعاً به یکی از ستونهای پایدار اقتصاد ایران تبدیل شود، توسعه ظرفیت تولید بهتنهایی کافی نیست. مسیر صادرات، پایانه، لجستیک، بیمه، بازار هدف و امکان دسترسی به مشتری نیز بخشی از ظرفیت واقعی یک صنعت صادراتمحور محسوب میشوند.
بحران هرمز نشان ثبات کرده که ممکن است یک کشور صدها میلیون تن ظرفیت تولید در اختیار داشته باشد، اما اگر نتواند محصول خود را بهموقع و با هزینه قابلقبول به بازار برساند، بخشی از آن ظرفیت عملاً بلااستفاده میماند.
پتروشیمی ایران امروز فقط با مسئله فروش محصول مواجه نیست بلکه با پرسش بزرگتری روبهروست که آیا صنعتی که قرار بود وابستگی اقتصاد به نفت خام را کاهش دهد، خودش بیش از اندازه به یک مسیر صادراتی وابسته نشده ؟
بی تعارف باید اذعان کرد که پاسخ به این پرسش، از میزان صادرات ماه آینده هم مهمتر است؛ زیرا حتی اگر تردد در هرمز به وضعیت عادی برگردد، آسیبپذیری ساختاری صنعت همچنان باقی خواهد ماند. تجربه ماههای اخیر نشان داده است که در بازار پتروشیمی جهانی، داشتن محصول کافی دیگر بهتنهایی یک مزیت محسوب نمی شود چرا که توان رساندن محصول به مشتری در شرایط بحرانی نیز بخشی از قدرت اقتصادی یک کشور است که نمی توان آن را نادیده گرفت.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
حدود 6 ساعت قبل
1 روز قبل
1 روز قبل
1 روز قبل
3 روز قبل
ویدئو مرتبط
