چین در میانه بحران عرضه مواد اولیه، بخشی از ذخایر انباشتهشده پتروشیمی خود را مصرف کرده و با کاهش موجودیها، افزایش قیمتها را تجربه میکند؛ اما این کمبود موقت،حال و احوال فعلی و بزرگتر را پنهان نمیکند چون ظرفیت تولید پتروشیمی چین همچنان فراتر از نیاز بازار است و مازاد عرضه، حتی پس از فروکشکردن بحران الان، همچنان گریبان این صنعت را خواهد گرفت.

فرزین سوادکوهی
چین در میانه بحران عرضه مواد اولیه، بخشی از ذخایر انباشتهشده پتروشیمی خود را مصرف کرده و با کاهش موجودیها، افزایش قیمتها را تجربه میکند؛ اما این کمبود موقت،حال و احوال فعلی و بزرگتر را پنهان نمیکند چون ظرفیت تولید پتروشیمی چین همچنان فراتر از نیاز بازار است و مازاد عرضه، حتی پس از فروکشکردن بحران الان، همچنان گریبان این صنعت را خواهد گرفت.
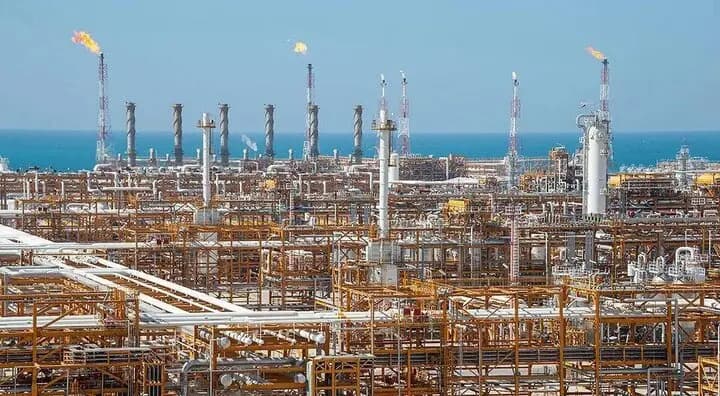
اتفاقی که در ماههای اخیر در بازار پتروشیمی چین رخ داده، نمونه روشنی از تأثیر بحرانهای ژئوپلیتیک بر زنجیرههای صنعتی است. جنگ و محدودیت جریان نفت و مواد اولیه از خلیج فارس، در شرایطی عرضه خوراک واحدهای پتروشیمی را تحت فشار قرار داده که چین تا پیش از این بحران، بهواسطه سالها توسعه ظرفیت و تولید بیش از نیاز، ذخایر قابلتوجهی از محصولات شیمیایی در اختیار داشت. همین انباشت ناخواسته، به این کشور امکان داد برای مدتی از شوک اولیه عرضه عبور کند؛ اما اکنون آن حاشیه اطمینان نیز بهسرعت در حال کاهش است.
گزارش اخیر بلومبرگ ، با استناد به دادههای مؤسسات جیپیمورگان و ICIS، نشان میدهد فشار عرضه در زنجیره محصولات آروماتیکی و فرآوردههای پاییندستی آن بهمراتب محسوستر شده است. بنزن، تولوئن و پارازایلین از جمله مواد پایهای هستند که در تولید لاستیک تایر خودرو، عایقهای الکتریکی، رزینها، بطریهای پلاستیکی، رنگها و پوششهای صنعتی کاربرد دارند. کاهش دسترسی به این مواد فقط یک مسئله در بازار معاملات پتروشیمی نیست بلکه دامنه اثر آن به صنایع خودروسازی، بستهبندی، ساختمان و طیف وسیعی از تولیدکنندگان کالاهای مصرفی میرسد.
ذخایری که قرار نبود ذخیره راهبردی باشند
یکی از نکات جالب در این تحول، منشأ ذخایری است که اکنون بخش بزرگی از آنها مصرف شده. برخلاف ذخایر عظیم نفت خام چین که با اهداف راهبردی و امنیت انرژی ایجاد شدهاند، بخش مهمی از موجودی محصولات پتروشیمی نتیجه مستقیم سالها تولید بیش از تقاضا بوده است. پالایشگاههای بزرگ چین بهتدریج فعالیت خود را به سمت تولید مواد شیمیایی و محصولات پتروشیمی گسترش دادند و ظرفیتهایی ایجاد کردند که در برخی بخشها از توان جذب بازار داخلی فراتر رفت.
برآورد گلدمن ساکس که در گزارش بلومبرگ بازتاب یافته، نشان میدهد حدود ۹۵ درصد از موجودی محصولات شیمیایی نهایی که طی سال ۲۰۲۵ انباشته شده بود، تا اکتبر ۲۰۲۶ مصرف شده است. البته این رقم به معنای پایان یافتن تمام ذخایر پتروشیمی چین نیست چون در عین حال گلدمن ساکس تأکید کرده که مجموع ذخایر در مقایسه با میانگین تاریخی همچنان بالا ارزیابی میشود. با این حال، سرعت تخلیه موجودیها نشان میدهد بخشی از حاشیه اطمینانی که تولیدکنندگان در برابر اختلال عرضه در اختیار داشتند، از میان رفته است.
در زنجیره آروماتیکها، وضعیت حتی حساستر است. جنی یی، تحلیلگر ارشد ICIS، اعلام کرده موجودی برخی گریدهای این محصولات در بنادر چین به پایینترین سطوح چند سال اخیر رسیده است. افزایش تقاضای تولوئن برای اختلاط در بنزین نیز بر محدودیت عرضه افزوده، زیرا بخشی از این ماده به جای مصرف در صنایع پتروشیمی، به بازار سوخت اختصاص پیدا میکند.
در طرف دیگر، محدودیت صادرات نفتا از خلیج فارس نیز فشار مضاعفی بر تولیدکنندگان وارد کرده است. نفتا یکی از خوراکهای اصلی واحدهای کراکر بخار است و هرگونه اختلال در تأمین آن میتواند فعالیت واحدهای تولید اتیلن و پروپیلن را تحت تأثیر قرار دهد. در عین حال، کاهش دسترسی برخی پالایشگران خصوصی چین به نفت خام ایران، که پیش از این برای گروهی از آنها خوراکی اقتصادی و جذاب محسوب میشد، معادله تأمین مواد اولیه را دشوارتر کرده. در چنین شرایطی، پالایشگران ناچارند میان تولید سوخت و تأمین مواد اولیه پتروشیمی توازن برقرار کنند؛ انتخابی که گاهی به کاهش خوراک اختصاصیافته به واحدهای شیمیایی منجر میشود.
افزایش قیمتها؛ فرصتی کم دوام
کاهش ذخایر بهسرعت در قیمتها منعکس شده است. شاخص قیمت تولیدکننده چین که تغییرات قیمت کالاها در سطح عمدهفروشی را اندازهگیری میکند، پس از آنکه در فوریه زیر صفر قرار داشت، در سپتامبر به پنج درصد رسید؛ افزایشی که بخشی از فشار هزینهای ناشی از گرانشدن مواد اولیه و محدودیت عرضه را نشان میدهد.
از آنجا که چین یکی از بزرگترین تأمینکنندگان مواد پتروشیمی و محصولات پاییندستی در جهان است، افزایش قیمت در این کشور میتواند به بازارهای صادراتی نیز منتقل شود.
اما افزایش قیمت محصول برای تولیدکنندگان چینی، لزوماً به معنای بهبود سودآوری نیست. هزینه خوراک نیز بالا رفته و حاشیه سود بسیاری از واحدها پیش از آغاز بحران به دلیل مازاد ظرفیت، بهشدت کاهش یافته بود. برخی محصولات حتی با حاشیه سود منفی تولید میشدند.در نتیجه، تولیدکنندهای که اکنون محصول خود را گرانتر میفروشد، ممکن است همزمان با افزایش هزینه نفتا و سایر مواد اولیه، بخش عمده درآمد اضافی خود را از دست بدهد.
پارزلی اونگ، مسئول تحقیقات انرژی و مواد شیمیایی آسیا در جیپیمورگان، معتقد است برای افزایش تولید در سهماهه چهارم، قیمت محصولات پاییندستی باید به اندازهای بالا برود که حاشیه سود تولیدکنندگان را بهبود دهد. با این حال، او انتظار جهش شدید قیمتها را ندارد. به بیان دیگر، بازار با کمبودهایی واقعی روبهروست، اما این کمبود هنوز به معنای شکلگیری یک رونق فراگیر در صنعت پتروشیمی نیست.
کارخانههای فراوان، تقاضای محدود
دلیل اصلی احتیاط در ارزیابی آینده بازار را باید در ظرفیت مازاد چین و دیگر تولیدکنندگان بزرگ جستوجو کرد. طبق برآورد ICIS، نرخ فعالیت کراکرهای چین در اکتبر به حدود ۷۹ درصد رسیده است؛ رقمی که انتظار میرود با بازگشت واحدهای خارجشده از تعمیرات به حدود ۸۱ درصد در پایان سال افزایش یابد. با این حال، این میزان همچنان پایینتر از نرخ ۸۸ درصدی پیش از جنگ است. وجود چنین ظرفیت بلااستفادهای به این معناست که در صورت بهبود دسترسی به خوراک و بازگشت واحدها به مدار، امکان افزایش عرضه وجود خواهد داشت.
مسئله فقط ظرفیت موجود چین نیست. برآورد بلومبرگ نشان میدهد نزدیک به ۲۱ میلیون تن ظرفیت جدید تولید پلیاتیلن در جهان قرار است وارد مدار شود یا بهتدریج به ظرفیت عملیاتی برسد؛ افزایشی کمسابقه که میتواند فشار بر بازار این پلیمر پرمصرف را تشدید کند. بنابراین، حتی اگر اختلال فعلی عرضه باعث افزایش قیمت برخی محصولات شود، ورود ظرفیتهای تازه و بازگشت تولید واحدهای متوقفشده میتواند دوباره بازار را با مازاد عرضه مواجه کند.
گزارش تازه مؤسسه IEEFA در ۲۹ اکتبر نیز تصویر گستردهتری از این مشکل ارائه میدهد. بر اساس این گزارش، صنعت پتروشیمی جهان در فاصله سالهای ۲۰۱۶ تا ۲۰۲۶ بهطور متوسط بازده سالانه ۷.۰۵ درصدی داشته؛ درحالیکه بازده سالانه بازار سهام جهانی در همین دوره ۱۲.۳۰ درصد بوده است. این اختلاف نشان میدهد توسعه ظرفیت، بهتنهایی نتوانسته ارزش اقتصادی متناسبی برای سرمایهگذاران ایجاد کند. IEEFA عواملی مانند کندی رشد تقاضا در چین، رقابت شدید، توسعه بازیافت، ظهور پلیمرهای زیستپایه و بیثباتی تجارت جهانی را از جمله فشارهای بلندمدت بر صنعت پتروشیمی میداند.
بحران موقت، مسئلهای فراتر از جنگ
آنچه امروز در چین دیده میشود، دو مسئله متفاوت اما همزمان را آشکار کرده است. نخست، آسیبپذیری زنجیره تأمین پتروشیمی است که در برابر اختلال در جریان نفت و خوراک قد علم کرده و دوم آنکه، دشواری اقتصادی صنعتی که طی سالهای گذشته ظرفیتهای بزرگی ایجاد کرده، حالا دیگرنتوانسته تقاضایی همپای آن بسازد.
بحران خلیج فارس در کوتاهمدت میتواند قیمت برخی محصولات را بالا ببرد و به تولیدکنندگانی که خوراک در دسترس دارند فرصت بیشتری برای فروش بدهد. اما این وضعیت بهتنهایی مشکل ساختاری صنعت را حل نمیکند. اگر عرضه نفتا و سایر خوراکها بهبود یابد و واحدهای متوقفشده دوباره فعالیت کنند، ظرفیت مازاد همچنان میتواند قیمتها و حاشیه سود را تحت فشار قرار دهد.
صنعت پتروشیمی ایران نیز قاعدتا از این تحول بی نصیب نمی ماند چون در بازاری که حتی غول تولیدی مانند چین با مشکل مازاد ظرفیت و ضعف حاشیه سود دستوپنجه نرم میکند، افزایش ظرفیت بدون توجه به بازار هدف، دسترسی پایدار به خوراک و مزیت رقابتی محصول، تضمینی برای موفقیت اقتصادی نیست. محدودیتهای ناشی از بحران خلیج فارس نیز نشان دادهاند که امنیت تأمین خوراک و مسیرهای صادراتی به اندازه ظرفیت اسمی تولید اهمیت دارند.
آنچه در چین رخ داده، بیش از آنکه داستان پایان ذخایر باشد، روایت پایان یک حاشیه امن است؛ حاشیهای که سالها تولید مازاد برای این کشور ساخته بود و در زمان اختلال عرضه به کار آمد. اما با مصرفشدن بخش بزرگی از این موجودی، صنعت پتروشیمی چین دوباره با همان پرسش قدیمی روبهرو شده است که وقتی بازار توان جذب همه ظرفیتهای ساختهشده را ندارد، افزایش تولید قرار است چه مشکلی را حل کند؟
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
1 روز قبل
5 روز قبل
7 روز قبل

8 روز قبل

8 روز قبل
ویدئو مرتبط
