کاهش بهای طلای سیاه در روزهای اخیر بیش از آنکه حاصل بازگشت کامل بازار به تعادل باشد، بازتاب تغییر انتظارات درباره عرضه و ریسک ژئوپلیتیک است.
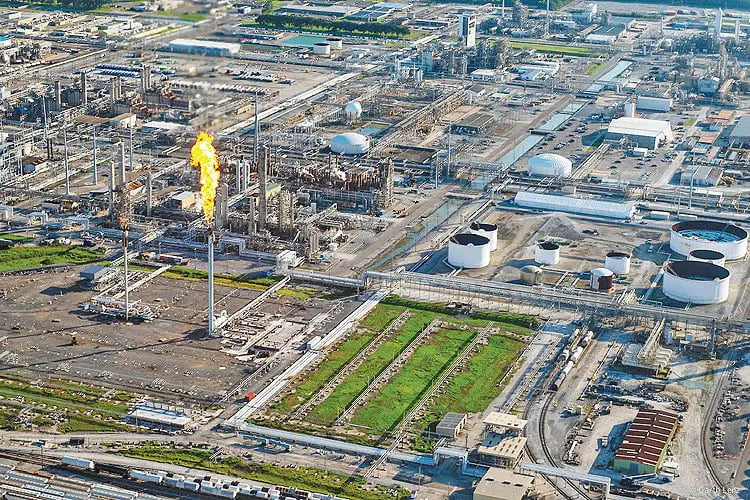
دنیای اقتصاد: کاهش بهای طلای سیاه در روزهای اخیر بیش از آنکه حاصل بازگشت کامل بازار به تعادل باشد، بازتاب تغییر انتظارات درباره عرضه و ریسک ژئوپلیتیک است. به گزارش تارنمای Tradingeconomics شاخص برنت روز چهارشنبه ۲۳ سپتامبرحوالی ۱۰۰ دلار نوسان کرد. این در حالی بود که بازار همزمان نشانههایی از افزایش عرضه خلیجفارس و احتمال پیشرفت در مذاکرات آمریکا و ایران را قیمتگذاری میکرد.
مهمترین تحول در سمت عرضه، بازگشت تدریجی خط لوله شرق ـ غرب عربستان است؛ مسیری که میتواند بخشی از نفت این کشور را بدون عبور از تنگه هرمز به دریای سرخ و سپس بازارهای جهانی برساند. این خط لوله ظرفیت اسمی حدود ۷میلیون بشکه در روز دارد، اما پس از آسیبدیدن سه ایستگاه پمپاژ، بازگشت آن به ظرفیت کامل ممکن است ۸ هفته زمان ببرد. بنابراین، بازار فعلا بیش از نفت اضافی واقعی، «امکان دسترسی به نفت» را قیمتگذاری میکند. این نکته اهمیت زیادی دارد. بازگشایی مسیر شرق ـ غرب به معنای بازگشت کامل صادرات عربستان نیست؛ اما یک ضربهگیر مهم در برابر اختلال هرمز ایجاد میکند. ریاض نیز همزمان محمولههای بیشتری را برای پالایشگران آسیایی از مسیرهایی خارج از هرمز عرضه کرده است.
عراق نیز از افزایش صادرات و برنامه افزایش انتقال نفت از مسیر ترکیه خبر داده است. در نتیجه، بازار در حال مشاهده شکلگیری مجموعهای از مسیرهای جایگزین است؛ نه بازگشت کامل مسیر اصلی. در سوی دیگر، دیپلماسی به دومین عامل مهم فشار بر قیمت تبدیل شده است. دونالد ترامپ از «بسیار سازنده» بودن مذاکرات با طرفهای ایرانی سخن گفته و تهران نیز اعلام کرده در صورت کاهش فشار نظامی آمریکا و رفع محاصره بنادرش، میتواند تنگه هرمز را ظرف هفت روز بازگشایی کند. این موضع هنوز به توافق یا بازگشت واقعی جریان نفت منجر نشده، اما برای بازار کافی بوده تا بخشی از «حق بیمه جنگ» را از قیمت نفت حذف کند. با این حال، شاید مهمترین پیام بازار نه در قیمت نفت خام، بلکه در بازار فرآوردهها دیده شود.
حاشیه سود پالایش گازوئیل
درحالیکه نفت برنت به زیر ۱۰۰دلار بازگشته، حاشیه سود پالایشگازوئیل در اروپا به اوجی کمسابقه رسیده است. این واگرایی نشان میدهد مساله بازار دیگر صرفا قیمت بشکه خام نیست، بلکه دسترسی به فرآورده، ظرفیت پالایش و مسیرهای تجارت آن نیز به گلوگاه تبدیل شده است. اروپا که برای گازوئیل و سوخت جت به واردات از آمریکا وابستگی بالایی پیدا کرده، اکنون با کاهش عرضه جهانی فرآورده مواجه است. در همین شرایط، پیشنهاد محدودکردن صادرات گازوئیل آمریکا یک پارادوکس جدی ایجاد کرده است.
از یکسو، چنین سیاستی میتواند در کوتاهمدت عرضه داخلی آمریکا را افزایش دهد. از سوی دیگر، اروپا و سایر بازارهای وابسته به فرآورده آمریکایی را با کمبود بیشتری مواجه میکند. به همین دلیل، تحلیلگران و برخی فعالان صنعت هشدار دادهاند که محدودیت صادرات میتواند به جای حل بحران، جغرافیای آن را تغییر و اختلال را از بازار آمریکا به بازار جهانی منتقل کند. دادههای آمریکا نیز تصویر دوگانهای ارائه میکنند. طبق دادههای اولیه موسسه نفت آمریکا API، ذخایر نفت خام آمریکا در هفته منتهی به ۱۸سپتامبر حدود ۲میلیون بشکه افزایش یافته، درحالیکه موجودی بنزین و فرآوردههای میانتقطیر کاهش داشته است. این ترکیب بار دیگر نشان میدهد که فشار اصلی بازار در حال انتقال از «کمبود نفت خام» به «کمبود فرآورده» است. بنابراین، افت برنت به زیر ۱۰۰دلار را نباید با عادیشدن بازار یکی دانست. آنچه اکنون تغییر کرده، بخشی از چشمانداز عرضه و انتظارات سیاسی است؛ نه تمام واقعیت فیزیکی بازار.
خط لوله عربستان دوباره به مدار بازگشته است، عراق مسیرهای صادراتی خود را گسترش داده و کانال دیپلماسی آمریکا و ایران نیز فعالتر شده است؛ اما هرمز هنوز به وضعیت عادی بازنگشته و بازار فرآوردهها همچنان تحت فشار قرار دارد. پرسش اصلی اکنون این نیست که نفت دوباره زیر ۱۰۰ دلار آمده است یا نه، بلکه این است که آیا این قیمت نزولی حاصل بازگشت بشکههاست یا صرفا کاهش ترس بازار؟ پاسخ فعلی بیشتر به گزینه دوم نزدیک است. اگر دیپلماسی شکست بخورد یا مسیرهای جایگزین دوباره هدف قرار گیرند، بازار ممکن است دریابد که بخشی از افت اخیر قیمت، بر مبنای «انتظار عادیشدن» شکل گرفته، نه عادیشدن واقعی بازار.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط

حدود 8 ساعت قبل

حدود 8 ساعت قبل
حدود 8 ساعت قبل
حدود 8 ساعت قبل
حدود 8 ساعت قبل
ویدئو مرتبط
