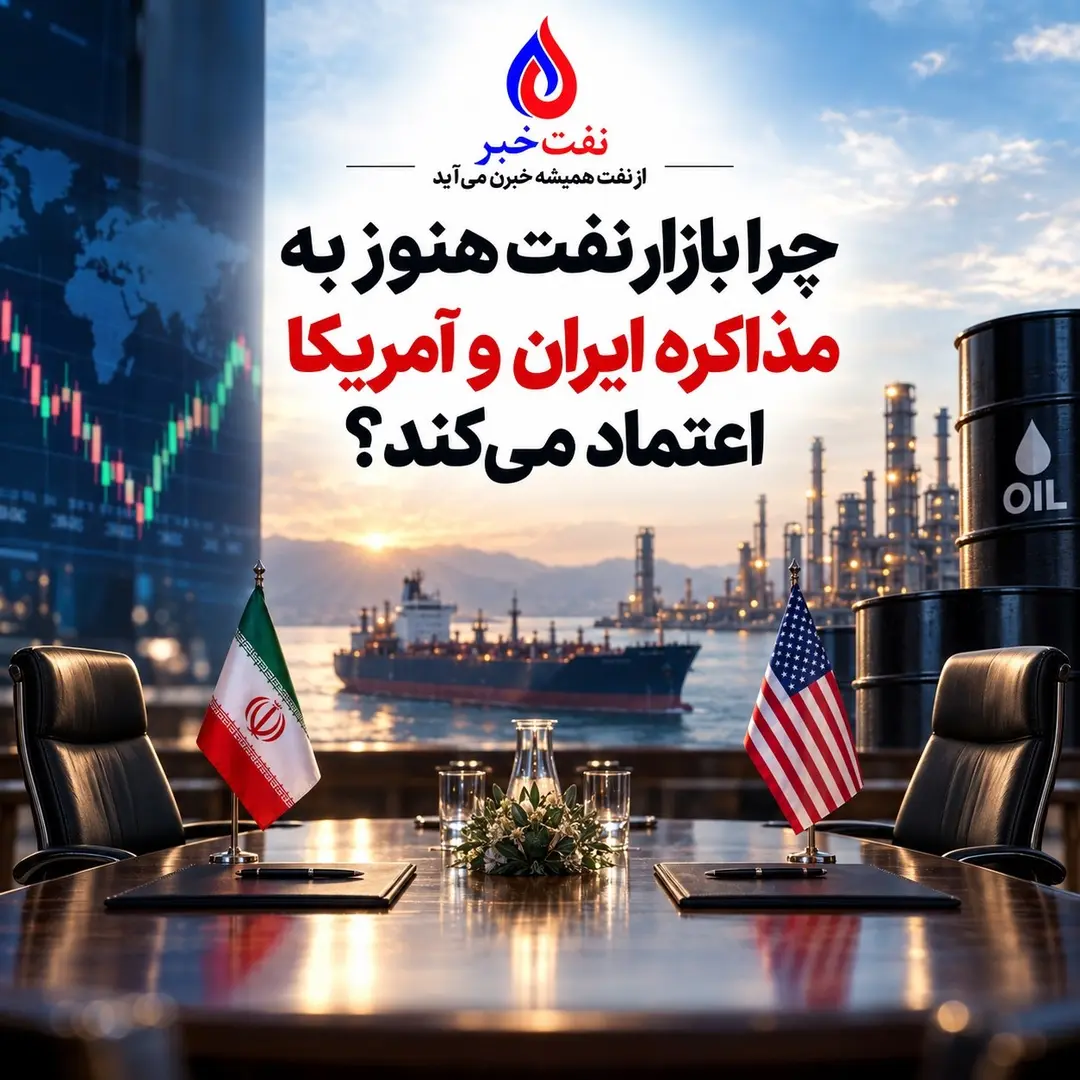
در دو سال گذشته ایران و آمریکا چندین دور مذاکره کردهاند، به تفاهمها و توافقهای محدود رسیدهاند، مذاکرات بارها متوقف شده و دو جنگ نیز در این فاصله رخ داده است؛ با این همه هنوز توافقی جامع و پایدار میان دو طرف شکل نگرفته است. حتی توافق موقت تابستان امسال نیز تنها چند هفته پس از امضا فروپاشید.
با چنین سابقهای، قاعدتاً بازار جهانی نفت باید نسبت به هر خبر تازهای از مذاکره ایران و آمریکا محتاط و حتی بدبین شده باشد. همان واکنشی که امروز در بخش مهمی از افکار عمومی ایران دیده میشود: تا نتیجهای حاصل نشده، اتفاقی نیفتاده است.
اما بازار نفت رفتار دیگری دارد.
تقریباً هر بار که نشانهای جدی از بازشدن کانال دیپلماتیک میان تهران و واشنگتن ظاهر میشود، بازار واکنش نشان میدهد. تازهترین نمونه همین مذاکرات نیویورک است. انتشار خبر گفتوگوهای تازه و افزایش احتمال کاهش تنش، همراه با بهبود چشمانداز عرضه از خلیج فارس، قیمت برنت را دوباره به زیر ۱۰۰ دلار رساند. بازار نفت حتی پیش از آنکه یک بشکه نفت بیشتر به دلیل مذاکره وارد بازار شود، شروع به پایینآوردن قیمت کرده است.
این رفتار در نگاه اول عجیب به نظر میرسد. بازاری که شکست مذاکرات، بازگشت تحریم و تنش و وقوع جنگ را بارها تجربه کرده، چرا هنوز با شنیدن خبر یک جلسه دیپلماتیک واکنش نشان میدهد؟
پاسخ را باید در تفاوت میان «اعتماد به توافق» و «قیمتگذاری احتمال توافق» جستوجو کرد.
بازار نفت الزاماً تصور نمیکند ایران و آمریکا این بار به توافق خواهند رسید. برای معاملهگر کافی است احتمال کاهش تنش اندکی بیشتر شده باشد. فرض کنیم پیش از یک مذاکره، بازار احتمال بازشدن هرمز یا کاهش درگیری را ۱۰ درصد در نظر گرفته باشد. اگر پس از یک جلسه جدی این احتمال به ۲۰ درصد برسد، همین تغییر باید فوراً در قیمت نفت منعکس شود.
معاملهگر نمیتواند منتظر بماند تا توافق امضا شود و بعد تصمیم بگیرد. اگر توافقی حاصل شود و مسیر عبور نفتکشها از هرمز امنتر شود، بخشی از پریمیوم جنگی که اکنون روی هر بشکه نفت نشسته میتواند سریع از بازار خارج شود. بنابراین حتی کسی که همچنان احتمال شکست مذاکرات را بیشتر میداند، ناچار است احتمال موفقیت آن را نیز در معاملات امروز خود لحاظ کند.
اینجاست که تفاوت بازار جهانی با افکار عمومی داخل ایران آشکار میشود.
شهروند ایرانی ممکن است بر اساس تجربه سالهای گذشته به این نتیجه رسیده باشد که تا نتیجه ملموسی از مذاکره نبیند، دلیلی برای خوشبینی وجود ندارد. اما بازار نفت چنین امکانی ندارد. بازار مجبور است حتی احتمال کوچک وقوع یک اتفاق بزرگ را به عدد تبدیل کند.
تفاوت مهم دیگری نیز وجود دارد: تعریف «توافق» برای یک شهروند ایرانی و یک معاملهگر نفت الزاماً یکسان نیست.
برای جامعه ایران توافق ممکن است به معنای پایان پایدار جنگ، رفع تحریمها، کاهش فشار اقتصادی و بازگشت ثبات باشد. اما معاملهگر نفت سؤال بسیار محدودتری دارد: آیا احتمال عبور امن نفتکشها از تنگه هرمز بیشتر شده است؟ آیا احتمال حمله به تأسیسات انرژی کاهش یافته است؟ آیا نفت بیشتری میتواند بدون خطر به بازار جهانی برسد؟
برای تغییر قیمت نفت حتی لازم نیست ایران و آمریکا به یک توافق جامع برسند.
کافی است بازار تصور کند احتمال بازگشایی هرمز افزایش یافته است.
یک مقام ارشد ایرانی روز سهشنبه به رویترز گفته است ایران در صورت کاهش فشار نظامی آمریکا و رفع محاصره بنادر ایران میتواند ظرف هفت روز تنگه هرمز را باز کند. همزمان دونالد ترامپ نیز تأیید کرده که گفتوگوها ادامه دارد و گفته است تصور میکند در نهایت توافقی حاصل خواهد شد.
همین برای بازار نفت خبر مهمی است.
البته تمام کاهش اخیر قیمت نفت را نمیتوان به مذاکرات ایران و آمریکا نسبت داد. عربستان همزمان در حال بازگرداندن خط لوله شرقـغرب است؛ خطی با ظرفیت اسمی حدود هفت میلیون بشکه در روز که امکان انتقال نفت از میادین شرقی عربستان به دریای سرخ و دورزدن هرمز را فراهم میکند. بنابراین بازار همزمان دو ریسک را کوچکتر دیده است: خطر اختلال در مسیر هرمز و محدودیت مسیر جایگزین عربستان.
اما واکنشهای مکرر بازار به خبرهای دیپلماتیک ایران و آمریکا یک نکته را روشن میکند: با وجود تمام شکستهای دو سال گذشته، بازار هنوز احتمال موفقیت دیپلماسی را صفر نکرده است.
این الزاماً به معنای خوشبینی نیست.
بازار به توافق ایران و آمریکا اعتماد نکرده؛ بازار حاضر نیست احتمال توافق را نادیده بگیرد.
این تفاوت کوچکی نیست.
بازار نفت اساساً ماشین قیمتگذاری احتمالات است. معاملهگر هر روز از خودش نمیپرسد «آیا ایران و آمریکا بالاخره با هم توافق خواهند کرد؟» سؤالش این است که «احتمال بدترین سناریو نسبت به دیروز بیشتر شده یا کمتر؟»
اگر یک جلسه دیپلماتیک احتمال بستهماندن هرمز، گسترش جنگ یا اختلال بیشتر در صادرات نفت را حتی اندکی کاهش دهد، بخشی از پریمیوم ریسک باید از قیمت نفت خارج شود.
برای همین ممکن است جامعه ایران خبر یک دور تازه مذاکره را با بیاعتنایی دنبال کند، اما همان خبر در لندن، نیویورک یا سنگاپور چند دقیقه بعد روی صفحه معاملات نفت ظاهر شود.
یکی منتظر نتیجه است؛ دیگری احتمال نتیجه را معامله میکند.
و شاید همین تفاوت، توضیح دهد که چرا پس از این همه مذاکره شکستخورده و دو جنگ، هنوز یک ملاقات میان دیپلماتهای ایران و آمریکا میتواند پیش از آنکه حتی یک بشکه نفت بیشتر وارد بازار شود، قیمت نفت را تکان دهد.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
3 روز قبل
19 روز قبل
28 روز قبل
حدود 1 ماه قبل
حدود 2 ماه قبل
ویدئو مرتبط
