اختلال در صادرات نفت خلیج فارس، معادلات بازار انرژی را تغییر داده و فرصت تازهای برای صادرکنندگان جایگزین، بهویژه روسیه، ایجاد کرده است. اما، افزایش قیمت نفت و رشد پریمیوم برخی گریدها بهتنهایی به معنای سودآوری بیشتر نیست، زیرا هزینه حملونقل، بیمه، محدودیتهای تحریمی و توان پرداخت پالایشگاهها نیز در تعیین برندگان و بازندگان نقش دارند.
اختلال در صادرات نفت خلیج فارس، معادلات بازار انرژی را تغییر داده و فرصت تازهای برای صادرکنندگان جایگزین، بهویژه روسیه، ایجاد کرده است. اما، افزایش قیمت نفت و رشد پریمیوم برخی گریدها بهتنهایی به معنای سودآوری بیشتر نیست، زیرا هزینه حملونقل، بیمه، محدودیتهای تحریمی و توان پرداخت پالایشگاهها نیز در تعیین برندگان و بازندگان نقش دارند.
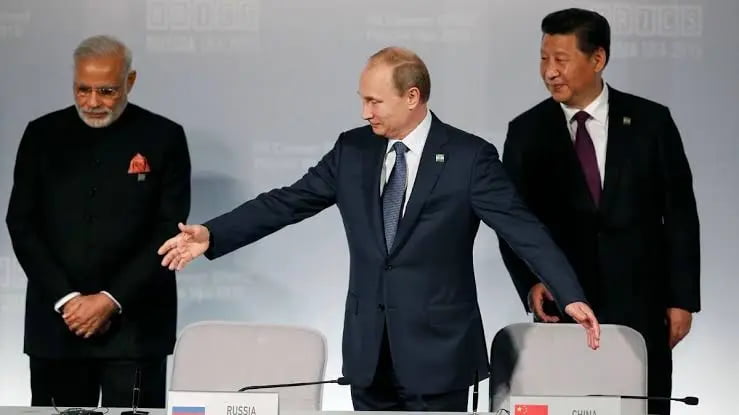
به گزارش نفت خبر- واردات نفت خام هند از خاورمیانه در سپتامبر به حدود ۲.۸ میلیون بشکه در روز رسید؛ بالاترین میزان از فوریه. سهم نفت خلیج فارس از واردات هند به حدود ۵۴ درصد افزایش یافت، درحالیکه واردات نفت روسیه نسبت به ماه قبل ۱۴ درصد کاهش پیدا کرد و به حدود ۱.۸ میلیون بشکه در روز رسید. سهم روسیه نیز از ۴۶.۶ درصد در اوت به ۳۳.۵ درصد در سپتامبر کاهش یافت.
این روند نشان میدهد تصمیم پالایشگاههای هندی بیش از آنکه تابع ملاحظات سیاسی باشد، از هزینه نهایی تأمین نفت تأثیر میپذیرد. با بازگشت عرضه خاورمیانه و رقابتیشدن هزینه تحویل، انگیزه خرید نفت روسیه کاهش مییابد. از این منظر، تنوعبخشی به منابع واردات برای هند ابزاری جهت مدیریت ریسک و حفظ سودآوری پالایشگاههاست.
بر اساس گزارش اکتبر آژانس بینالمللی انرژی، صادرات نفت خام تولیدکنندگان خلیج فارس در سپتامبر با افزایش ۴.۴ میلیون بشکه در روز به ۱۳.۹ میلیون بشکه رسید؛ سطحی معادل بیش از ۷۵ درصد میزان پیش از جنگ. بااینحال، احیای صادرات لزوماً به معنای بازگشت شرایط عادی نیست. هزینه بیمه جنگی، محدودیتهای لجستیکی و آسیبپذیری زیرساختها میتوانند بخشی از درآمد ناشی از قیمتهای بالاتر را خنثی کنند.
روسیه و چین؛ فرصت در برابر فشار هزینهها
روسیه از اختلال عرضه خلیج فارس و افزایش تقاضا برای منابع جایگزین سود میبرد. افزایش پریمیوم نفت ESPO در بازار چین، قدرت چانهزنی فروشندگان روسی را تقویت کرده است؛ اما هزینه بالای حمل، تحریمها و مقاومت پالایشگاهها در برابر قیمتهای بیشتر، تداوم این مزیت را با تردید مواجه میکند.
چین نیز با دو چالش روبهروست،تأمین پایدار نفت و حفظ سودآوری پالایشگاهها. افزایش خرید نفت روسیه میتواند کمبود منابع دیگر را جبران کند، اما رقابت برای محمولهها ممکن است قیمت خرید را بالا ببرد؛ بهویژه برای پالایشگاههای مستقل که توان کمتری برای تحمل افزایش هزینه خوراک دارند.
آژانس بینالمللی انرژی در گزارش ۱۴ اکتبر پیشبینی کرد تقاضای جهانی نفت در سهماهه چهارم ۲۰۲۶ نسبت به مدت مشابه سال قبل روزانه ۲.۵ میلیون بشکه کاهش یابد؛ موضوعی که افزایش قیمت سوخت و تضعیف چشمانداز اقتصادی در آن نقش دارند.
در مجموع، روسیه از فرصت افزایش قدرت قیمتگذاری برخوردار است، چین باید میان امنیت عرضه و هزینه خرید تعادل برقرار کند، هند منابع وارداتی را بر اساس صرفه اقتصادی تغییر میدهد و تولیدکنندگان خلیج فارس برای احیای صادرات با هزینههای لجستیکی مواجهاند. بنابراین، برنده نهایی بازار را نه تنها قیمت هر بشکه نفت، بلکه هزینه تحویل، حجم واقعی صادرات و توان حفظ تقاضای خریداران مشخص میکند.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
3 روز قبل
3 روز قبل
3 روز قبل
3 روز قبل
3 روز قبل
ویدئو مرتبط
