گزارش مؤسسه GlobalData نشان میدهد که جنگ ایران و اختلال در تردد کشتیها از تنگه هرمز، ساختار تجارت جهانی گاز طبیعی مایع (LNG) را با تغییرات جدی مواجه کرده است. در این شرایط، ایالات متحده به دلیل برخورداری از ظرفیت صادراتی گسترده، دسترسی مستقل به مسیرهای دریایی و انعطافپذیری در مقصد محمولهها، موقعیت رقابتی مطلوبتری پیدا کرده است.
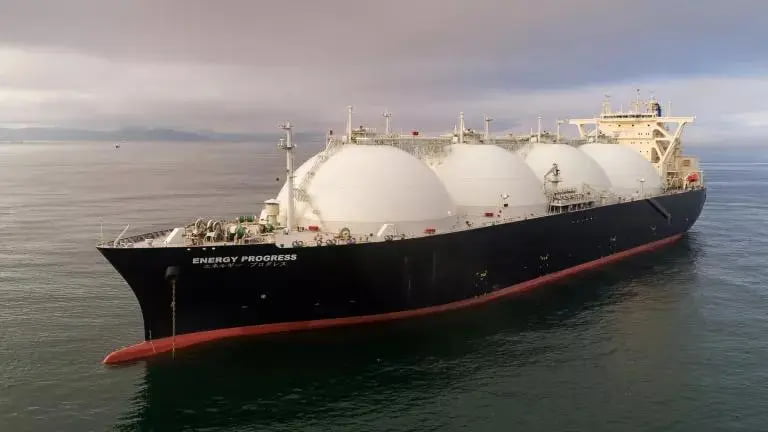
گزارش مؤسسه GlobalData نشان میدهد که جنگ ایران و اختلال در تردد کشتیها از تنگه هرمز، ساختار تجارت جهانی گاز طبیعی مایع (LNG) را با تغییرات جدی مواجه کرده است. در این شرایط، ایالات متحده به دلیل برخورداری از ظرفیت صادراتی گسترده، دسترسی مستقل به مسیرهای دریایی و انعطافپذیری در مقصد محمولهها، موقعیت رقابتی مطلوبتری پیدا کرده است.
مهمترین عامل این تحول، توقف بخشی از ظرفیت صادرات الانجی قطر است. برآورد GlobalData نشان میدهد ظرفیت معادل حدود ۱۲.۵ درصد از ظرفیت جهانی مایعسازی گاز، در نتیجه جنگ از مدار عرضه خارج شده است.
نکته مهم آن است که اگرچه ایران صادرکننده بزرگ الانجی محسوب نمیشود، اختلال در تردد دریایی منطقه، زنجیره عرضه جهانی گاز را تحت تأثیر قرار داده است.
تغییرات ظرفیت جهانی الانجی
بر اساس گزارش جدید GlobalData، ظرفیت جهانی مایعسازی گاز طبیعی از ۴۸۲ میلیون تن در سال در ۲۰۲۴، به حدود ۸۷۴ میلیون تن در سال ۲۰۳۰ خواهد رسید.
این افزایش ظرفیت نشاندهنده رشد قابلتوجه زیرساخت تولید و صادرات الانجی در جهان است.
همچنین ظرفیت بازگازسازی جهانی، یعنی تأسیساتی که الانجی را پس از ورود به کشور مقصد مجدداً به گاز طبیعی تبدیل میکنند، از ۵۹ هزار و ۳۷۸ میلیارد فوت مکعب به بیش از ۷۷ هزار و ۸۰۰ میلیارد فوت مکعب افزایش خواهد یافت. بخش عمده توسعه این ظرفیت در آسیا و اروپا پیشبینی شده است.
موقعیت رقابتی ایالات متحده
آمریکای شمالی، با محوریت ایالات متحده، بزرگترین پایگاه عملیاتی مایعسازی گاز طبیعی جهان را در اختیار دارد:
- ظرفیت عملیاتی موجود: ۱۳۲ میلیون تن در سال
- ظرفیت در مراحل پیشرفته توسعه: ۱۵۹ میلیون تن در سال
- ظرفیت در مراحل اولیه توسعه: ۱۵۱ میلیون تن در سال
مزیت رقابتی آمریکا تنها به ظرفیت تولید محدود نمیشود. بخش مهمی از صادرات این کشور بر مبنای شاخص قیمتی هنریهاب (Henry Hub) قیمتگذاری میشود و محمولههای آن خارج از محدودیت جغرافیایی تنگه هرمز قرار دارند.
همچنین قراردادهای دارای انعطافپذیری در تعیین مقصد، امکان تغییر مسیر محمولهها به بازارهایی با قیمت بالاتر را فراهم میکنند.
در نتیجه، آمریکا میتواند نقش تأمینکننده شناور و انعطافپذیر بازار اروپا و آسیا را تقویت کند.
اختلال در بازار حملونقل و افزایش هزینهها
پیامدهای جنگ صرفاً به کاهش عرضه محدود نیست و سه بخش اصلی بازار الانجی را تحت تأثیر قرار داده است:
- افزایش نرخ حمل دریایی و هزینه اجاره کشتیهای مخصوص حمل الانجی.
- محدود شدن دسترسی به کشتیهای آماده و ظرفیت حمل در دسترس.
- افزایش هزینه خرید محمولههای نقدی و کوتاهمدت (Spot Cargoes).
این شرایط موجب شده است خریداران بیش از گذشته به امنیت تأمین، تنوع عرضهکنندگان، انعطافپذیری قراردادها و امکان تغییر مسیر کشتیها توجه کنند.
به این ترتیب، معیار رقابت در بازار الانجی در حال تغییر است؛ قیمت پایین بهتنهایی کافی نیست و قابلیت اطمینان در تحویل نیز ارزش اقتصادی بیشتری پیدا کرده است.
پیامدهای منطقهای برای بازارهای مصرف
بر اساس ارزیابی GlobalData، آثار این تحولات در مناطق مختلف یکسان نخواهد بود:
- اروپا: افزایش استفاده از پایانههای بازگازسازی و جذب محمولههای قابل تغییر مسیر، حتی با پرداخت قیمتهای بالاتر.
- جنوب آسیا: احتمال کاهش مصرف به دلیل افزایش قیمت واردات و محدودیت قدرت خرید.
- جنوب شرق آسیا: احتمال استفاده کمتر از ظرفیت پایانههای وارداتی در بازارهایی که توان انتقال هزینههای بالاتر انرژی به مصرفکنندگان را ندارند.
این وضعیت میتواند فاصله میان بازارهای برخوردار از قدرت خرید بالا و بازارهای حساس به قیمت را افزایش دهد.
چشمانداز صادرات الانجی آمریکا
اداره اطلاعات انرژی آمریکا (EIA) در گزارش چشمانداز کوتاهمدت انرژی نوامبر ۲۰۲۶، افزایش قابلتوجه صادرات الانجی این کشور را پیشبینی کرده است:
- سال ۲۰۲۵: روزانه ۱۵.۱ میلیارد فوت مکعب
- سال ۲۰۲۶: روزانه ۱۷.۶ میلیارد فوت مکعب
- سال ۲۰۲۷: روزانه ۱۹ میلیارد فوت مکعب
بنابراین صادرات آمریکا در سال ۲۰۲۷ نسبت به ۲۰۲۵ حدود ۲۶ درصد افزایش خواهد یافت.
سه تحول زیرساختی نیز در این رشد مؤثر هستند:
- تکمیل هفتمین و آخرین قطار واحد صادراتی کورپس کریستی، مرحله سوم، با ظرفیت اسمی روزانه ۱.۵ میلیارد فوت مکعب.
- افزایش تدریجی دریافت گاز خوراک در پروژه گلدن پس الانجی.
- بازگشت پایانه کوو پوینت با ظرفیت روزانه ۰.
۸ میلیارد فوت مکعب پس از پایان تعمیرات برنامهریزیشده.
نکته قابل توجه این است که همزمان با افزایش قیمت گاز در بازارهای بینالمللی، قیمت هنریهاب آمریکا کاهش یافته است. این اختلاف قیمت، حاشیه جذابتری برای صادرات الانجی آمریکا ایجاد میکند.
چشمانداز بازگشت عرضه قطر
در این گزارش به اظهارات سعد الکعبی، وزیر مشاور در امور انرژی قطر و مدیرعامل قطر انرژی، اشاره شده است که بر ضرورت جدا نگه داشتن انرژی از مناقشات سیاسی تأکید کرده است.
همچنین قطر انرژی پیشتر اعلام کرده بود خسارات واردشده به شهر صنعتی رأس لفان در اثر حملات موشکی، میتواند سالانه حدود ۲۰ میلیارد دلار درآمد از دسترفته ایجاد کند و تعمیرات و بازسازی آن تا پنج سال زمان ببرد.
از سوی دیگر، تحلیلگران HSBC در سناریوی پایه خود انتظار دارند جریان قابلتوجه صادرات الانجی از تنگه هرمز تا نیمه دوم سال ۲۰۲۷ به وضعیت عادی بازنگردد.
این برآورد نشان میدهد حتی با کاهش تنشهای نظامی، بازگشت ظرفیت عملیاتی و عادیسازی زنجیره حملونقل ممکن است زمانبر باشد.
تحلیل فنی و راهبردی
الف) تغییر ساختار رقابت در بازار الانجی
بازار جهانی الانجی در حال حرکت از یک ساختار عمدتاً مبتنی بر رقابت قیمتی به سمت رقابت بر اساس امنیت تأمین، قابلیت تحویل و انعطافپذیری لجستیکی است.
در این ساختار، شرکتهایی که دارای سبد متنوع تأمین، قراردادهای انعطافپذیر و دسترسی به ناوگان حمل هستند، از مزیت بیشتری برخوردار خواهند بود.
ب) افزایش ارزش قراردادهای منعطف
قراردادهای بلندمدت با مقصد ثابت در شرایط اختلال ژئوپلیتیکی ممکن است محدودیتهایی ایجاد کنند. در مقابل، قراردادهای دارای امکان تغییر مقصد و معاملات سبدی (Portfolio Trading) قابلیت مدیریت بهتر ریسک بازار را فراهم میکنند.
این موضوع میتواند ارزش تجاری شرکتهای بزرگ دارای سبد متنوع تولید، خرید و فروش الانجی را افزایش دهد.
ج) افزایش اهمیت زیرساختهای دریایی
کشتیهای حمل الانجی، پایانههای صادراتی و وارداتی، مخازن ذخیرهسازی و ظرفیت بازگازسازی به اجزای تعیینکننده امنیت انرژی تبدیل شدهاند.
در شرایطی که عرضه محدود است، حتی وجود ظرفیت اسمی خالی در پایانههای وارداتی لزوماً به معنای امکان تأمین گاز نیست؛ زیرا دسترسی به محموله، کشتی و مسیر حمل نیز باید فراهم باشد.
د) محدودیت مزیت صادراتی آمریکا
اگرچه آمریکا از تحولات فعلی منتفع میشود، اما ظرفیت صادراتی این کشور نیز نامحدود نیست. فعالیت نزدیک به ظرفیت کامل پایانهها، محدودیت تأمین خوراک، ظرفیت ناوگان حمل و هزینههای سرمایهگذاری میتوانند سرعت افزایش صادرات را محدود کنند.
بنابراین، رشد صادرات آمریکا به توسعه واقعی ظرفیت تولید، مایعسازی و حمل وابسته است و صرف افزایش قیمت جهانی تضمینکننده رشد صادرات نخواهد بود.
ارزیابی نهایی
مجموع تحولات نشان میدهد جنگ و اختلال در تنگه هرمز، علاوه بر کاهش عرضه کوتاهمدت، در حال تغییر معیارهای رقابت در صنعت جهانی الانجی است.
ایالات متحده به دلیل ظرفیت توسعهیافته و دسترسی به مسیرهای مستقل صادراتی، در موقعیت مناسبی برای افزایش سهم بازار قرار گرفته است. در مقابل، قطر با وجود برخورداری از جایگاه ممتاز در تولید کمهزینه الانجی، با ریسک عملیاتی و لجستیکی ناشی از محدودیت تردد دریایی مواجه شده است.
مهمترین نتیجه راهبردی:
بازار جهانی الانجی در حال ورود به دورهای است که در آن امنیت مسیر صادرات، انعطافپذیری قراردادها، دسترسی به ناوگان حمل و قابلیت اطمینان تأمین، به اندازه ظرفیت تولید و قیمت تمامشده اهمیت پیدا میکنند.
در این شرایط، مزیت رقابتی پایدار متعلق به تولیدکنندگانی خواهد بود که بتوانند گاز را نهفقط با قیمت رقابتی، بلکه با قابلیت تحویل مطمئن و مستمر به بازارهای مصرف برسانند.
انتهای پیام
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
حدود 4 ساعت قبل
حدود 7 ساعت قبل
حدود 8 ساعت قبل
حدود 9 ساعت قبل
حدود 10 ساعت قبل
ویدئو مرتبط
