فرزین سوادکوهی
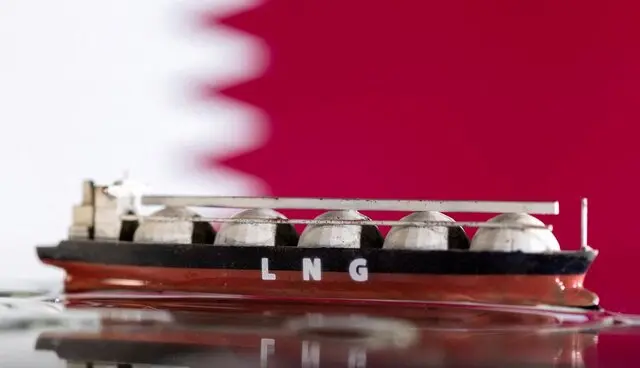
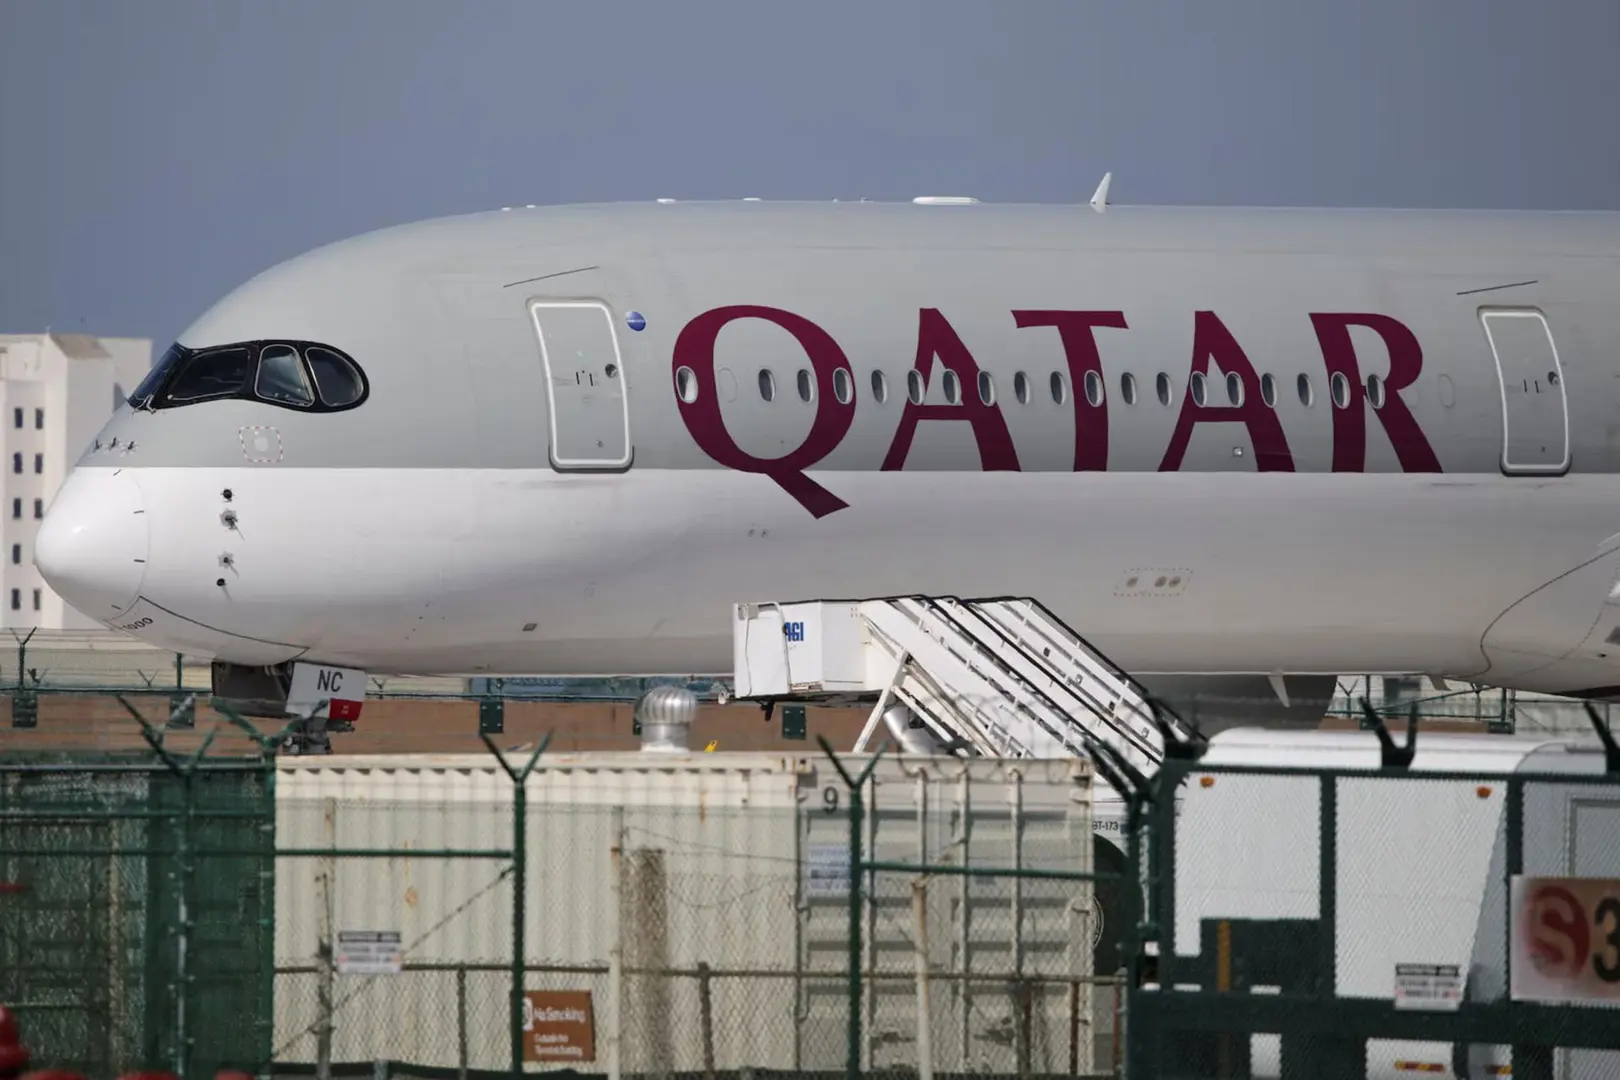
همین تازگی سعد الکعبی، وزیر انرژی قطر و مدیرعامل قطر انرژی، با صراحت اعلام کرده که بحران تنگه هرمز پروژههای توسعه LNG این کشور را با تأخیر مواجه کرده.تجهیزات حیاتی نمیتوانند به قطر برسند و ردیفهای بعدی توسعه میدان شمالی وابسته به بازگشایی مسیر کشتیرانی شدهاند. این در حالی است که دو ردیف آسیبدیده در حمله موشکی ماه مارس همچنان خارج از مدار هستند و تعمیر آنها ممکن است سه تا پنج سال زمان ببرد.حالا با این وضعیت بازار جهانی گاز که پیش از جنگ منتظر موج عرضه قطری برای کاهش قیمتها بود، با تأخیر ساختاری روبهرو شده است.
قطر پیش از آغاز درگیریها یکی از دو صادرکننده بزرگ LNG جهان بود و برنامه داشت ظرفیت صادراتی خود را تا پایان دهه تقریباً دو برابر کند. پروژه North Field East با سرمایهگذاری حدود ۸۳ میلیارد دلار، قرار بود بخش مهمی از این افزایش را تأمین کند و نقش کلیدی در ایجاد مازاد عرضه مورد انتظار بازار در سالهای ۲۰۲۷ و ۲۰۲۸ ایفا نماید. الکعبی گفته ردیف اول این پروژه همچنان برای نیمه اول ۲۰۲۷ برنامهریزی شده، اما ردیفهای بعدی و پروژه North Field South مشروط به ازسرگیری تردد عادی از هرمز است. او تأکید کرده قطر اکنون حجم «بسیار ناچیز» LNG تولید میکند و در صورت بازگشایی تنگه، طی چند هفته میتواند بخش عمده ظرفیت آسیبندیده را به مدار بازگرداند.
حمله موشکی ۱۸ مارس به مجتمع صنعتی رأس لفان حدود ۱۷ درصد ظرفیت صادراتی قطر را از مدار خارج کرد. دو ردیف LNG و بخشی از تأسیسات گاز به مایع آسیب دیدند. برآوردها نشان میدهد این ظرفیت ازدسترفته معادل حدود ۱۲٫۸ میلیون تن در سال است و درآمد سالانه قطر را تا ۲۰ میلیارد دلار تحت تأثیر قرار داده است. قطر انرژی برای جبران بخشی از این کمبود، به سمت قراردادهای بلندمدت با تولیدکنندگان آمریکایی روی آورده. مذاکرات با شرکتهایی مانند ونتچر گلوبال، چنیر و دیگران برای تأمین LNG تا سال ۲۰۳۱ جریان دارد. این حرکت نشان میدهد دوحه دیگر تنها به ظرفیت داخلی خود متکی نیست و بهدنبال تنوعبخشی اضطراری به سبد عرضه است.
در عین حال، قطر از ساخت خطوط لوله جایگزین برای دور زدن هرمز خودداری کرده. تحلیلگران معتقدند هزینه بالا، زمان طولانی ساخت و ریسکهای امنیتی، این گزینه را غیرعملی کرده است. نتیجه آن است که LNG قطر همچنان بهشدت به امنیت تنگه وابسته مانده و هر تأخیر در دیپلماسی، مستقیماً به تأخیر در عرضه جهانی ترجمه میشود. حتی انتقال محمولهها از طریق کشتیبهکشتی در آبهای عمان نیز هزینههای اضافی قابلتوجهی به همراه داشته و زمان تحویل را طولانیتر کرده است.
با وجود تداوم ریسک عرضه از خاورمیانه، قیمتهای جهانی گاز در روزهای اخیر با امید به پیشرفت دیپلماتیک کمی متعادل تر شده. با این حال، تحلیلگران هشدار میدهند که اگر جریان LNG خلیج فارس بهسرعت احیا نشود، قیمتها در آستانه زمستان میتواند دوباره صعودی شود. اروپا که پس از قطع گاز روسیه هنوز به واردات LNG وابسته است و آسیا که بزرگترین مصرفکننده LNG جهان به شمار میرود، هر دو تحت فشار قرار گرفتهاند. خریداران به دنبال تنوعبخشی به منابع خود هستند و محمولههایی از غرب آفریقا، اندونزی و آمریکا را جایگزین میکنند.
آژانس بینالمللی انرژی(IEA) در گزارشهای فصلی خود پیشبینی کرده بود که عرضه LNG قطر و امارات متحده عربی در سال ۲۰۲۶ حدود ۴۵ درصد نسبت به سال قبل کاهش یابد. اگرچه عرضه از آمریکای شمالی و برخی پروژههای جدید بخشی از این کمبود را جبران کرده، اما بازار همچنان شکننده است. تأخیر در پروژههای توسعهای قطر میتواند چشمانداز مازاد عرضه مورد انتظار برای سالهای ۲۰۲۷ و ۲۰۲۸ را به تعویق بیندازد و رقابت برای محمولههای موجود را تشدید کند. این وضعیت بهویژه برای کشورهایی که قراردادهای بلندمدت با قطر داشتهاند، چالشبرانگیز شده و آنها را به سمت بازار اسپات و تأمینکنندگان جایگزین سوق داده است.
پیامدها برای منطقه و ایران
واقعیت این است که برای کشورهای صادرکننده گاز منطقه، وضعیت قطر هم هشدار است و هم فرصت. امارات متحده عربی با ظرفیت کمتر LNG نسبت به قطر، آسیب کمتری دیده اما همچنان با محدودیتهای کشتیرانی روبهروست. عربستان سعودی که بیشتر بر نفت متمرکز است، کمتر مستقیماً تحت تأثیر قرار گرفته، اما اختلال در زنجیره انرژی منطقه بر کل اقتصاد خلیج فارس سایه انداخته است. کاهش اعتماد به امنیت عرضه از منطقه، سرمایهگذاران را به سمت پروژههای خارج از خاورمیانه سوق میدهد و این روند میتواند موقعیت نسبی صادرکنندگان سنتی را تضعیف کند.
برای ایران، این تحولات ابعاد پیچیدهای پیدا کرده است. از یک سو، کاهش عرضه LNG قطر و محدودیتهای هرمز میتواند فضای بیشتری برای گاز ایران در بازارهای منطقهای و حتی آسیایی ایجاد کند، بهویژه اگر مذاکرات دیپلماتیک به نتیجه برسد و تحریمها تعدیل شود. از سوی دیگر، تداوم تنشها و محاصره دریایی، صادرات گاز و میعانات ایران را نیز محدود کرده و پروژههای پتروشیمی وابسته به خوراک گازی را تحت فشار قرار داده است. کمبود خوراک در خاورمیانه به کاهش ظرفیت تولید اتیلن و محصولات پاییندستی در منطقه منجر شده و واحدهای آسیایی را مجبور به کاهش تولید کرده . این موضوع میتواند قیمت برخی محصولات پتروشیمی را در میانمدت حمایت کند، اما همزمان رقابت برای خوراک را تشدید میکند و حاشیه سود واحدهای وابسته به گاز را تحت تأثیر قرار میدهد.
حالا دیگر بازار گاز تنها تابع عرضه و تقاضای سنتی نیست چرا که هر روز تأخیر در بازگشایی هرمز، نهتنها قیمتهای کوتاهمدت را تحت تأثیر قرار میدهد، بلکه سرمایهگذاریهای بلندمدت را نیز جابهجا میکند. قطر که قرار بود موتور کاهش قیمت LNG در نیمه دوم دهه باشد، حالا خود به یکی از نمادهای نااطمینانی تبدیل شده. تا زمانی که مسیر کشتیرانی امن و پایدار نشود، بازار جهانی گاز در وضعیت انتظار و احتیاط باقی خواهد ماند و کشورهای منطقه، از جمله ایران، باید استراتژیهای خود را بر اساس این واقعیت جدید تنظیم کنند. تأخیر در پروژههای قطری، فرصتی نسبی برای سایر تأمینکنندگان ایجاد کرده، اما همزمان نشان داده که وابستگی بیش از حد به یک مسیر استراتژیک، میتواند کل زنجیره عرضه را آسیبپذیر کند.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
حدود 16 ساعت قبل
2 روز قبل
2 روز قبل
2 روز قبل
3 روز قبل
ویدئو مرتبط
