همیشه با پائین آمدن قیمت نفت این انتظار ایجاد میشود که هزینه تولید در صنایع پتروشیمی کاهش پیدا کند و حاشیه سود تولیدکنندگان بهتر شود؛ اما تحولات اخیر بازار آسیا نشان میدهد همیشه هم اینطور نیست چون در هفتههای گذشته، کاهش قیمت برخی محصولات پتروشیمی سریعتر از افت هزینه خوراک بوده و فاصله میان قیمت محصول و ماده اولیه را محدود کرده است. در کنار این مسئله، ظرفیتهای تازه تولید، ضعف تقاضای چین و فشار رقابت صادراتی، چشمانداز سودآوری این صنعت را دشوارتر کردهاند.
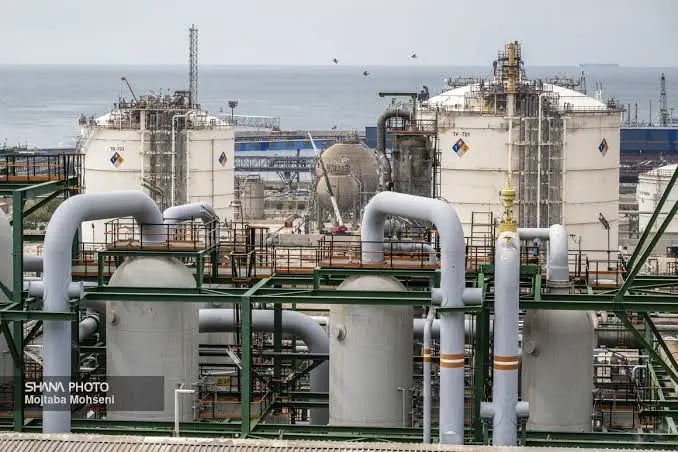
فرزین سوادکوهی: همیشه با پائین آمدن قیمت نفت این انتظار ایجاد میشود که هزینه تولید در صنایع پتروشیمی کاهش پیدا کند و حاشیه سود تولیدکنندگان بهتر شود؛ اما تحولات اخیر بازار آسیا نشان میدهد همیشه هم اینطور نیست چون در هفتههای گذشته، کاهش قیمت برخی محصولات پتروشیمی سریعتر از افت هزینه خوراک بوده و فاصله میان قیمت محصول و ماده اولیه را محدود کرده است. در کنار این مسئله، ظرفیتهای تازه تولید، ضعف تقاضای چین و فشار رقابت صادراتی، چشمانداز سودآوری این صنعت را دشوارتر کردهاند.
یکی از روشنترین نشانههای این وضعیت در بازار پارازایلین آسیا دیده میشود؛ محصولی که ماده اولیه اصلی تولید اسید ترفتالیک خالصشده یا PTA است و در ادامه زنجیره، برای تولید الیاف پلیاستر و انواع محصولات نساجی به کار میرود. بر اساس دادههای مؤسسه OPIS، فاصله قیمت پارازایلین و نفتا در چهارم نوامبر به ۲۸۶ دلار و ۷۵ سنت در هر تن رسید؛ رقمی که پایینتر از آستانه معمول سربهسر این زنجیره، یعنی حدود ۳۰۰ دلار در هر تن، قرار میگیرد.
این شاخص در پنجم نوامبر، با افزایش نسبی قیمت انرژی، تا ۳۲۵ دلار و ۲۵ سنت بهبود یافت؛ اما همین نوسان کوتاهمدت نیز نشان میدهد که حاشیه سود تولیدکنندگان تا چه اندازه در برابر تغییرات قیمت خوراک و محصول آسیبپذیر شده است. در چهارم نوامبر، قیمت پارازایلین تحویل چین با افت هفتگی ۹.۱ درصدی به یکهزار و ۲۶۵ دلار در هر تن رسید؛ در حالی که قیمت نفتا تحویل ژاپن نیز ۶.۹ درصد کاهش یافت و به ۹۷۸ دلار و ۲۵ سنت رسید. به بیان دیگر، کاهش هزینه خوراک نتوانست مانع افت محسوس ارزش محصول نهایی شود.
البته فاصله قیمت پارازایلین و نفتا را نباید معادل حاشیه سود خالص تمام واحدهای پتروشیمی دانست؛ این شاخص صرفاً تصویری از اقتصاد تولید در یک زنجیره مشخص ارائه میدهد. با این حال، اهمیت آن در این است که نشان میدهد کاهش قیمت مواد اولیه لزوماً به سود بیشتر منجر نمیشود؛ بهویژه زمانی که بازار محصول نهایی نیز با ضعف تقاضا روبهرو باشد.
بخش مهمی از فشار بر بازار پتروشیمی آسیا از چین ناشی میشود؛ کشوری که طی سالهای گذشته با توسعه گسترده ظرفیت پالایشگاهی و پتروشیمی، وابستگی خود به واردات بسیاری از محصولات پایه را کاهش داده و در برخی زنجیرهها به صادرکننده بزرگ تبدیل شده است. اما افزایش ظرفیت تولید، بهتنهایی به معنای رشد متناسب مصرف نیست.
گزارش مؤسسه ICIS در آوریل ۲۰۲۶ نشان میداد که برای همان سال، راهاندازی حدود ۴.۵۵ میلیون تن ظرفیت جدید پلیپروپیلن و نزدیک به ۶.۲ میلیون تن ظرفیت پلیاتیلن در چین برنامهریزی شده است. این حجم از افزایش ظرفیت در شرایطی اتفاق میافتد که تقاضای داخلی در بخشهایی از صنایع پاییندستی، بهویژه بازارهای مرتبط با ساختمان و مصرفکنندگان نهایی، همچنان با محدودیت روبهرو است. نتیجه چنین وضعیتی میتواند افزایش موجودی، رقابت بر سر فروش و عرضه محصولات با قیمتهای پایینتر در بازارهای صادراتی باشد.
گزارش مؤسسه مشاوره بوستون نیز در سپتامبر امسال تأکید کرده بود که گسترش ظرفیت پتروشیمی چین، مسیر تجارت جهانی محصولات شیمیایی را تغییر میدهد و بیشترین فشار رقابتی را بر تولیدکنندگان شرق و جنوب شرق آسیا وارد میکند. در چنین شرایطی، تولیدکنندگان دیگر فقط با هزینه خوراک و انرژی رقابت نمیکنند چرا که دسترسی به بازار، مقیاس تولید، هزینه حملونقل و توان عرضه مستمر نیز در تعیین سهم بازار نقش تعیینکننده دارند.
مشکل تنها به پارازایلین محدود نیست. در بازار بنزن آسیا نیز فاصله قیمت محصول و نفتا در ۲۹ اکتبر به ۱۴۱ دلار و ۲۵ سنت در هر تن کاهش یافت؛ سطحی که بنا بر دادههای OPIS، پایینترین میزان در نزدیک به سه ماه بود. این افت در حالی رخ داد که بخشی از ظرفیت تولید بنزن کره جنوبی به دلیل تعمیرات از مدار خارج شده بود و عرضه منطقهای با محدودیت مواجه بود.
به این ترتیب، حتی کاهش عرضه نیز نتوانست بهتنهایی از حاشیه سود تولیدکنندگان حمایت کند؛ زیرا افت قیمت محصول و هزینه بالای خوراک همچنان بر اقتصاد تولید فشار وارد میکرد.
مسئلهای فراتر از قیمت نفت
آنچه وضعیت کنونی را پیچیدهتر میکند، همزمانی چند عامل است. از یک سو، بازار نفت و خوراکهای پتروشیمی تحت تأثیر تحولات ژئوپلیتیک و تغییر مسیرهای تجاری قرار دارد و از سوی دیگر، تقاضای صنایع پاییندستی در برخی بازارهای بزرگ به اندازهای نیست که ظرفیتهای موجود را جذب کند. گزارش مؤسسه اقتصاد انرژی و تحلیل مالی (IEEFA) در ۲۹ اکتبر نیز از ورود صنعت جهانی پتروشیمی به دورهای طولانیتر از عملکرد مالی ضعیف سخن میگوید؛ دورهای که به اعتقاد این مؤسسه، از افزایش بیش از اندازه ظرفیت تولید و رشد ناامیدکننده تقاضا ناشی شده است.
این وضعیت میتواند به تغییر رفتار شرکتها منجر شود. واحدهایی که در بخش بالایی منحنی هزینه تولید قرار دارند، در شرایط حاشیه سود محدود آسیبپذیرترند و ممکن است ناچار به کاهش نرخ تولید، توقف موقت یا بازنگری در برنامه سرمایهگذاری شوند. در مقابل، شرکتهایی که از خوراک ارزانتر، زنجیره یکپارچه تولید، دسترسی مطمئن به بازار و هزینه حملونقل پایینتر برخوردارند، امکان بیشتری برای حفظ رقابتپذیری خواهند داشت.
این تحولات در ارتباط با صنعت پتروشیمی ایران، از چند جهت اهمیت دارد. بخش مهمی از صادرات پتروشیمی کشور به بازارهای آسیایی وابسته است؛ بازاری که اکنون همزمان با رقابت شدید تولیدکنندگان چینی و محدودیت حاشیه سود در برخی محصولات روبهروست. بنابراین، افزایش حجم تولید یا عرضه بیشتر به بازارهای صادراتی الزاماً به افزایش درآمد منجر نمیشود. اگر بازار مقصد با عرضه فراوان و تقاضای ضعیف مواجه باشد، تولیدکننده ایرانی نیز برای حفظ مشتری ناچار به رقابت قیمتی خواهد شد.
از سوی دیگر، مزیت دسترسی به خوراک در ایران تنها زمانی به مزیت اقتصادی واقعی تبدیل میشود که تأمین آن پایدار باشد و هزینههای جانبی تولید، حملونقل، بیمه و صادرات نیز امکان رقابت را از بین نبرد. هشدار اخیر درباره تشدید کمبود گاز در زمستان، این مسئله را جدیتر میکند. خبرگزاری رویترز در ۱۱ نوامبر به نقل از مقامهای ایرانی گزارش داد که کسری عرضه گاز کشور در سال جاری ممکن است به ۴۳۰ میلیون مترمکعب برسد؛ در حالی که این رقم در سالهای گذشته حدود ۳۰۰ میلیون مترمکعب اعلام شده بود. همچنین به آسیبدیدن چهار پالایشگاه گازی در جریان درگیریهای نظامی و بازگشت تنها بخشی از ظرفیت ازدسترفته اشاره شده است. چنین شرایطی میتواند برنامه تولید واحدهای گازپایه را با عدم قطعیت بیشتری مواجه کند.
در این میان، تفاوت میان تولیدکنندهای که خوراک را با قیمت رقابتی و بهصورت مستمر دریافت میکند و واحدی که با محدودیت گاز یا توقفهای ناخواسته روبهروست، در بازار رقابتی امروز بسیار تعیینکننده است. توقف تولید فقط به معنای از دست رفتن محصول نیست بلکه هزینه راهاندازی مجدد، از دست رفتن مشتری، تأخیر در تحویل محموله و دشواری بازگشت به برنامه عملیاتی نیز به آن اضافه میشود.
بنابراین مسئله اساسی برای ایران، صرفاً افزایش ظرفیت اسمی یا اعلام طرحهای توسعهای تازه نیست. در بازاری که عرضه جهانی از تقاضا جلو زده و چین با قدرت بیشتری در بازار محصولات پایه حضور دارد، مزیت رقابتی باید در بهرهوری، تکمیل زنجیره ارزش، تولید محصولات با ارزش افزوده بالاتر و تضمین پایداری خوراک جستوجو شود. توسعه ظرفیت تولید محصولات پایه، بدون ارزیابی دقیق بازار مقصد و چشمانداز تقاضا، ممکن است به جای خلق درآمد بیشتر، رقابت برای فروش محصول را دشوارتر کند.
بازار پتروشیمی آسیا اکنون با یک تناقض روبهروست و آن اینکه کاهش قیمت انرژی از هزینه تولید میکاهد، اما ضعف تقاضا و وفور ظرفیت اجازه نمیدهد این کاهش هزینه بهراحتی به سود بیشتر تبدیل شود. برای تولیدکنندگان ایرانی نیز سیگنال عیان این وضعیت آن است که در دوره جدید رقابت، برخورداری از منابع هیدروکربوری بهتنهایی تضمینکننده موفقیت نیست وعملا آنچه اهمیت دارد توان تبدیل خوراک به محصولی رقابتپذیر، با هزینه تمامشده قابل کنترل و دسترسی مطمئن به بازار است.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط

2 روز قبل
2 روز قبل
3 روز قبل
3 روز قبل
3 روز قبل
ویدئو مرتبط
